Regime Forfettario 2026:
ti conviene davvero?
Scoprilo ora con la guida fiscale più letta da chi ha la Partita IVA.
Hai dubbi su tasse, contributi e vantaggi?
In questa guida trovi tutto ciò che serve prima di aprire (o mantenere) la tua Partita IVA Forfettaria
Guida scritta da commercialisti esperti in Forfettario e fiscalità
🟢 Calcolo tasse e contributi nel 2026
🟡 Requisiti di accesso e cause di esclusione
🔴 Errori fiscali comuni e da evitare
SOMMARIO
Il regime forfettario 2026 è un regime fiscale agevolato per persone fisiche che esercitano attività d’impresa, arti o professioni e rispettano determinati requisiti. Consente di applicare un’imposta sostitutiva del 15%, ridotta al 5% per le nuove attività che soddisfano le condizioni di legge, e prevede importanti semplificazioni contabili.
Ma quanto si paga davvero con una Partita IVA forfettaria? Qual è il limite di fatturato? Chi è lavoratore dipendente può aderire? E quali contributi INPS bisogna versare?
In questa guida completa al regime forfettario 2026, preparata dai commercialisti de Il Commercialista Online, trovi le regole aggiornate, esempi pratici e gli approfondimenti necessari per scegliere consapevolmente il regime fiscale della tua attività.
In sintesi: il limite ordinario è di 85.000 euro di ricavi o compensi; il reddito si calcola applicando un coefficiente di redditività; l’imposta sostitutiva è del 5% o del 15%; i contributi previdenziali si pagano separatamente secondo la gestione applicabile.
Vuoi conoscere subito una stima delle imposte? Utilizza il nostro simulatore gratuito delle tasse nel regime forfettario.
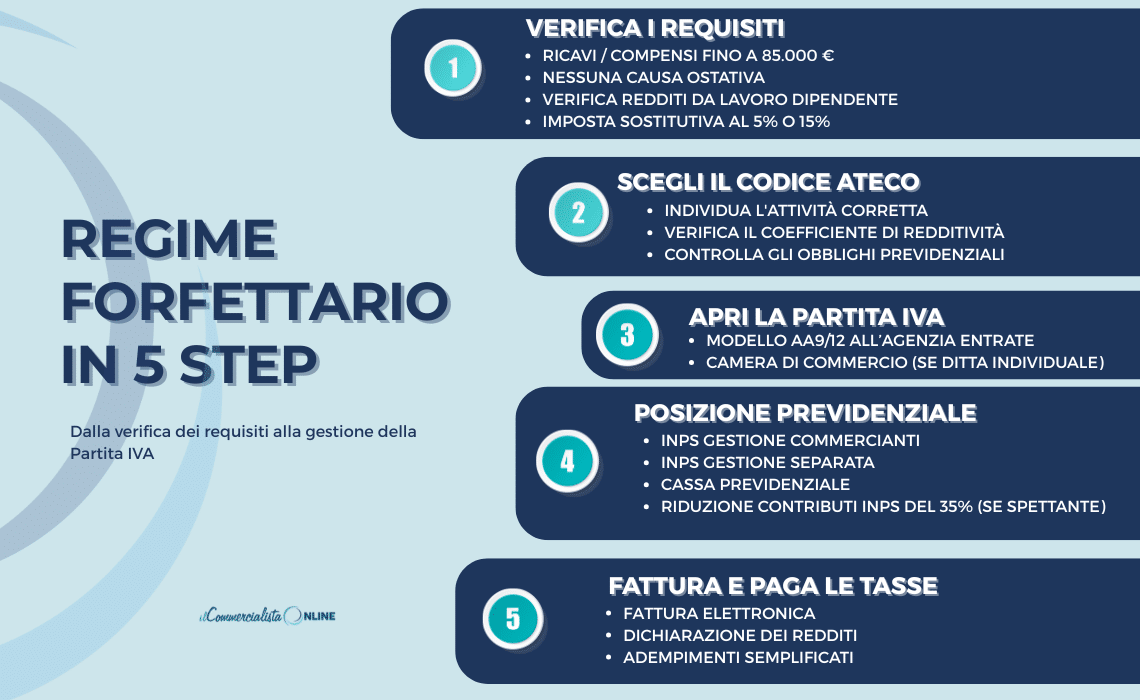
Prima di entrare nei dettagli, ecco una panoramica del regime forfettario in 5 semplici passaggi. Dalla verifica dei requisiti alla gestione di tasse e contributi, questa infografica riassume gli aspetti più importanti da conoscere.
Cos'è il regime forfettario e come funziona?
Il regime forfettario è disciplinato dall’articolo 1, commi da 54 a 89, della Legge n. 190/2014. È destinato alle persone fisiche che svolgono un’attività economica individuale e rispettano i requisiti previsti dalla normativa.
La caratteristica principale è il modo in cui viene calcolato il reddito fiscale ovvero anziché sottrarre dai ricavi tutte le spese effettivamente sostenute, si applica un coefficiente di redditività stabilito in base all’attività esercitata.
Al reddito così determinato si sottraggono i contributi previdenziali obbligatori versati, secondo le regole applicabili, e sul risultato si calcola l’imposta sostitutiva.
Il regime offre anche semplificazioni IVA e contabili. In generale, il forfettario non addebita l’IVA sulle proprie operazioni attive e non applica la ritenuta d’acconto sui compensi, nel rispetto delle condizioni previste dalla legge.
Restano però obbligatori diversi adempimenti, tra cui la fatturazione elettronica, la dichiarazione dei redditi e il pagamento delle imposte e dei contributi.
I vantaggi principali del regime forfettario sono:
- Tassazione agevolata al 5% o al 15%
- Nessuna applicazione dell'IVA sulle fatture
- Esclusione da IRAP e ISA
- Adempimenti fiscali semplificati
- Possibilità di riduzione dei contributi INPS per artigiani e commercianti
🔎 Vuoi sapere quanto pagherai realmente di tasse e contributi? 👉 Prova il nostro Simulatore Regime Forfettario Gratuito e scopri in pochi secondi il carico fiscale della tua Partita IVA.
Requisiti del regime forfettario 2026
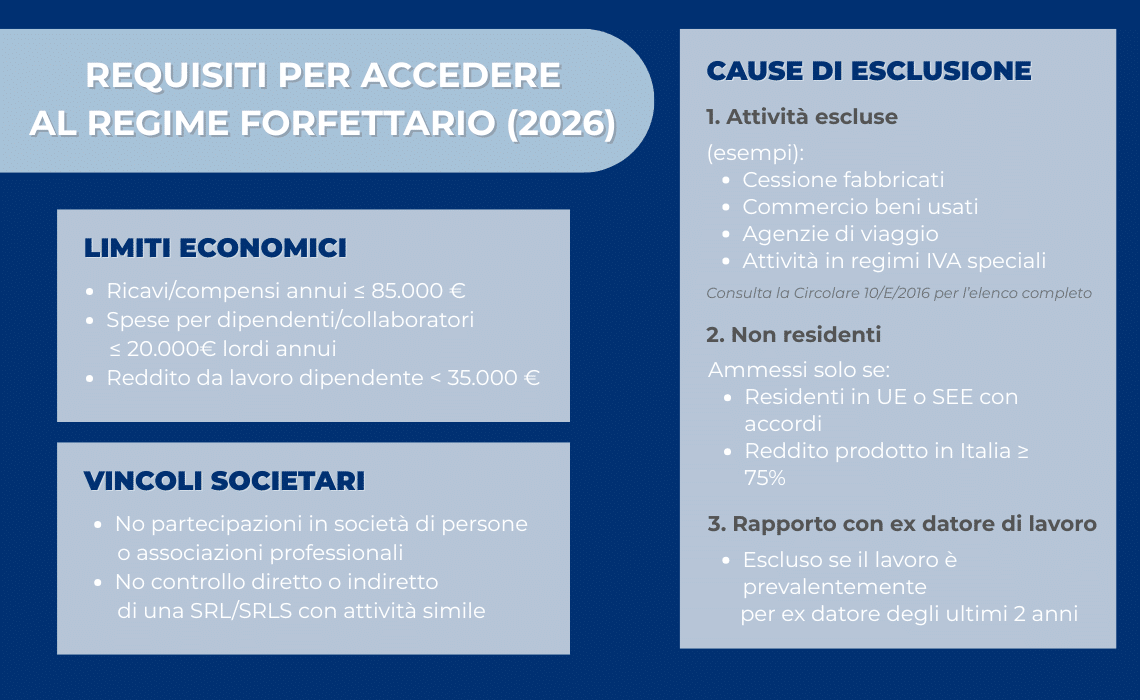
Per accedere al regime forfettario non basta aprire una Partita IVA. Occorre verificare i requisiti previsti dalla legge e l’assenza delle cause di esclusione.
Le condizioni principali per il 2026 sono:
- Ricavi o compensi: non superiori a 85.000 euro nell'anno precedente, con ragguaglio ad anno nei casi previsti.
- Spese per lavoro: non superiori a 20.000 euro lordi annui per le categorie di lavoratori e collaboratori individuate dalla normativa.
- Redditi di lavoro dipendente e assimilati: non superiori a 35.000 euro nel 2025 per l'accesso nel 2026, salve le eccezioni di legge.
- Partecipazioni societarie: assenza di partecipazioni incompatibili con il regime.
- Attività svolta: assenza di altre cause ostative, comprese quelle legate ai regimi speciali IVA e ai rapporti con determinati datori di lavoro.
Le regole del regime forfettario sono state modificate più volte nel corso degli anni dalle diverse Leggi di Bilancio. Per approfondire l’evoluzione normativa e conoscere tutte le modifiche intervenute nel tempo, consulta la nostra guida dedicata alla 👉 Partita IVA Agevolata Giovani
Limite di fatturato di 85.000 euro
Il limite ordinario per applicare il regime forfettario è pari a 85.000 euro di ricavi o compensi.
Per verificare la soglia occorre fare riferimento ai ricavi e compensi rilevanti secondo le regole del regime. In generale, nel forfettario assume rilievo il principio di cassa: bisogna quindi monitorare gli importi effettivamente incassati e non soltanto le fatture emesse.
Se l’attività inizia durante l’anno, il limite di accesso deve essere ragguagliato al periodo di attività secondo le disposizioni applicabili.
In presenza di più attività esercitate dalla stessa persona fisica, i ricavi e compensi rilevanti devono essere considerati complessivamente.
Regime forfettario e lavoro dipendente
È possibile avere contemporaneamente un lavoro dipendente e una Partita IVA forfettaria, ma bisogna verificare specifiche condizioni.
Per applicare il regime nel 2026, la soglia ordinaria dei redditi di lavoro dipendente e assimilati percepiti nel 2025 è di 35.000 euro.
La verifica della soglia è irrilevante nei casi di cessazione del rapporto di lavoro previsti dalla normativa. Occorre tuttavia esaminare l’eventuale presenza di altri rapporti di lavoro o redditi assimilati e le ulteriori cause ostative.
È inoltre necessario prestare attenzione all’attività svolta prevalentemente nei confronti del datore di lavoro attuale o dei datori di lavoro dei due precedenti periodi d’imposta, nonché dei soggetti a essi riconducibili.
Per gli esempi e le eccezioni consulta la nostra guida su Partita IVA e lavoro dipendente.
Partecipazioni in società e cause di esclusione
Il regime forfettario può essere incompatibile con la partecipazione a società di persone, associazioni professionali o imprese familiari.
Può essere inoltre precluso a chi controlla direttamente o indirettamente una SRL che esercita attività economiche direttamente o indirettamente riconducibili a quelle svolte individualmente, secondo le condizioni previste dalla legge.
Tra le ulteriori cause di esclusione rientrano determinati regimi speciali IVA, specifiche operazioni immobiliari e altre situazioni individuate dalla normativa.
Per i soggetti non residenti sono previste regole particolari: la possibilità di accedere al regime dipende anche dallo Stato di residenza e dalla quota di reddito prodotta in Italia.
Prima di scegliere il forfettario è quindi importante verificare la situazione complessiva, soprattutto se si possiedono quote societarie o si lavora anche come dipendente.
Rapporto con ex datore di lavoro
La normativa sul regime forfettario prevede una specifica limitazione per evitare l’utilizzo improprio della Partita IVA in sostituzione di un rapporto di lavoro dipendente.
In particolare, il regime agevolato non può essere applicato se l’attività viene svolta prevalentemente nei confronti dell’attuale datore di lavoro o di soggetti che sono stati datori di lavoro nei due anni precedenti.
La regola è stata introdotta per contrastare il fenomeno delle cosiddette “false Partite IVA”. Esistono tuttavia alcune eccezioni, soprattutto nei casi di praticantato obbligatorio o percorsi professionali specifici.
Regime forfettario al 5% o al 15%: quale aliquota si applica?
Il regime forfettario prevede un’imposta sostitutiva ordinaria del 15%, che sostituisce l’IRPEF e le relative addizionali sul reddito dell’attività.
Per le nuove attività che rispettano specifiche condizioni, l’aliquota può essere ridotta al 5% per il periodo d’imposta di avvio e i quattro successivi.
Quando spetta l'aliquota agevolata del 5%?
Per beneficiare del 5% è necessario verificare, tra le altre, queste condizioni:
- non aver esercitato, nei tre anni precedenti, attività artistica, professionale o d’impresa, anche in forma associata o familiare, secondo le regole previste;
- non avviare un’attività che costituisca mera prosecuzione di un lavoro dipendente o autonomo precedentemente svolto, salvo le eccezioni normative;
- in caso di prosecuzione di un’attività esercitata da un altro soggetto, rispettare le condizioni previste per i ricavi e compensi del precedente titolare.
Il 5% non è quindi automatico per chi apre una nuova Partita IVA e non è riservato esclusivamente ai giovani.
Il regime forfettario dura soltanto cinque anni?
No. Il regime forfettario non ha una durata massima generale. Può essere mantenuto finché vengono rispettati i requisiti.
È l’aliquota agevolata del 5% ad avere una durata limitata. Successivamente, se il contribuente può continuare ad applicare il regime, l’aliquota passa ordinariamente al 15%.
Per approfondire leggi Regime forfettario al 5% o al 15%: requisiti e differenze.
Cosa succede se non rispetti più i requisiti?
I requisiti per il regime forfettario non devono essere verificati solo al momento dell’apertura della Partita IVA, ma anche negli anni successivi.
Se durante l’attività viene meno uno dei requisiti richiesti o si verifica una causa di esclusione, il contribuente può perdere il diritto ad applicare il regime agevolato. In questi casi sarà necessario passare al regime ordinario o semplificato, con conseguente applicazione dell’IVA, obblighi contabili più articolati e diverse modalità di determinazione del reddito.
Per questo motivo è consigliabile monitorare periodicamente la propria situazione fiscale e verificare ogni anno il mantenimento dei requisiti previsti dalla legge.
Codice ATECO e coefficiente di redditività
Il codice ATECO identifica l’attività economica esercitata. La scelta corretta è importante per l’inquadramento dell’attività, gli adempimenti amministrativi e la determinazione del coefficiente di redditività applicabile.
Dal 1° aprile 2025 è operativa la classificazione ATECO 2025. Per le nuove attività occorre individuare il codice aggiornato, verificando la corrispondenza con l’attività effettivamente svolta.
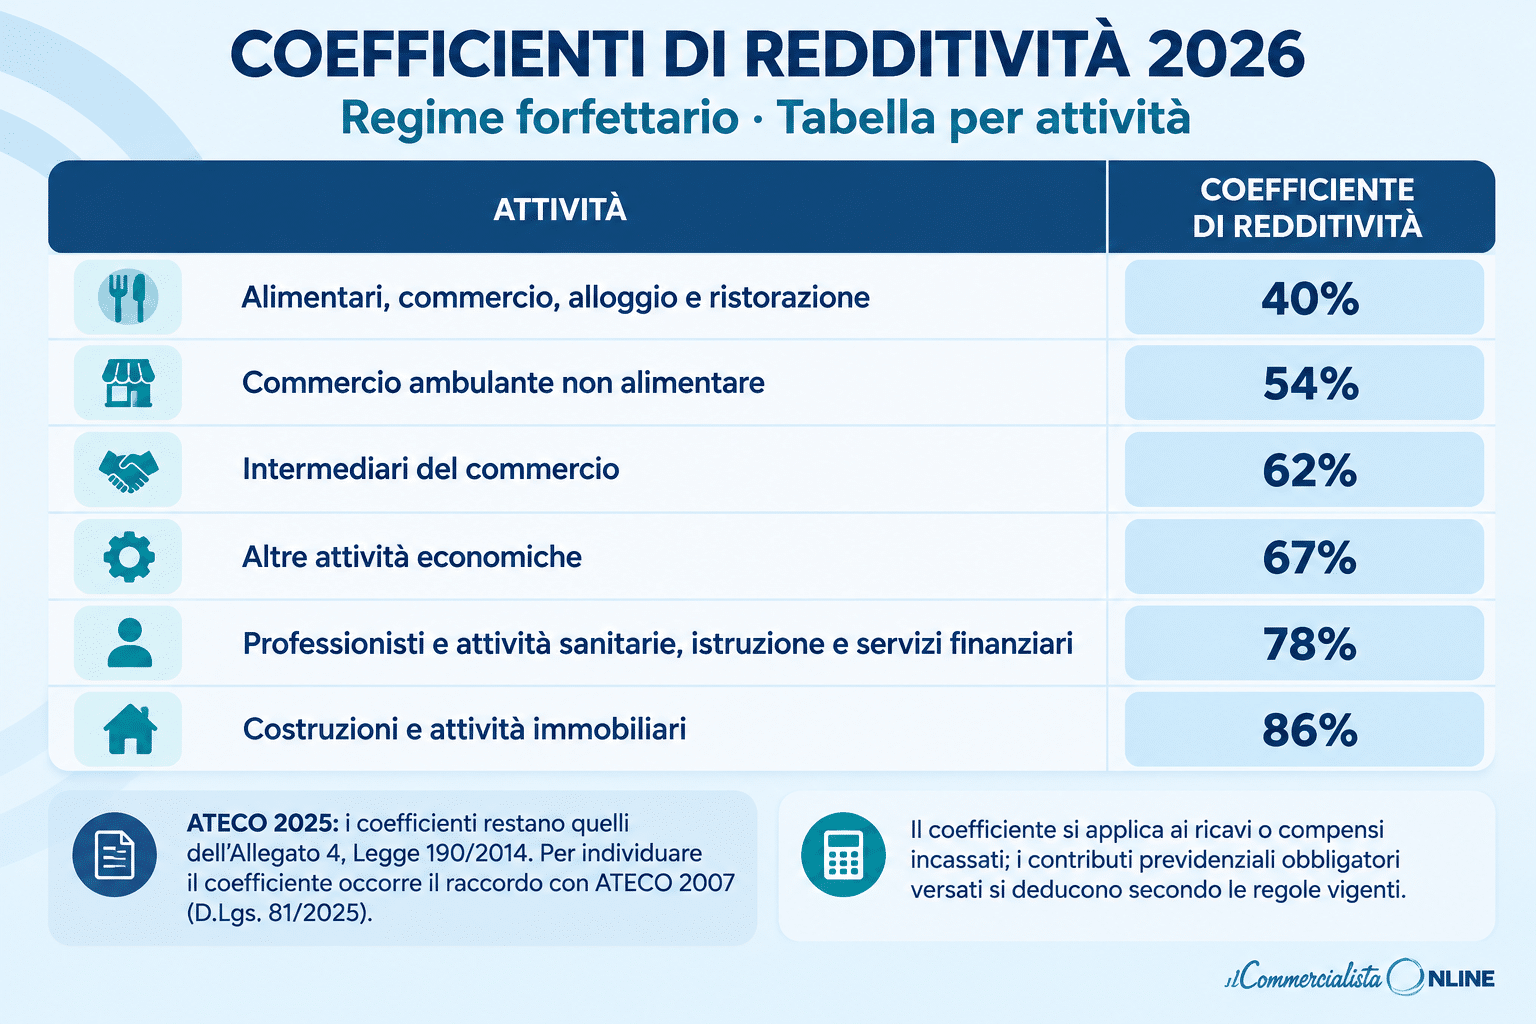
Il coefficiente di redditività rappresenta la percentuale dei ricavi o compensi che concorre alla formazione del reddito forfettario prima della deduzione dei contributi previdenziali obbligatori versati.
Quali sono i coefficienti di redditività?
I coefficienti variano in funzione del settore e dell’attività. Tra le percentuali previste dalla disciplina del regime figurano il 40%, il 54%, il 62%, il 67%, il 78% e l’86%.
Non è corretto attribuire un coefficiente basandosi soltanto sulla professione dichiarata in modo generico: è necessario verificare la classificazione effettiva e il suo collegamento alle categorie rilevanti per il regime forfettario.
Per individuare la percentuale applicabile consulta la tabella dei coefficienti di redditività del regime forfettario e la guida su come scegliere il codice ATECO.
Come si calcolano le tasse nel regime forfettario?
Le imposte nel regime forfettario non vengono calcolate direttamente sull’intero fatturato, ma sul reddito determinato applicando il coefficiente di redditività.
Il procedimento ordinario è il seguente:
- Individuare i ricavi o compensi fiscalmente rilevanti.
- Applicare il coefficiente di redditività.
- Dedurre i contributi previdenziali obbligatori versati, nei limiti e secondo le regole applicabili.
- Applicare l’imposta sostitutiva del 5% o del 15%.
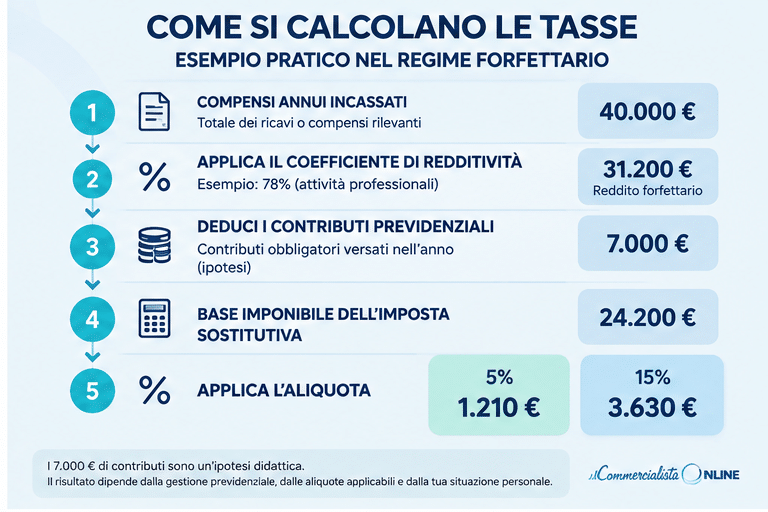
Esempio pratico: professionista con 40.000 euro di compensi
Supponiamo che un professionista incassi 40.000 euro nell’anno e che alla sua attività si applichi un coefficiente di redditività del 78%.
| Voce | Importo |
|---|---|
| Compensi annui incassati | 40.000 € |
| Coefficiente di redditività | 78% |
| Reddito forfettario prima dei contributi | 31.200 € |
| Contributi obbligatori versati nell’anno (ipotesi) | 7.000 € |
| Base imponibile dell’imposta sostitutiva | 24.200 € |
| Imposta sostitutiva al 5%, se spettante | 1.210 € |
| Imposta sostitutiva al 15% | 3.630 € |
Attenzione: i 7.000 euro di contributi rappresentano un’ipotesi didattica e non il calcolo dei contributi effettivamente dovuti. Il risultato dipende dalla gestione previdenziale, dalle aliquote applicabili, dai versamenti effettuati e dalla situazione personale.
L’imposta sostitutiva non rappresenta quindi il costo complessivo della Partita IVA: occorre considerare anche i contributi previdenziali.
Per effettuare una simulazione utilizza il nostro calcolatore delle imposte nel regime forfettario.
Contributi INPS nel regime forfettario 2026
Chi applica il regime forfettario deve generalmente versare anche i contributi previdenziali. Il regime fiscale non determina automaticamente la gestione previdenziale di appartenenza.
Le regole cambiano in base alla natura dell’attività.
Professionisti iscritti alla Gestione Separata INPS
I professionisti senza una cassa previdenziale autonoma sono generalmente iscritti alla Gestione Separata INPS.
Per il 2026, l’aliquota ordinaria dei professionisti non pensionati e privi di altra copertura previdenziale obbligatoria è pari al 26,07%. Per i pensionati e per i soggetti già assicurati presso altre forme previdenziali obbligatorie si applicano aliquote differenti, generalmente pari al 24%.
La contribuzione è determinata secondo le regole della Gestione Separata e non prevede lo stesso sistema di contributi fissi sul minimale previsto per artigiani e commercianti.
Artigiani e commercianti
Gli iscritti alle gestioni INPS degli artigiani e commercianti devono generalmente versare contributi sul minimale di reddito e, quando dovuti, contributi sulla parte eccedente.
Nel 2026 le aliquote ordinarie di riferimento sono:
- Artigiani: 24%.
- Commercianti: 24,48%, comprensiva della contribuzione aggiuntiva prevista per il settore.
Per il 2026 il reddito minimale di riferimento è pari a 18.808 euro. I contributi minimi annui ordinari indicati dall’INPS sono pari a 4.521,36 euro per gli artigiani e 4.611,64 euro per i commercianti, salvo le particolarità previste per età, periodi di iscrizione e agevolazioni.
Questi importi non devono essere confusi con un costo fisso applicabile a tutte le Partite IVA: riguardano specifiche gestioni previdenziali.
Riduzione INPS del 35% per i forfettari
Gli artigiani e commercianti che rispettano i requisiti possono richiedere il regime contributivo agevolato con riduzione del 35% della contribuzione dovuta.
L’agevolazione non si applica automaticamente a tutti i titolari di Partita IVA forfettaria e non è prevista con le stesse modalità per i professionisti iscritti alla Gestione Separata.
Prima di richiederla è opportuno valutare anche gli effetti sull’accredito previdenziale.
Per approfondire consulta le nostre guide sui contributi INPS nel regime forfettario e sui contributi INPS per artigiani e commercianti nel 2026.
Come aprire una Partita IVA in regime forfettario
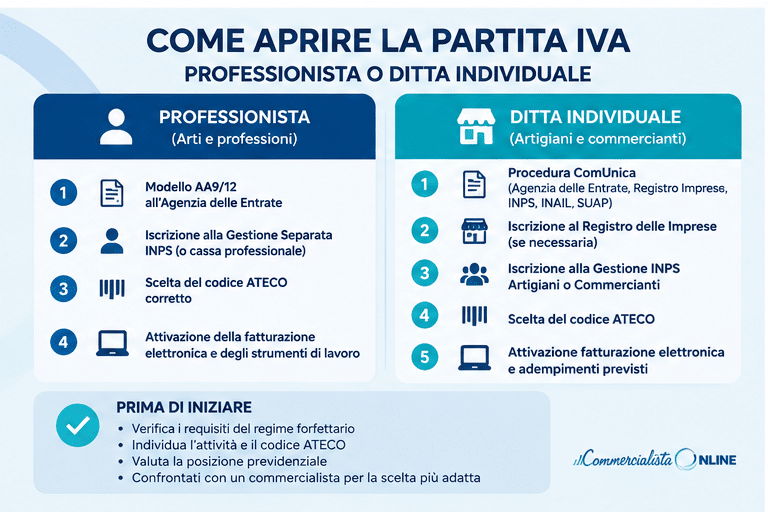
Per aprire una Partita IVA forfettaria è necessario individuare l’attività da svolgere, scegliere il codice ATECO corretto e verificare preventivamente i requisiti fiscali e previdenziali.
La procedura dipende dalla tipologia di attività.
Apertura Partita IVA per liberi professionisti
Per molti professionisti non iscritti al Registro delle Imprese, l’apertura avviene mediante la presentazione del modello AA9/12 all’Agenzia delle Entrate.
Occorre inoltre verificare l’iscrizione alla Gestione Separata INPS oppure alla cassa professionale competente.
Apertura Partita IVA per artigiani e commercianti
Per le attività d’impresa possono essere necessari ulteriori adempimenti, come l’iscrizione al Registro delle Imprese, l’attivazione della posizione previdenziale e le comunicazioni al SUAP o ad altri enti competenti.
In questi casi viene generalmente utilizzata la procedura ComUnica, secondo le regole applicabili.
Per una spiegazione dettagliata leggi la nostra guida completa per aprire Partita IVA.
Fatturazione elettronica e adempimenti del forfettario
Nel 2026 anche i contribuenti forfettari sono generalmente obbligati a emettere fattura elettronica attraverso il Sistema di Interscambio, salve le specifiche eccezioni previste dalla normativa.
La fattura deve contenere le informazioni obbligatorie e la corretta indicazione del regime fiscale. Nelle operazioni soggette alle regole ordinarie del forfettario non viene addebitata l’IVA.
Quando ricorrono i presupposti, sulle fatture non soggette a IVA di importo superiore a 77,47 euro si applica l’imposta di bollo di 2 euro, secondo le disposizioni vigenti.
Per le fatture elettroniche, l’imposta di bollo viene assolta con le modalità telematiche previste.
Restano inoltre importanti:
- la corretta conservazione delle fatture e della documentazione fiscale;
- il monitoraggio dei ricavi e compensi incassati;
- la verifica delle operazioni con l’estero e degli eventuali obblighi IVA specifici;
- la presentazione della dichiarazione annuale dei redditi;
- il versamento di imposte e contributi entro le scadenze previste.
Per la fatturazione puoi utilizzare anche Fattura1, il servizio di fatturazione elettronica de Il Commercialista Online.
Lavori con clienti o fornitori esteri? Anche nel regime forfettario, le operazioni con l’estero possono comportare obblighi specifici in materia di IVA, iscrizione al VIES, reverse charge, autofatturazione e INTRASTAT. Le regole cambiano a seconda che si tratti di beni o servizi e di operazioni UE o extra-UE. Per evitare errori, consulta la nostra guida completa su come fatturare all’estero.
Quando si pagano le tasse del regime forfettario?
Le imposte del regime forfettario vengono generalmente versate attraverso il modello F24, secondo il meccanismo del saldo e degli acconti.
Il saldo riguarda l’imposta dovuta per l’anno precedente, al netto degli acconti versati. Gli acconti riguardano invece l’imposta prevista per l’anno in corso e sono determinati secondo le regole applicabili.
Le scadenze ordinarie sono generalmente collocate tra giugno e novembre, ma possono essere interessate da differimenti o disposizioni particolari.
Nel 2026, ad esempio, è stato previsto un differimento al 20 luglio per determinate categorie di contribuenti, secondo le condizioni stabilite dalla normativa.
È importante distinguere le scadenze dell’imposta sostitutiva da quelle dei contributi previdenziali, che possono seguire calendari diversi.
Per date, codici tributo ed esempi consulta la nostra guida su saldo e acconto delle tasse.
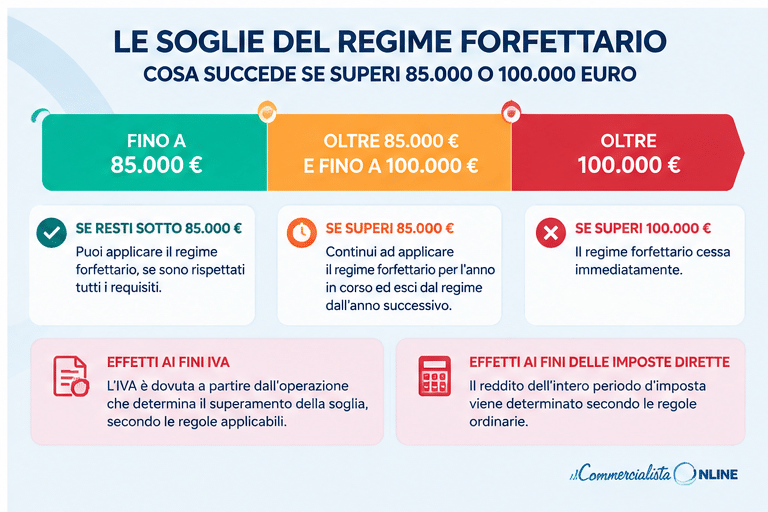
Superamento di 85.000 e 100.000 euro: quando si esce dal forfettario?
Se superi 85.000 euro ma non 100.000 euro
Se durante l’anno i ricavi o compensi rilevanti superano 85.000 euro senza oltrepassare 100.000 euro, in linea generale il contribuente continua ad applicare il regime forfettario per l’anno in corso ed esce dal regime dall’anno successivo.
Se superi 100.000 euro
Se i ricavi o compensi superano 100.000 euro nel corso dell’anno, il regime forfettario cessa di applicarsi immediatamente.
Ai fini IVA, l’imposta è dovuta a partire dall’operazione che determina il superamento della soglia, secondo le regole applicabili.
Ai fini delle imposte dirette, il reddito dell’intero periodo d’imposta viene determinato secondo le regole ordinarie.
È quindi importante programmare con attenzione la transizione, anche per quanto riguarda fatture, adempimenti IVA, documentazione e contabilità.
Per approfondire leggi la nostra guida sull’effettiva convenienza del regime forfettario.
Quando conviene il regime forfettario?
Il regime forfettario è spesso interessante per professionisti, freelance e piccole attività individuali che sostengono costi contenuti rispetto ai ricavi.
La convenienza non dipende però soltanto dall’aliquota del 5% o del 15%.
È necessario considerare anche:
- il coefficiente di redditività applicabile;
- i costi effettivi dell’attività;
- l’IVA pagata sugli acquisti, generalmente non detraibile nel forfettario;
- i contributi previdenziali dovuti;
- le eventuali detrazioni IRPEF personali utilizzabili su altri redditi;
- la tipologia dei clienti e gli investimenti previsti.
Per un professionista con spese ridotte, il regime forfettario può offrire un vantaggio significativo. Per un’impresa che sostiene costi elevati o acquista frequentemente beni e attrezzature, il confronto può portare a un risultato diverso.
Nel regime forfettario le spese effettivamente sostenute non sono deducibili analiticamente, poiché il reddito viene determinato applicando il coefficiente di redditività. Fanno eccezione i contributi previdenziali obbligatori versati, deducibili secondo le regole previste. Per approfondire consulta la nostra guida su quali costi si possono dedurre nel regime forfettario.
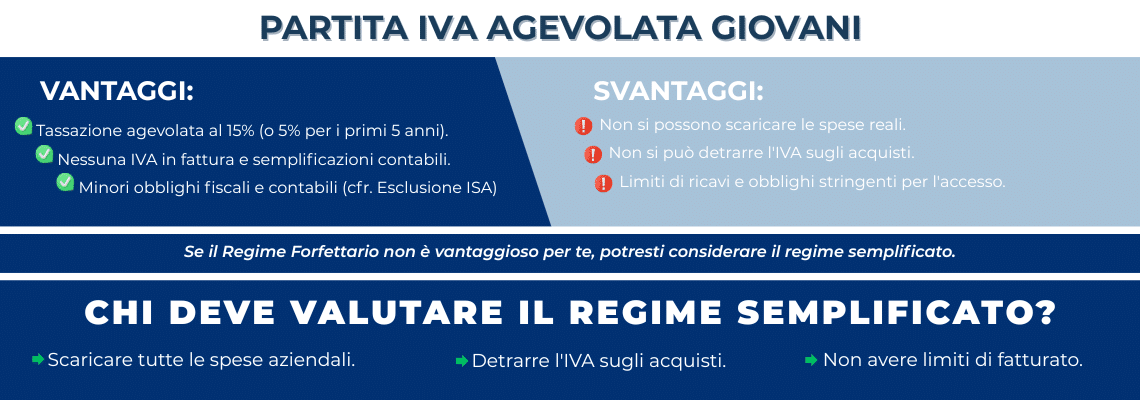
📌 Scopri di più sul Regime Semplificato qui: Guida al Regime Semplificato
Per approfondire il confronto tra pro e contro dei due regimi fiscali leggi il post:👉 Forfettario vs Semplificato: quale conviene?
Regime forfettario o contabilità semplificata?
| Elemento | Forfettario | Semplificato |
|---|---|---|
| Calcolo del reddito | Coefficiente di redditività | Ricavi e costi secondo le regole applicabili |
| Tassazione | Imposta sostitutiva del 5% o 15% | IRPEF e addizionali, secondo le regole ordinarie |
| IVA sulle vendite | Generalmente non addebitata | Generalmente applicata |
| IVA sugli acquisti | Generalmente non detraibile | Detraibile se ne ricorrono i presupposti |
| Costi effettivi | Non dedotti analiticamente | Deducibili secondo la normativa |
| Adempimenti | Semplificati | Più articolati |
Non esiste quindi un regime universalmente migliore. Prima di scegliere è opportuno effettuare una simulazione fiscale e previdenziale personalizzata.
Approfondisci il confronto nella nostra guida al regime semplificato.
Quanto costa gestire una Partita IVA forfettaria?
La gestione di una Partita IVA forfettaria comprende attività che vanno oltre la semplice emissione delle fatture.
È importante verificare periodicamente gli incassi, programmare i versamenti, controllare i requisiti di permanenza e predisporre correttamente la dichiarazione dei redditi.
Con Il Commercialista Online puoi affidare la gestione fiscale a uno studio di Dottori Commercialisti specializzato nell’assistenza a distanza.
I nostri pacchetti di gestione per il regime forfettario partono da 33 euro + IVA al mese, con compensi variabili in base al servizio scelto.
Se hai bisogno soltanto della dichiarazione annuale, è disponibile anche il servizio dedicato a partire da 400 euro + IVA all’anno, secondo le condizioni applicabili.
Per conoscere il servizio più adatto alla tua attività, contatta Il Commercialista Online.
❓Domande Frequenti sul Regime Forfettario
Che vuol dire regime forfettario?
Il termine “forfettario” deriva dal francese forfait e indica qualcosa che viene determinato in modo prestabilito, senza effettuare un calcolo dettagliato di ogni singola voce.
Nel regime forfettario, infatti, il reddito imponibile non viene calcolato sottraendo tutte le spese effettivamente sostenute dai ricavi, ma applicando una percentuale fissa (chiamata coefficiente di redditività) ai compensi o ricavi incassati.
Su questo reddito si applica un’imposta sostitutiva pari al 15%, che può ridursi al 5% per i primi 5 anni in presenza di determinati requisiti.
In altre parole, il regime forfettario è un sistema semplificato che consente di calcolare tasse e adempimenti fiscali in modo più semplice rispetto ai regimi ordinari.
Che cos'è il regime forfettario in parole semplici?
Il regime forfettario è un regime fiscale agevolato pensato per chi ha una Partita IVA individuale e svolge un’attività come libero professionista, artigiano, commerciante o ditta individuale. Consente di pagare le tasse in modo più semplice rispetto ai regimi ordinari, con meno adempimenti burocratici e una tassazione generalmente più conveniente.
In pratica, non devi calcolare il guadagno effettivo sottraendo tutte le spese sostenute. Lo Stato presume una percentuale di costi in base alla tua attività e applica le imposte solo su una parte dei ricavi, determinata dal cosiddetto coefficiente di redditività.
Che differenza c'è tra regime forfettario e ordinario?
Il regime forfettario e il regime ordinario sono due modalità diverse di tassazione per chi possiede una Partita IVA.
Come visto nella risposta precedente, il regime forfettario prevede regole semplificate per il calcolo delle imposte e degli adempimenti fiscali, mentre il regime ordinario segue criteri più articolati e richiede una gestione contabile più completa.
La scelta tra i due regimi dipende da diversi fattori, tra cui il volume dei ricavi, la tipologia di attività svolta e la struttura dei costi sostenuti. Per questo motivo è sempre consigliabile valutare attentamente la propria situazione prima di scegliere il regime fiscale più adatto.
Qual è il coefficiente di redditività per il mio Codice ATECO?
Il reddito imponibile si calcola con il coefficiente di redditività. Trova il tuo
Chi paga l'IVA nel regime forfettario?
Chi aderisce al regime forfettario non addebita l’IVA ai propri clienti e, di conseguenza, non deve versarla all’Agenzia delle Entrate sulle fatture emesse.
Questo non significa però che il forfettario non paghi mai l’IVA. L’IVA continua infatti a essere pagata sugli acquisti di beni e servizi effettuati per l’attività, ma non può essere recuperata o portata in detrazione come avviene negli altri regimi fiscali.
In pratica, il professionista o l’imprenditore in regime forfettario emette fatture senza IVA, mentre sostiene il costo dell’IVA inclusa negli acquisti effettuati per svolgere la propria attività.
Come funziona la contabilità forfettaria?
Uno dei principali vantaggi del regime forfettario è la semplificazione degli adempimenti contabili. Chi aderisce a questo regime non è tenuto a registrare contabilmente fatture e costi secondo le regole previste per i regimi ordinari e non deve predisporre scritture contabili complesse.
È comunque necessario conservare le fatture emesse e ricevute, monitorare i ricavi incassati e verificare il rispetto dei requisiti di permanenza nel regime.
In particolare, per compilare correttamente il quadro RS del Modello Redditi può essere necessario raccogliere e riepilogare informazioni come il costo del personale, i compensi corrisposti a collaboratori, le spese per lavoro dipendente e altri dati richiesti dalla dichiarazione. Per questo motivo molti contribuenti in regime forfettario mantengono un prospetto interno di incassi, spese e documentazione fiscale o si affidano a un commercialista per la gestione della documentazione.
In sintesi, il regime forfettario riduce gli obblighi contabili, ma non elimina la necessità di conservare e organizzare i dati necessari per gli adempimenti fiscali annuali.
Come Funziona la Marca da Bollo sulle Fatture?
Quando si applica la marca da bollo da 2 euro su fatture cartacee, elettroniche o inviate via email in formato PDF? E come si paga l’imposta di bollo in modo virtuale? Scopri tutte le informazioni dettagliate nel nostro articolo su Marca da bollo sulle fatture.
Come fare una fattura elettronica in regime forfettario?
Per emettere una fattura elettronica nel regime forfettario è necessario utilizzare un servizio abilitato alla trasmissione tramite Sistema di Interscambio (SdI), inserire i dati del cliente, il codice natura IVA appropriato e la dicitura relativa al regime fiscale applicato.
La fattura non prevede generalmente l’addebito dell’IVA né l’applicazione della ritenuta d’acconto. Quando dovuta, occorre inoltre assolvere l’imposta di bollo di 2 euro.
Per gli esempi pratici consulta la nostra guida su come emettere fattura nel regime forfettario.
Come si emette una fattura per operazioni estere nel Regime Forfettario?
Nel Regime Forfettario, quando si effettuano operazioni con clienti esteri (UE o extra-UE), è necessario rispettare alcune regole specifiche, come l’indicazione della dicitura corretta e l’eventuale iscrizione al VIES per operazioni intracomunitarie.
Scopri tutti i dettagli nella nostra guida completa: 👉 Forfettario: fattura per operazioni estere
Cos’è la rivalsa INPS e come si applica?
La rivalsa INPS è una maggiorazione del 4% che i liberi professionisti iscritti alla Gestione Separata possono applicare in fattura al cliente.
⚠️ Non è obbligatoria, ma facoltativa: va concordata con il committente.
Nel regime forfettario, la rivalsa fa parte del reddito e può incidere sul superamento del limite di 85.000 €.
📌 Trovi tutti i dettagli nella guida completa: 👉 Rivalsa INPS 4%
Come sapere se un professionista è in regime forfettario?
Un modo semplice è controllare la sua fattura. Se il professionista è in regime forfettario:
- Non addebita l’IVA
- Indica la dicitura: “Operazione in franchigia da IVA ai sensi dell’art. 1, commi 54–89, L. 190/2014”
- Specifica: “Imposta di bollo assolta sull’originale” (se l’importo supera 77,47 €)
- Non applica la ritenuta d’acconto
In alcuni casi, puoi anche chiedere direttamente conferma al professionista.
Quanti anni si può rimanere nel regime forfettario?
Non esiste un limite massimo di anni per rimanere nel regime forfettario. Puoi continuare ad applicarlo finché rispetti i requisiti previsti dalla legge e non si verificano cause di esclusione.
Se superi 85.000 euro di ricavi o compensi, senza oltrepassare 100.000 euro, in generale esci dal regime dall’anno successivo. Se invece superi 100.000 euro, il regime cessa immediatamente, con le conseguenze fiscali previste dalla normativa.
L’aliquota agevolata del 5%, quando spettante, si applica soltanto per il periodo d’imposta di inizio attività e i quattro successivi. Dopo questo periodo, se permangono i requisiti, si applica ordinariamente l’aliquota del 15%.
Evoluzione del regime forfettario: tutte le novità anno per anno
Il Regime Forfettario ha subito diverse modifiche nel tempo. Se vuoi conoscere i dettagli delle normative passate, consulta gli eBook dedicati pubblicati anno per anno:
▶️ Guarda i nostri Webinar sul Regime Forfettario
Regime forfettario: scopri i nostri approfondimenti

Vuoi una guida chiara e aggiornata su tutto il Regime Forfettario 2026?
- Temi che tasse e contributi siano troppo alti?
- Vuoi scoprire se puoi accedere ai vantaggi fiscali del Regime Forfettario?
- Non sai da dove partire per aprire la tua Partita IVA?
Se hai risposto SÌ a una di queste domande, abbiamo la guida che fa per te! 😉
Compila il modulo per scaricare GRATIS l'eBook!
Affidati ai primi commercialisti online dal 2006
Siamo Giuseppe De Benedictis e Michela Vernieri Cotugno, due dottori commercialisti.
Da oltre vent’anni siamo il punto di riferimento per tutti coloro che vogliono aprire una nuova attività.
A differenza degli altri siti non siamo una piattaforma di marketing, ma siamo professionisti iscritti all'albo continuamente aggiornati sulla complessa materia fiscale e del lavoro in un paese dove le norme cambiano continuamente.
SCOPRI LE NOSTRE GUIDE aggiornate 2026
Chiarisci ogni dubbio!
Prenota una consulenza e ricevi consigli, informazioni su misura ed un preventivo
Orari
Ci trovi anche presso i nostri uffici in Via Vittorio Emanuele III, 66 Venafro, Isernia
Dal lunedì al venerdì
09:00 -13:00, 15:30-19:00
Chiuso: sabato e domenica
La nostra storia
Perché siamo diversi
Nel 2006, il mondo della consulenza fiscale era legato a un modello tradizionale, spesso percepito come lento, distante e poco trasparente dai professionisti come te.
Abbiamo capito che il digitale poteva rendere la consulenza più efficiente, ma ci siamo rifiutati di credere che questo dovesse significare perdere il rapporto umano.
Così abbiamo fondato Il Commercialista Online, il primo studio digitale in Italia, per unire la competenza di Dottori Commercialisti all’efficienza della migliore tecnologia.
La nostra missione è la stessa di allora: offrire a ogni imprenditore la serenità di un partner fiscale che risponde, chiarisce i dubbi e lo guida nelle scelte strategiche.
Oggi, citati da Forbes e Il Sole 24 Ore, siamo il punto di riferimento per oltre 10.000 professionisti che hanno scelto di essere seguiti da una persona, non da un software.
Se anche tu credi che la tecnologia debba servire le persone e non sostituirle, il primo passo è una consulenza per conoscerci e capire come possiamo aiutarti.
Il valore di ‘Il Commercialista Online’ è stato ufficialmente riconosciuto anche da Il Sole 24 Ore nell’ormai lontano 2010, quando parlare di commercialista sul web era quasi un’eresia. La nostra visione pionieristica si è trasformata in un punto di riferimento serio e competente nel panorama fiscale italiano.


