Fattura elettronica: Guida completa 2026 per Partite IVA e Società
Devi emettere una fattura elettronica ma non sai come fare?
Non agitarti, sei nel posto giusto 😉
In questa guida troverai indicazioni semplici e consigli pratici per affrontarla senza attacchi di panico!
- Dott.ssa Michela Vernieri Cotugno
- Aggiornato il 04/11/2026
La fattura elettronica è ormai uno strumento indispensabile per la maggior parte delle imprese, dei professionisti e dei titolari di Partita IVA.
Dal 1° gennaio 2024, l’obbligo di fatturazione elettronica è stato esteso anche ai contribuenti in regime forfettario che, fino al 31 dicembre 2023, beneficiavano dell’esonero in base ai ricavi o compensi dell’anno precedente, ferme restando le esclusioni previste dalla normativa.
Ma come si emette una fattura elettronica? Quali dati bisogna inserire? Come funziona il Sistema di Interscambio (SdI) e cosa succede se una fattura viene scartata?
In questa guida aggiornata al 2026 scoprirai:
- come funziona la fatturazione elettronica;
- chi è obbligato e quali sono le principali esclusioni;
- come compilare e inviare correttamente una fattura;
- quali errori evitare e come correggerli;
- come gestire l’imposta di bollo e la conservazione digitale;
- cosa sapere sulle fatture relative alle operazioni con l’estero.
L’obiettivo è aiutarti a gestire la fatturazione elettronica in modo semplice, evitando gli errori più comuni e rispettando gli adempimenti fiscali.
Come funziona la fattura elettronica e il Sistema di Interscambio (SdI)
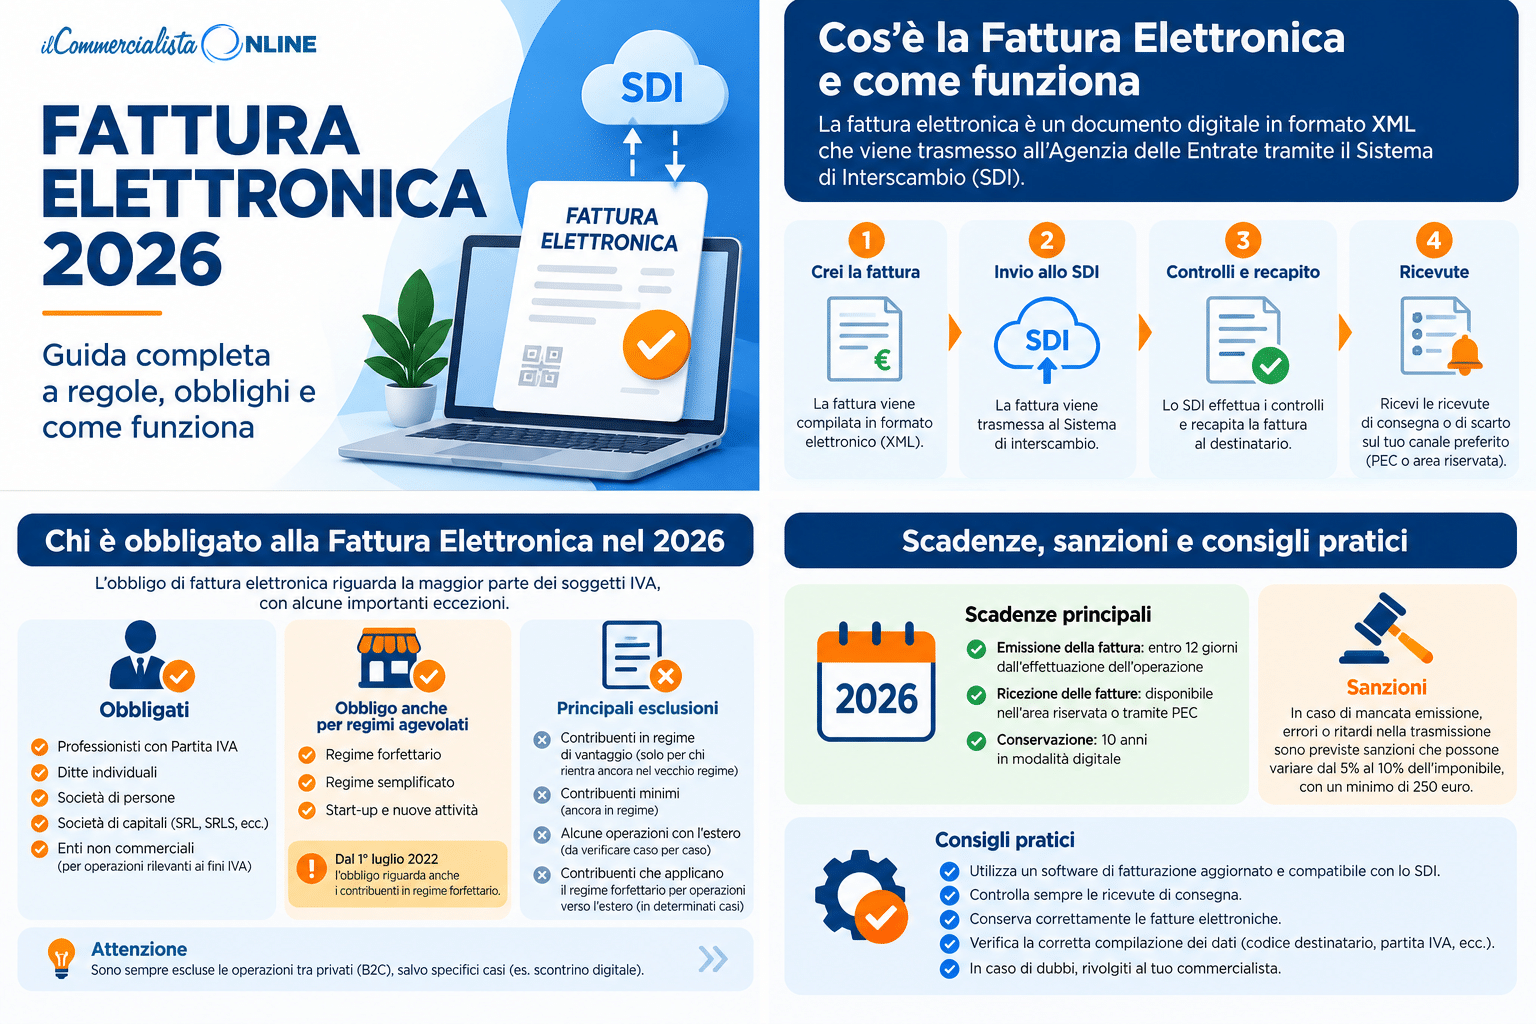
La fattura elettronica è un documento informatico in formato XML (eXtensible Markup Language), predisposto secondo le specifiche tecniche dell’Agenzia delle Entrate e trasmesso attraverso il Sistema di Interscambio (SdI).
A differenza di una fattura in PDF inviata tramite email, la fattura elettronica deve seguire un preciso processo di emissione e trasmissione.
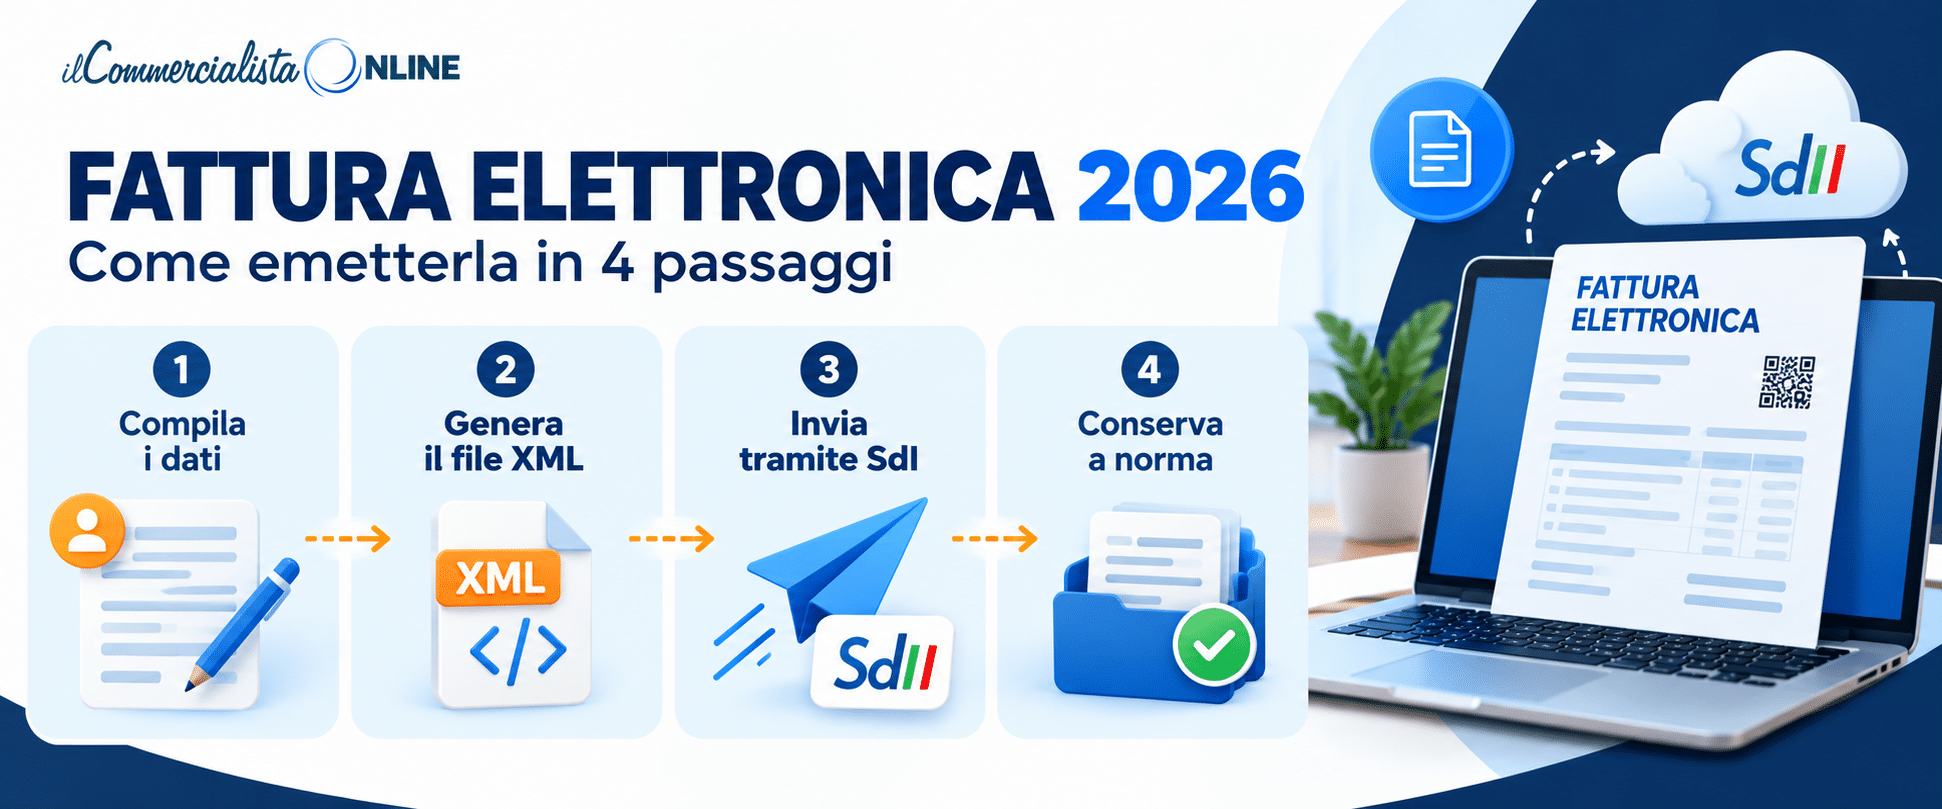
Come funziona la fatturazione elettronica?
- Compilazione della fattura – Si inseriscono i dati del cliente, la descrizione dell’operazione, gli importi e il corretto trattamento IVA.
- Creazione del file XML – Il software genera la fattura nel formato elettronico previsto dall’Agenzia delle Entrate.
- Invio al Sistema di Interscambio – Il file viene trasmesso allo SdI, che effettua controlli formali e, se superati, procede al recapito al destinatario.
- Verifica delle notifiche – È importante controllare l’esito dell’invio, perché una fattura scartata dallo SdI si considera non emessa.
- Conservazione digitale – Dopo l’emissione, le fatture elettroniche devono essere conservate digitalmente a norma, secondo le disposizioni fiscali e le regole tecniche applicabili. Non è sufficiente salvare il file XML sul computer: occorre utilizzare un sistema di conservazione idoneo a garantirne autenticità, integrità, leggibilità e reperibilità nel tempo. Il servizio gratuito dell’Agenzia delle Entrate rappresenta una delle soluzioni disponibili.
Chi è obbligato alla fattura elettronica nel 2026?
Nel 2026 la fatturazione elettronica tramite il Sistema di Interscambio (SdI) è obbligatoria, in linea generale, per i soggetti titolari di Partita IVA stabiliti in Italia, salvo specifiche esclusioni previste dalla normativa.
L’obbligo riguarda principalmente:
- Imprese e società, comprese SRL, SRLS e società di persone.
- Professionisti e lavoratori autonomi titolari di Partita IVA.
- Ditte individuali, comprese le attività artigianali e commerciali.
- Contribuenti in regime forfettario, indipendentemente dal volume dei compensi o ricavi, a partire dal 1° gennaio 2024.
- Contribuenti in regime di vantaggio, secondo le disposizioni applicabili.
Chi è escluso dall'obbligo?
Le esclusioni devono essere valutate in relazione alla tipologia di soggetto e di operazione.
Tra i principali casi particolari rientrano:
-
Prestazioni sanitarie verso persone fisiche: per le prestazioni sanitarie rese a persone fisiche, nei casi previsti dalla normativa, continua ad applicarsi il divieto di emissione della fattura elettronica attraverso il Sistema di Interscambio (SdI), a tutela dei dati personali e sanitari. Il divieto riguarda la tipologia di prestazione e non costituisce un’esclusione generalizzata per tutti i professionisti sanitari.
-
Soggetti non stabiliti in Italia, per i quali la sola identificazione IVA italiana non comporta automaticamente l’obbligo generalizzato di fatturazione elettronica tramite SdI. –
- Operazioni con soggetti esteri, per le quali sono previste regole specifiche di fatturazione e comunicazione dei dati.
Attenzione: essere in regime forfettario non costituisce più, di per sé, una causa di esonero dalla fatturazione elettronica.
Prima di applicare un’esclusione è sempre necessario verificare la normativa relativa alla specifica operazione.
Come compilare correttamente una fattura elettronica ed evitare gli errori più comuni.
Per compilare correttamente una fattura elettronica è necessario prestare attenzione ai dati del cliente, alla descrizione dell’operazione e al trattamento fiscale applicato.
Un errore può provocare lo scarto del documento da parte del Sistema di Interscambio (SdI) oppure richiedere una successiva rettifica.
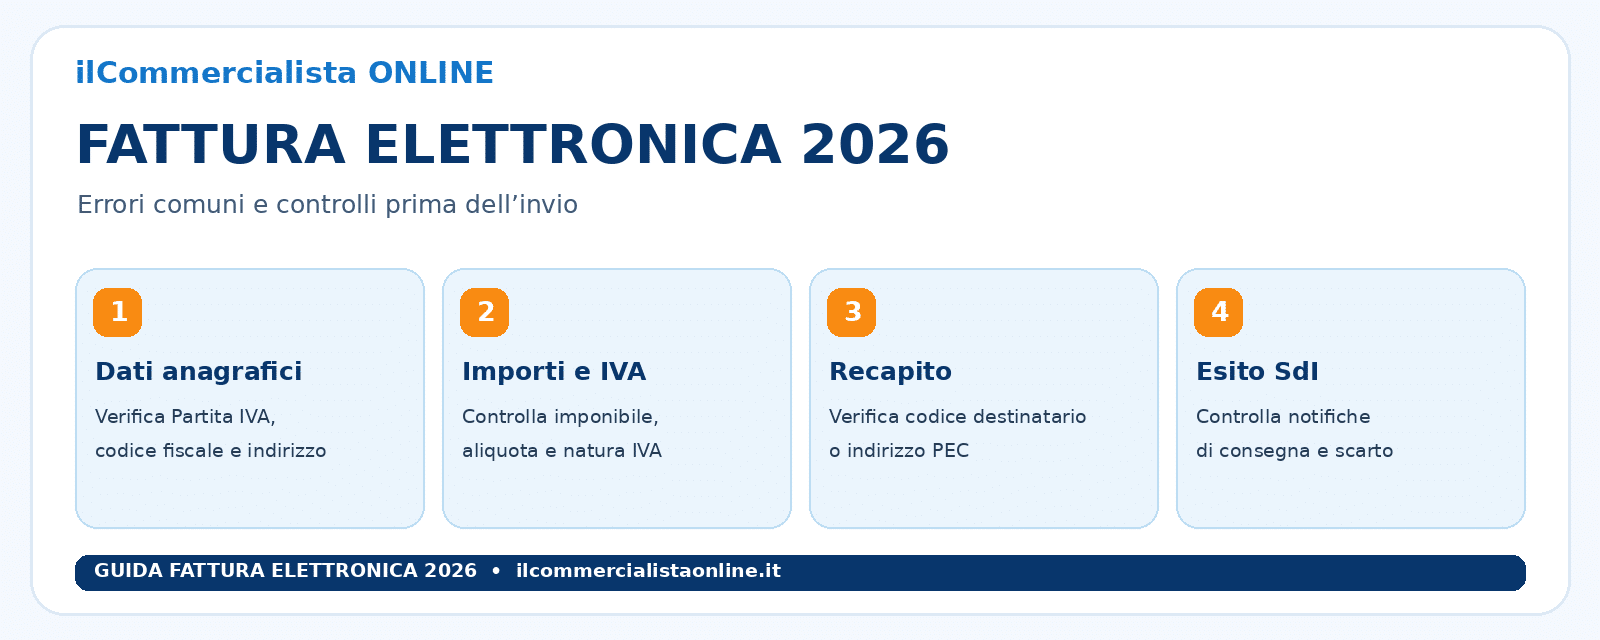
Quali dati controllare prima dell'invio?
1. Dati del cliente
Verifica la denominazione o il nome e cognome del destinatario, la Partita IVA o il codice fiscale, l’indirizzo e gli altri dati richiesti.
2. Importi e trattamento IVA
Controlla imponibile, aliquota IVA oppure codice natura dell’operazione, quando previsto. Se applichi il regime forfettario, verifica anche la corretta indicazione della non applicazione dell’IVA e dell’eventuale imposta di bollo.
3. Codice destinatario o PEC
Verifica il recapito telematico del cliente. Se il destinatario ha registrato un indirizzo telematico presso l’Agenzia delle Entrate, lo SdI utilizza quello registrato, che prevale sul recapito indicato nella fattura.
4. Esito della trasmissione
Dopo l’invio, controlla le notifiche del Sistema di Interscambio (SdI). Una ricevuta di scarto indica che la fattura non è stata emessa: occorre quindi correggere il documento e trasmetterlo nuovamente.
Secondo i chiarimenti dell’Agenzia delle Entrate, la fattura scartata può essere corretta e reinviata, preferibilmente con la stessa data e numerazione, entro cinque giorni dalla notifica di scarto, nel rispetto delle condizioni previste dalla normativa e dei chiarimenti di prassi.
Attenzione: il superamento dei controlli dello SdI non garantisce che tutti i dati fiscali della fattura siano corretti. È quindi importante verificare il documento prima della trasmissione.
Per approfondire, consulta la nostra guida su come correggere una fattura elettronica scartata.
Codice destinatario e PEC – Come ricevere una fattura elettronica
Per ricevere una fattura elettronica è necessario conoscere il funzionamento del codice destinatario e dell’indirizzo PEC.
Il Sistema di Interscambio (SdI) utilizza queste informazioni per recapitare le fatture elettroniche ai destinatari.
Cos'è il codice destinatario?
Il codice destinatario è un codice alfanumerico di 7 caratteri che identifica il canale telematico utilizzato per ricevere le fatture elettroniche.
Se utilizzi un software di fatturazione elettronica, il fornitore del servizio può comunicarti il codice destinatario da utilizzare.
🔗 Per maggiori dettagli su come funziona il codice destinatario e come utilizzarlo correttamente, leggi:
👉 Come funziona il codice destinatario SDI
Si può ricevere una fattura elettronica tramite PEC?
Sì. In alternativa al codice destinatario di 7 caratteri, è possibile ricevere le fatture elettroniche tramite un indirizzo di Posta Elettronica Certificata (PEC).
In questo caso, nella fattura elettronica deve essere indicato il codice destinatario convenzionale 0000000 e deve essere compilato il campo relativo alla PEC del destinatario.
Attenzione: se il destinatario ha registrato un indirizzo telematico preferenziale (codice destinatario o PEC) presso l’Agenzia delle Entrate, il Sistema di Interscambio utilizza quello registrato, anche quando nella fattura è indicato un recapito diverso.
È quindi consigliabile verificare i dati di recapito del cliente prima dell’emissione della fattura.
Quando si utilizza il codice 0000000?
Il codice convenzionale 0000000 viene utilizzato, tra gli altri casi, quando il destinatario non dispone di un codice destinatario oppure quando la fattura viene recapitata tramite PEC.
Per le fatture destinate a consumatori finali, il codice 0000000 è generalmente accompagnato dal codice fiscale del cliente, quando previsto.
Come registrare il proprio indirizzo telematico?
L’Agenzia delle Entrate mette a disposizione, nell’area riservata del portale Fatture e Corrispettivi, un servizio per registrare l’indirizzo telematico prescelto per ricevere le fatture elettroniche.
Puoi registrare un codice destinatario oppure un indirizzo PEC.
Cosa succede se la fattura elettronica non viene recapitata?
Quando il Sistema di Interscambio (SdI) non riesce a recapitare una fattura elettronica, il documento viene messo a disposizione del destinatario nell’area riservata del portale Fatture e Corrispettivi dell’Agenzia delle Entrate.
Il fornitore riceve una ricevuta di impossibilità di recapito e deve comunicare tempestivamente al cliente che la fattura è disponibile nell’area riservata, anche trasmettendone una copia informatica o analogica.
Attenzione: una fattura non recapitata non coincide con una fattura scartata. La prima può essere stata regolarmente emessa, mentre la seconda si considera non emessa.
Se il Sistema di Interscambio scarta il documento, è necessario individuare il motivo dello scarto, correggere gli errori e procedere a un nuovo invio nei termini previsti.
Per conoscere le cause più frequenti e le modalità di correzione, consulta la nostra guida su come correggere una fattura elettronica scartata.
Cosa deve contenere una fattura elettronica?
Ogni fattura elettronica, per essere valida, deve includere una serie di dati obbligatori. Ecco cosa non può mancare:
👤 Dati del fornitore (cioè tu)
- Nome e Cognome / Ragione sociale
- Indirizzo completo
- Codice fiscale e/o partita IVA
👥 Dati del cliente:
- Denominazione/Ragione sociale
- Indirizzo completo
- Codice fiscale e/o partita IVA
- Dati per il recapito della fattura elettronica: codice destinatario, indirizzo PEC oppure codice convenzionale previsto dalle specifiche tecniche, in base alla tipologia di destinatario.
🧾 Dati della fattura:
- Numero progressivo di emissione
- Data di emissione
- Data dell’operazione (se diversa dalla data di emissione)
- Descrizione dettagliata del servizio o del bene venduto
- Quantità, prezzo unitario, eventuali sconti
- Totale imponibile e (se applicabile) IVA
⚖️ IVA o esenzione
- Operazioni soggette a IVA: indicare l'aliquota applicabile e l'imposta, secondo le regole previste.
- Operazioni esenti: indicare il codice natura IVA appropriato (ad esempio N4 per le operazioni esenti) e il riferimento normativo, quando richiesto.
- Regime forfettario: indicare il codice natura N2.2 per le operazioni non soggette a IVA in regime forfettario e riportare la dicitura normativa prevista: «Operazione senza applicazione dell'IVA ai sensi dell'art. 1, commi da 54 a 89, della Legge 190/2014».
Eventuali diciture obbligatorie:
🧾 Bollo virtuale
Per le fatture relative a operazioni soggette all’imposta di bollo, quando l’importo supera 77,47 euro, è generalmente dovuto un bollo di 2 euro. L’applicazione dipende dalla natura dell’operazione e dalle specifiche disposizioni fiscali.
Con Fattura1, la nostra applicazione per la fatturazione elettronica, puoi compilare le fatture attraverso una procedura guidata, riducendo il rischio di errori nei dati e nella trasmissione.
Prima dell’invio è comunque importante verificare la correttezza delle informazioni e il trattamento fiscale dell’operazione.
Cosa fare se una fattura elettronica viene scartata?
Quando il Sistema di Interscambio (SdI) scarta una fattura, il documento si considera non emesso.
Occorre leggere la ricevuta di scarto, individuare l’errore, correggere il file XML e trasmetterlo nuovamente.
Secondo i chiarimenti dell’Agenzia delle Entrate, in caso di scarto è opportuno procedere alla correzione e al nuovo invio della fattura, preferibilmente entro cinque giorni dalla notifica, mantenendo, ove possibile, la data e il numero del documento originario. Restano fermi i termini ordinari di emissione e le condizioni previste dalla normativa.
Se invece la fattura è stata regolarmente accettata dallo SdI ma contiene errori fiscali o sostanziali, bisogna valutare lo strumento di rettifica appropriato, come una nota di variazione nei casi previsti.
La correzione deve essere valutata in relazione alla natura dell’errore e ai termini di emissione applicabili.
Entro quando deve essere emessa una fattura elettronica?
Per le operazioni soggette alle regole ordinarie di fatturazione, occorre distinguere tra fattura immediata e fattura differita.
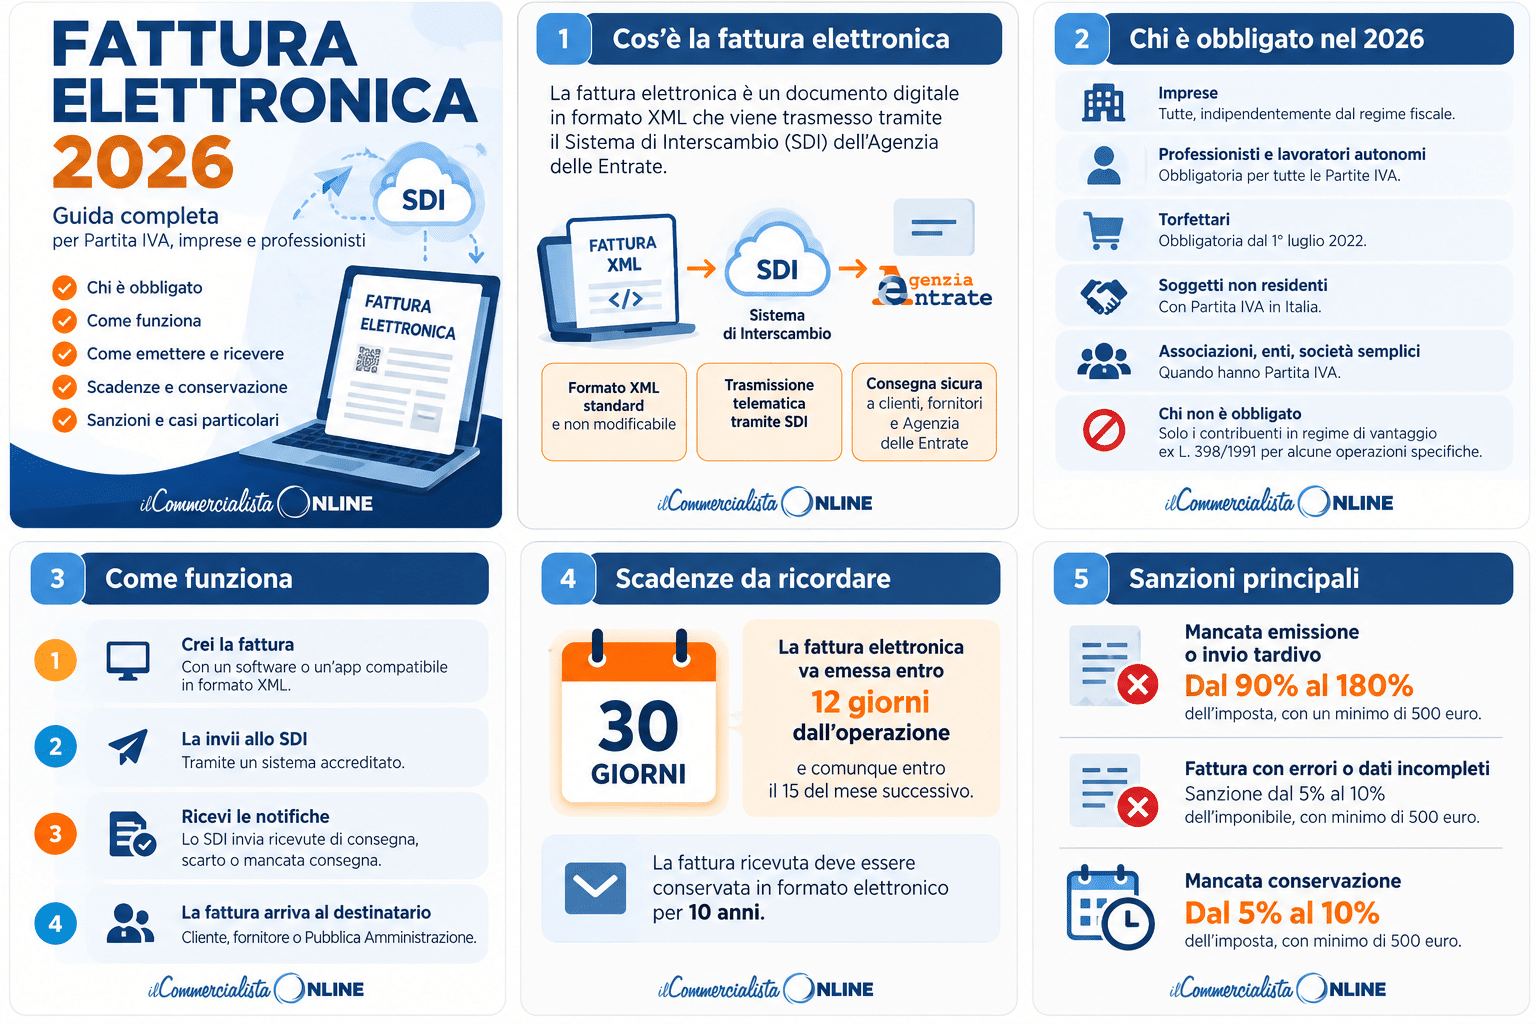
Fattura immediata: deve essere emessa, in linea generale, entro 12 giorni dalla data di effettuazione dell’operazione.
Fattura differita: nei casi consentiti dalla normativa e in presenza della documentazione richiesta, può essere emessa entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni.
La data della fattura e la data di trasmissione allo SdI non coincidono necessariamente.
Il termine applicabile deve essere individuato considerando il tipo di operazione, il momento di effettuazione e le eventuali disposizioni speciali.
🔎 Errori più comuni nelle e-fatture
- Dati anagrafici sbagliati (P.IVA, CF, indirizzo)
- Codice destinatario o PEC errati
- Errori negli importi o nell’IVA
- Descrizione incompleta o troppo generica
- Bollo virtuale omesso, quando invece è obbligatorio
Anche se il SdI fa un controllo formale, non rileva tutti gli errori di contenuto. Per questo è fondamentale verificarla prima dell’invio.
Come si correggono gli errori?
Errori formali nella fattura elettronica
Un errore nella descrizione, nella causale o nelle annotazioni non richiede necessariamente l’annullamento della fattura.
Occorre distinguere le semplici imprecisioni che non incidono sui dati fiscalmente rilevanti dagli errori che compromettono la corretta documentazione dell’operazione.
In alcuni casi può essere sufficiente trasmettere al cliente una comunicazione esplicativa; in altri è necessario valutare una rettifica del documento.
Errori negli importi, nell'IVA o nei dati obbligatori
Se la fattura elettronica è già stata emessa e accettata dal Sistema di Interscambio, non è possibile modificarla direttamente. Quando occorre rettificare o annullare l’operazione, può essere necessario emettere una nota di variazione, secondo le condizioni previste dall’articolo 26 del DPR 633/1972.
Per approfondire, consulta la nostra guida su quando e come emettere una nota di credito elettronica.
E se la fattura è cartacea?
Quando per una determinata operazione è consentita la fatturazione cartacea, le eventuali correzioni devono seguire le regole fiscali applicabili al documento.
Se invece l’operazione era soggetta all’obbligo di fatturazione elettronica tramite SdI, l’emissione di un semplice documento cartaceo non sostituisce l’adempimento elettronico.
👉 Leggi come procedere nel nostro approfondimento dedicato: Correggere una fattura errata: guida completa
Invio in ritardo della fattura elettronica: è possibile il ravvedimento operoso?
L’invio tardivo di una fattura elettronica può comportare l’applicazione di sanzioni, anche quando l’operazione è stata correttamente registrata ai fini IVA.
Quando ricorrono le condizioni previste dall’articolo 13 del D.Lgs. 472/1997, è possibile ricorrere al ravvedimento operoso, regolarizzando la violazione e beneficiando di una riduzione delle sanzioni.
L’importo da versare dipende dalla tipologia di violazione, dal momento in cui viene effettuata la regolarizzazione e dall’eventuale incidenza sulla liquidazione dell’IVA.
È quindi importante verificare il caso concreto prima di procedere con il pagamento delle sanzioni.
👉 Come fare passo per passo: Guida all’invio in ritardo della fattura elettronica
Attento alle sanzioni
L’omessa, tardiva o irregolare emissione di una fattura elettronica può comportare sanzioni amministrative. Gli importi variano in base alla tipologia di operazione e agli effetti della violazione.
Quali sono le sanzioni nel 2026?
-
Operazioni imponibili IVA: in caso di omessa o irregolare fatturazione, la sanzione ordinaria è pari al 70% dell’imposta relativa all’imponibile non correttamente documentato, con un minimo di 300 euro.
-
Violazioni che non incidono sulla corretta liquidazione dell’IVA: è prevista una sanzione da 250 a 2.000 euro.
-
Operazioni non imponibili, esenti o non soggette a IVA: la sanzione ordinaria è pari al 5% dei corrispettivi non documentati, con un minimo di 300 euro. Quando la violazione non rileva neppure ai fini della determinazione del reddito, si applica la sanzione da 250 a 2.000 euro.
E per chi è in regime forfettario?
Anche i contribuenti forfettari obbligati alla fatturazione elettronica possono essere sanzionati per l’omessa o irregolare emissione. Il trattamento sanzionatorio va individuato considerando la natura dell’operazione e le disposizioni applicabili, senza fare automaticamente riferimento a un’IVA che il contribuente non addebita.
Le sanzioni sopra indicate fanno riferimento alla disciplina applicabile alle violazioni commesse nel 2026. Per le violazioni di annualità precedenti occorre verificare la normativa applicabile al momento della commissione.
Riferimento normativo: articolo 6 del D.Lgs. 471/1997, come modificato dal D.Lgs. 87/2024.
Attenzione anche alla dichiarazione IVA annuale. Per i contribuenti obbligati alla sua presentazione, la corretta emissione delle fatture elettroniche non esaurisce gli adempimenti fiscali. In caso di dichiarazione IVA omessa, l’Agenzia delle Entrate può utilizzare i dati delle fatture elettroniche, dei corrispettivi e delle liquidazioni periodiche per ricostruire l’imposta dovuta. Scopri cosa prevede la normativa nella nostra Guida alla dichiarazione IVA omessa
Come evitare errori e sanzioni nella fatturazione elettronica
Per ridurre il rischio di errori nella fatturazione elettronica è importante adottare alcune semplici precauzioni:
-
Controlla i dati del cliente: verifica Partita IVA, codice fiscale, indirizzo e recapito telematico.
-
Verifica importi e trattamento IVA: controlla imponibile, aliquota, codice natura ed eventuale imposta di bollo.
-
Controlla le notifiche dello SdI: l’invio della fattura non garantisce automaticamente che il documento sia stato accettato.
-
Conserva le fatture a norma: la semplice archiviazione dei file non sostituisce la conservazione digitale prevista dalla normativa.
-
Affidati a un commercialista: un’assistenza professionale può aiutarti a gestire correttamente gli adempimenti fiscali.
Vuoi semplificare la gestione delle tue fatture elettroniche?
Con Fattura1 puoi gestire la compilazione e la trasmissione delle fatture elettroniche attraverso una procedura guidata, riducendo il rischio di errori operativi.
La corretta applicazione delle regole fiscali resta comunque fondamentale.
Conservazione delle fatture elettroniche: obblighi e durata nel 2026
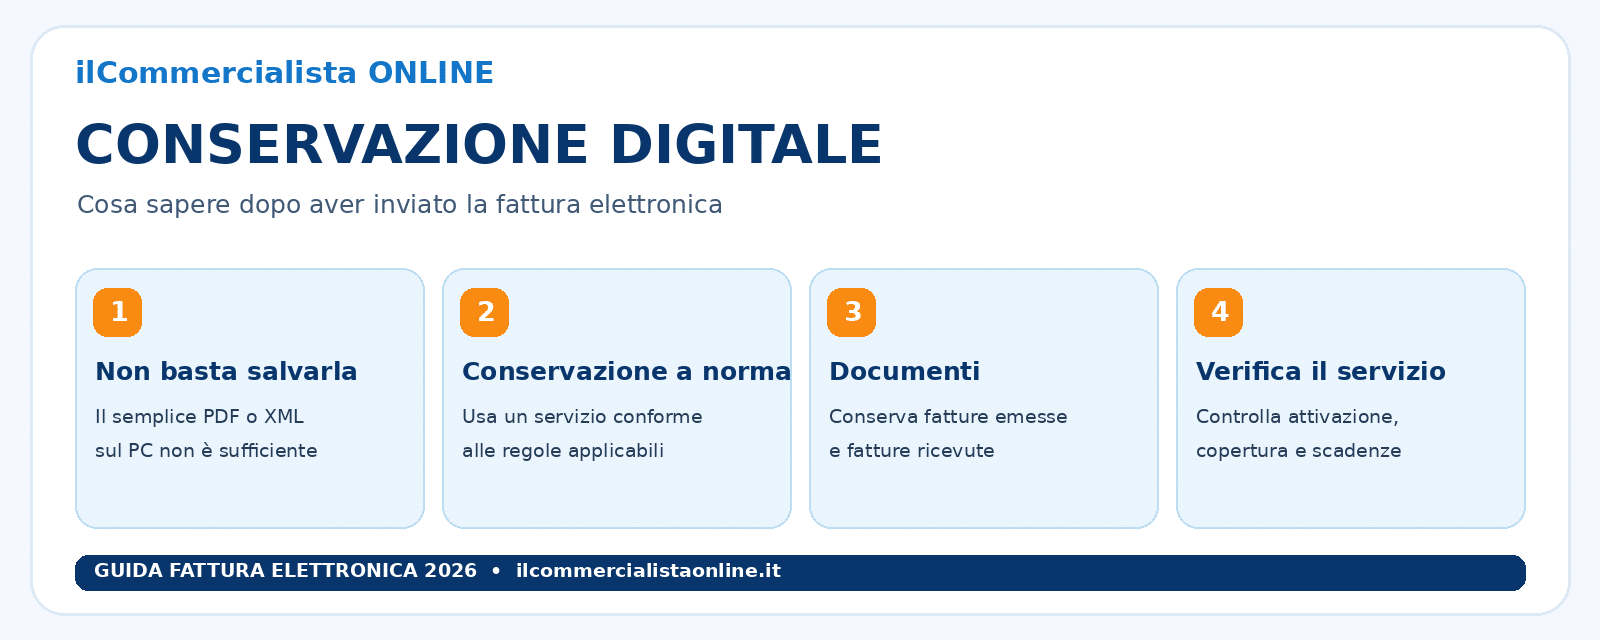
La fattura elettronica non termina il suo percorso quando viene trasmessa al Sistema di Interscambio (SdI). Dopo l’emissione e la ricezione, infatti, è necessario rispettare anche gli obblighi di conservazione digitale a norma.
Salvare una fattura in PDF sul computer, stamparla oppure archiviarne il file XML in una cartella non equivale, da solo, alla conservazione digitale prevista dalla normativa.
La conservazione delle fatture elettroniche è obbligatoria?
Sì. Le fatture elettroniche emesse e ricevute devono essere conservate secondo le disposizioni fiscali e le regole tecniche applicabili.
Un sistema di conservazione a norma deve garantire nel tempo l’autenticità, l’integrità, la leggibilità e la reperibilità dei documenti.
Per quanto tempo devono essere conservate le fatture elettroniche?
In linea generale, le fatture devono essere conservate per 10 anni, ai sensi dell’articolo 2220 del Codice civile, fermo restando l’eventuale obbligo di conservazione per periodi più lunghi nei casi previsti dalla legge.
Come conservare le fatture elettroniche a norma
Per adempiere all’obbligo puoi scegliere tra:
-
Il servizio gratuito dell’Agenzia delle Entrate, disponibile nell’area riservata del portale Fatture e Corrispettivi, previa adesione all’apposito accordo di servizio.
-
Un servizio privato di conservazione digitale, che garantisca il rispetto dei requisiti normativi e tecnici applicabili.
Attenzione: la semplice consultazione delle fatture nell’area riservata dell’Agenzia delle Entrate non deve essere confusa con l’attivazione del servizio di conservazione digitale a norma.
Entro quando bisogna effettuare la conservazione digitale?
Il processo di conservazione digitale delle fatture elettroniche deve essere completato, in linea generale, entro tre mesi dal termine di presentazione della dichiarazione annuale dei redditi relativa al periodo d’imposta di riferimento, secondo quanto previsto dall’articolo 3 del D.M. 17 giugno 2014.
Il termine va quindi individuato facendo riferimento alla scadenza della dichiarazione dei redditi, e non a quella della dichiarazione IVA annuale, tenendo conto delle eventuali disposizioni speciali applicabili.
Cosa succede se non conservi le fatture elettroniche?
L’omessa o irregolare conservazione può comportare conseguenze sanzionatorie e difficoltà nella produzione della documentazione in caso di controlli fiscali.
Per questo è importante verificare che il servizio di conservazione sia effettivamente attivo e che comprenda i documenti da conservare.
Regime forfettario e fattura elettronica
Dal 1° gennaio 2024, l’obbligo di fatturazione elettronica tramite il Sistema di Interscambio (SdI) si applica, in generale, anche ai contribuenti che adottano il regime forfettario, indipendentemente dal volume dei ricavi o compensi.
Sono fatte salve le specifiche esclusioni previste dalla normativa, tra cui quelle relative a determinate prestazioni sanitarie.
Come compilare una fattura elettronica in regime forfettario
Chi applica il regime forfettario deve prestare attenzione ad alcuni elementi:
-
Regime fiscale RF19: è il codice da indicare nel file XML per identificare il regime forfettario.
-
IVA: sulle operazioni che rientrano nel regime forfettario non viene normalmente addebitata l’IVA. Per le operazioni interne ordinarie si utilizza, in genere, il codice natura N2.2. Per operazioni particolari, come quelle con soggetti esteri, occorre verificare il corretto trattamento fiscale e il codice natura applicabile.
-
Ritenuta d’acconto: i compensi relativi alle attività rientranti nel regime forfettario non sono soggetti a ritenuta d’acconto, secondo quanto previsto dalla Legge 190/2014.
-
Imposta di bollo: per le fatture non soggette a IVA di importo superiore a 77,47 euro è generalmente dovuta l’imposta di bollo di 2 euro, salvo le specifiche esclusioni previste dalla legge.
-
Numerazione e data: devono rispettare le regole previste per l’emissione delle fatture elettroniche.
Quale dicitura inserire nella fattura elettronica forfettaria?
Nella fattura deve essere riportata un’annotazione che chiarisca l’applicazione del regime forfettario e il mancato assoggettamento a IVA.
Una dicitura comunemente utilizzata è:
«Operazione senza applicazione dell’IVA ai sensi dell’art. 1, commi da 54 a 89, della Legge 190/2014».
Per i compensi non soggetti a ritenuta d’acconto, va inoltre riportata l’apposita dichiarazione prevista dalla normativa, quando applicabile.
Fattura elettronica forfettaria: quali sono le scadenze?
Anche i contribuenti forfettari devono rispettare i termini di emissione applicabili alle operazioni effettuate.
In linea generale, la fattura immediata deve essere emessa entro 12 giorni dall’effettuazione dell’operazione, mentre la fattura differita può essere emessa entro il giorno 15 del mese successivo nei casi consentiti.
Approfondimenti utili
Per conoscere requisiti, limiti e regole fiscali del regime agevolato, consulta la nostra Guida completa al regime forfettario.
Se vuoi approfondire gli obblighi previdenziali, leggi anche Contributi INPS per il regime forfettario.
Vuoi emettere le tue fatture elettroniche in modo semplice?
Con Fattura1, l’app di Il Commercialista Online, puoi compilare e inviare le fatture elettroniche attraverso una procedura guidata, anche se utilizzi il regime forfettario.
Il software ti aiuta a gestire i dati dei clienti e a ridurre gli errori di compilazione, mentre per gli adempimenti fiscali e la conservazione digitale a norma è importante verificare i servizi effettivamente attivi.
💰 Imposta di bollo fattura elettronica
L’imposta di bollo sulle fatture elettroniche è generalmente dovuta nella misura di 2 euro quando il documento contiene operazioni non soggette a IVA per un importo superiore a 77,47 euro, nei casi previsti dalla normativa.
L’obbligo riguarda anche le fatture emesse dai contribuenti in regime forfettario, quando ricorrono le condizioni previste.
Come si indica il bollo nella fattura elettronica?
Nel file XML occorre valorizzare il campo BolloVirtuale, indicando l’assolvimento dell’imposta di bollo.
Non è necessario applicare una marca da bollo cartacea alla fattura elettronica.
Imposta di bollo fatture elettroniche 2026: scadenze e codici tributo
Le scadenze di versamento per le fatture elettroniche emesse nel 2026 sono:
| Trimestre | Scadenza 2026 | Codice tributo |
|---|---|---|
| Primo trimestre | 1° giugno 2026 | 2521 |
| Secondo trimestre | 30 settembre 2026 | 2522 |
| Terzo trimestre | 30 novembre 2026 | 2523 |
| Quarto trimestre | 1° marzo 2027 | 2524 |
Le date tengono conto dello slittamento al primo giorno lavorativo successivo quando la scadenza ordinaria cade in un giorno festivo.
Attenzione alla soglia di 5.000 euro.
Se l’imposta dovuta per il primo trimestre non supera 5.000 euro, il versamento può essere rinviato al 30 settembre.
Se l’imposta complessivamente dovuta per il primo e secondo trimestre non supera 5.000 euro, il pagamento può essere effettuato entro il 30 novembre.
Anche in caso di rinvio devono essere utilizzati i codici tributo relativi ai trimestri di competenza.
Come si paga l'imposta di bollo?
Il pagamento può essere effettuato:
-
Attraverso il portale Fatture e Corrispettivi dell’Agenzia delle Entrate, utilizzando la funzione di addebito sul conto corrente.
-
Tramite modello F24 telematico, utilizzando i codici tributo 2521, 2522, 2523 e 2524 in base al trimestre di riferimento.
I codici 2525 e 2526 sono utilizzati rispettivamente per sanzioni e interessi.
L’Agenzia delle Entrate mette a disposizione gli elenchi delle fatture soggette a bollo e consente di verificare e, nei casi previsti, modificare i dati proposti.
È possibile addebitare i 2 euro di bollo al cliente?
Sì. L’imposta di bollo può essere riaddebitata al cliente se previsto dagli accordi tra le parti.
Resta fermo che l’obbligo di versamento nei confronti dell’Erario è a carico del soggetto tenuto all’assolvimento dell’imposta.
Per i contribuenti forfettari, l’eventuale riaddebito del bollo costituisce parte del compenso o ricavo e concorre alla determinazione del reddito secondo le regole del regime agevolato.
Cosa succede se il bollo non viene versato?
L’omesso o tardivo versamento può comportare l’applicazione di sanzioni e interessi.
Nei casi consentiti è possibile regolarizzare spontaneamente la violazione attraverso il ravvedimento operoso.
Se emetti fatture elettroniche non soggette a IVA, in alcuni casi è obbligatorio applicare l’imposta di bollo da 2 euro.
Per approfondire: Marca da bollo su fattura elettronica.
🔍 Per maggiori informazioni su possibili sanzioni e come evitarle: Bollo sulle fatture elettroniche.
🌍 Fatturazione elettronica e operazioni con l’estero
Le operazioni con clienti e fornitori esteri richiedono particolare attenzione nella compilazione della fattura elettronica e nella comunicazione dei dati all’Agenzia delle Entrate.
Dal 1° luglio 2022, i dati delle operazioni effettuate con soggetti non stabiliti in Italia, quando soggetti all’obbligo di comunicazione, vengono trasmessi all’Agenzia delle Entrate attraverso il Sistema di Interscambio (SdI), utilizzando il formato XML. Restano ferme le esclusioni previste dalla normativa, tra cui le operazioni documentate da bolletta doganale o da fattura elettronica trasmessa tramite SdI.
Occorre però distinguere le fatture emesse verso clienti esteri dagli acquisti effettuati presso fornitori stranieri.
Come emettere una fattura elettronica a un cliente estero
Quando un soggetto italiano emette una fattura elettronica verso un cliente non stabilito in Italia, può utilizzare il codice destinatario convenzionale XXXXXXX (sette lettere X).
Nel file XML devono essere indicati correttamente:
-
Il codice Paese estero del cliente, ad esempio FR per la Francia o DE per la Germania.
-
L’identificativo fiscale del cliente, secondo le regole di compilazione del tracciato XML.
-
I dati anagrafici e l’indirizzo del destinatario.
-
Il corretto trattamento IVA dell’operazione.
Attenzione: il codice XXXXXXX identifica convenzionalmente il destinatario estero nel tracciato elettronico, ma non sostituisce il suo identificativo fiscale.
Inoltre, la trasmissione allo SdI non comporta automaticamente il recapito della fattura al cliente estero. È quindi opportuno concordare con il destinatario una modalità di consegna del documento.
Qual è la differenza tra XXXXXXX e 0000000?
I due codici hanno funzioni differenti:
-
XXXXXXX: viene generalmente utilizzato per le fatture elettroniche verso clienti esteri.
-
0000000: viene utilizzato, tra gli altri casi, quando il cliente italiano non dispone di un codice destinatario oppure quando la fattura deve essere recapitata tramite PEC.
Non bisogna utilizzare il codice 0000000 come identificativo fiscale di un cliente estero.
Come registrare gli acquisti da fornitori esteri
Quando un’impresa o un professionista italiano acquista beni o servizi da un fornitore estero, possono sorgere obblighi di integrazione o autofatturazione, oltre a quelli di comunicazione delle operazioni transfrontaliere.
I principali codici documento utilizzati sono:
| Codice | Quando si utilizza |
|---|---|
| TD17 | Integrazione o autofattura per acquisto di servizi dall’estero |
| TD18 | Integrazione per acquisto intracomunitario di beni |
| TD19 | Integrazione o autofattura per acquisti di beni da soggetti esteri nei casi previsti dall’articolo 17, comma 2, del DPR 633/1972 |
La scelta del codice dipende dalla tipologia di operazione e dal relativo trattamento IVA.
Entro quando devono essere comunicati gli acquisti dall'estero?
In linea generale, i dati delle operazioni passive soggette all’obbligo di comunicazione devono essere trasmessi entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione stessa.
Restano ferme le specifiche regole IVA relative all’integrazione, all’autofatturazione e alla registrazione dei documenti.
Tutte le operazioni con l'estero devono essere comunicate?
No. Sono previste esclusioni, tra cui le operazioni documentate da bolletta doganale o da fattura elettronica già trasmessa o ricevuta tramite SdI.
Sono inoltre escluse dalla comunicazione le operazioni relative ad acquisti di beni e servizi non rilevanti territorialmente ai fini IVA in Italia, ai sensi degli articoli da 7 a 7-octies del DPR 633/1972, quando l’importo della singola operazione non supera 5.000 euro. Per gli importi superiori occorre verificare l’obbligo di comunicazione, salvo altre esclusioni applicabili.
Per individuare correttamente gli obblighi occorre considerare la natura dell’operazione, il Paese della controparte e la documentazione disponibile.
Fatturazione elettronica estero: perché è importante verificare il trattamento IVA?
Il codice destinatario e il tipo documento non determinano da soli il trattamento fiscale dell’operazione.
Una vendita di beni a un cliente europeo, una prestazione di servizi verso un’impresa estera e un’esportazione verso un Paese extra-UE possono essere soggette a regole IVA differenti.
Prima di emettere la fattura è quindi necessario verificare territorialità, imponibilità, eventuali obblighi Intrastat e corretta compilazione del file XML.
 Cos’è “Fatture e Corrispettivi” dell’Agenzia delle Entrate?
“Fatture e Corrispettivi” è la piattaforma online messa a disposizione dall’Agenzia delle Entrate per gestire in modo semplice e sicuro l’emissione, la trasmissione e la consultazione delle fatture elettroniche, degli scontrini e dei corrispettivi telematici.
Cosa posso fare su “Fatture e Corrispettivi”?
Accedendo all’area riservata dell’Agenzia delle Entrate con SPID, CIE o CNS, i titolari di Partita IVA e gli intermediari autorizzati, secondo i rispettivi profili e le deleghe disponibili, possono utilizzare i servizi del portale Fatture e Corrispettivi, tra cui:
- Emettere fatture elettroniche tramite il servizio gratuito;
- Inviare e ricevere le e-fatture attraverso il Sistema di Interscambio (SdI);
- Monitorare lo stato delle fatture inviate e ricevute;
- Consultare i dati relativi ai corrispettivi giornalieri trasmessi dal registratore telematico;
- Delegare l’accesso al proprio commercialista;
- Generare e utilizzare il QR Code contenente i dati fiscali e l'indirizzo telematico registrato, per facilitare la corretta predisposizione delle fatture elettroniche.
Questo servizio è particolarmente utile per chi non utilizza un gestionale professionale, come una app di fatturazione: sebbene meno intuitivo di un software dedicato, consente comunque di adempiere agli obblighi normativi in modo autonomo e gratuito.
👉 Se desideri una gestione più semplice e completa, puoi utilizzare la nostra app di fatturazione integrata con supporto personalizzato incluso. Scopri di più qui.
I vantaggi del portale “Fatture e Corrispettivi”
Uno degli strumenti più utili messi a disposizione dall’Agenzia delle Entrate è il portale “Fatture e Corrispettivi”, accessibile con SPID, CIE o CNS. Questo portale non serve solo per emettere e trasmettere le fatture elettroniche, ma offre numerosi altri vantaggi pratici:
- Permette di consultare tutte le fatture emesse e ricevute, anche in formato leggibile.
- È possibile scaricare le fatture sia emesse che ricevute in formato XML o PDF, utili per tenere traccia della propria attività o per condividerle con il proprio commercialista.
- Consente di verificare lo stato di trasmissione delle fatture e sapere se sono state consegnate correttamente al destinatario.
- Offre una panoramica aggiornata dei corrispettivi giornalieri, se si utilizza un registratore telematico.
- È possibile pre-registrare l’indirizzo telematico (PEC o codice destinatario) per ricevere in automatico tutte le fatture dai fornitori.
L’utilizzo del portale è gratuito ed è un valido supporto per chi vuole avere il controllo della propria fatturazione elettronica in autonomia o semplificare la comunicazione con il proprio consulente fiscale.
⚙️Altri aspetti della fatturazione elettronica
Fattura di cortesia: cos’è e quando è necessaria?
La fattura di cortesia è una copia della fattura elettronica fornita al cliente in formato cartaceo o PDF, utile per chi non è obbligato a ricevere fatture elettroniche (ad esempio, consumatori finali o aziende estere).
Anche se la fattura di cortesia non ha valore fiscale, è spesso utilizzata per:
-
Facilitare la consultazione dei dati;
-
Essere archiviata in formato leggibile dal cliente;
-
Essere stampata per la contabilità interna.
Per approfondire: Fattura di cortesia cartacea.
Scontrino elettronico e corrispettivi telematici
Dal 1° gennaio 2020, l’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi è stato progressivamente esteso alla generalità dei soggetti che effettuano operazioni di commercio al minuto e attività assimilate, ai sensi dell’articolo 22 del DPR 633/1972, salvo le esclusioni previste dalla normativa.
L’adempimento viene generalmente effettuato mediante registratore telematico oppure attraverso gli strumenti messi a disposizione dall’Agenzia delle Entrate, secondo le modalità consentite.
Chi è obbligato ai corrispettivi telematici?
-
Negozi e attività di commercio al dettaglio, nei casi previsti.
-
Ristoranti, bar e altre attività di somministrazione.
-
Altri soggetti che effettuano operazioni rientranti nell’articolo 22 del DPR 633/1972, salvo specifiche esclusioni.
Attenzione: l’obbligo non dipende dal fatto che il cliente paghi in contanti, con carta o tramite POS, ma dalla natura dell’operazione e dalle disposizioni fiscali applicabili.
Lo scontrino elettronico è obbligatorio per:
-
Negozi al dettaglio;
-
Ristoranti e bar;
-
Qualsiasi attività che incassa pagamenti in contanti o tramite POS.
Per ulteriori informazioni: Scontrino elettronico e corrispettivi.
Fattura elettronica omessa: sanzioni e conseguenze
La mancata emissione di una fattura elettronica, quando obbligatoria, può comportare sanzioni amministrative.
Per le violazioni commesse dal 1° settembre 2024, in caso di omessa o irregolare fatturazione di operazioni imponibili IVA, la sanzione ordinaria è pari al 70% dell’imposta relativa all’imponibile non correttamente documentato, con un minimo di 300 euro.
Quando la violazione non incide sulla corretta liquidazione dell’IVA, è prevista una sanzione da 250 a 2.000 euro.
Per le operazioni non imponibili, esenti o non soggette a IVA si applicano regole specifiche, che devono essere valutate in relazione alla tipologia di operazione.
In presenza dei requisiti previsti dalla normativa, è possibile ricorrere al ravvedimento operoso per regolarizzare la violazione beneficiando di una riduzione delle sanzioni.
Per approfondire, consulta la nostra guida dedicata alla fattura elettronica omessa.
Cosa fare se non si riceve una fattura elettronica di acquisto?
Se un’impresa o un professionista non riceve una fattura elettronica relativa a un acquisto effettuato, deve innanzitutto verificare che il documento non sia disponibile nella propria area riservata del portale Fatture e Corrispettivi dell’Agenzia delle Entrate.
Cosa fare se il fornitore non emette la fattura?
Per le violazioni commesse dal 1° settembre 2024, se il fornitore omette l’emissione della fattura oppure emette una fattura irregolare, il cessionario o committente, nei casi previsti dall’articolo 6, comma 8, del D.Lgs. 471/1997, deve comunicare l’omissione o l’irregolarità all’Agenzia delle Entrate.
La comunicazione deve essere trasmessa tramite il Sistema di Interscambio (SdI), utilizzando il documento elettronico TD29, entro 90 giorni dal termine in cui la fattura avrebbe dovuto essere emessa oppure dalla data di emissione della fattura irregolare.
Attenzione: il TD29 non è un’autofattura e non sostituisce la fattura che avrebbe dovuto emettere il fornitore.
Quali sono le sanzioni?
L’omessa comunicazione nei termini previsti può comportare una sanzione pari al 70% dell’imposta, con un minimo di 250 euro.
La nuova procedura sostituisce, per le violazioni soggette alla disciplina introdotta dal D.Lgs. 87/2024, il precedente meccanismo di regolarizzazione mediante autofattura con versamento dell’IVA.
È quindi importante controllare tempestivamente le fatture di acquisto e distinguere una vera omissione dalla semplice mancata consegna del documento.
Per approfondire: Fattura di acquisto non ricevuta.
📲 Semplifica la tua Fatturazione con Fattura1
Gestire la fatturazione elettronica può essere semplice con Fattura1, l’app di fatturazione de Il Commercialista Online.
Con Fattura1 puoi compilare, inviare e gestire le tue fatture elettroniche attraverso una procedura intuitiva, riducendo il rischio di errori e semplificando le attività quotidiane.
Perché scegliere Fattura1?
✅ Compilazione e invio delle fatture elettroniche.
✅ Gestione dei dati dei clienti.
✅ Controllo delle scadenze e delle fatture.
✅ Assistenza dedicata.
Vuoi semplificare la tua fatturazione elettronica?
Scopri Fattura1 e prova gratuitamente le funzionalità disponibili.
❓COME SI FA UNA FATTURA ELETTRONICA?
Clicca sulle freccette per leggere tutti gli approfondimenti.
Come compilare la Fattura Elettronica o E-Fattura
Per compilare una fattura elettronica è necessario disporre di un:
- PC ovvero di un tablet o uno smartphone;
- programma (software) per compilare il file della fattura nel formato XML secondo le specifiche dell’Agenzia delle Entrate.
È possibile utilizzare i software gratuiti dell’Agenzia delle Entrate per la compilazione delle fatture elettroniche, ovvero:
- FATTURE E CORRISPETTIVI: trattasi di una una procedura web, utilizzabile accedendo al portale dell’agenzia delle entrate.gov.it, utilizzabile sono con le credenziali SPID oppure Fisconline/Entratel o CNS (Carta Nazionale dei Servizi);
- SOFTWARE scaricabile su PC;
- FATTURAe: trattasi un’App per tablet e smartphone, scaricabile dagli store Android o Apple.
I menzionati software possono essere utilizzati dai titolari di partita IVA che emettono un numero limitato di fatture.
In alternativa, è possibile utilizzare software privati individuabili in internet.
In alternativa è possibile provare il nostro software de Il commercialista online a questo link: https://cloud.ilcommercialistaonline.it/
Come firmare la fattura elettronica
Per le fatture elettroniche emesse verso privati, imprese e professionisti (B2B e B2C), la firma digitale non è generalmente obbligatoria per la trasmissione attraverso il Sistema di Interscambio (SdI).
Per le fatture elettroniche destinate alla Pubblica Amministrazione si applicano invece le specifiche regole tecniche del formato FatturaPA, che prevedono la sottoscrizione elettronica del documento.
La firma elettronica contribuisce a garantire l’autenticità dell’origine e l’integrità del documento, ma non sostituisce gli altri controlli fiscali e tecnici richiesti.
Per approfondire, consulta la nostra guida sulla firma digitale: cos’è e a cosa serve.
Per scoprire nel dettaglio come funzione la firma digitale consultare il nostro post di approfondimento Firma Digitale: Cos’è e a Cosa Serve
Come inviare la Fattura Elettronica
Terminata la fase di compilazione e creazione della fattura elettronica, occorre inviare il file XML ai propri clienti tramite il Sistema di Interscambio (c.d. SdI), altrimenti è come se non fossero mai state emesse.
La trasmissione può avvenire utilizzando:
- il sito dell’agenziaentrate.gov.it, accedendo all’area “Fatture e Corrispettivi”. In questa sezione è possibile fare l’upload del file XML preventivamente predisposto e salvato sul proprio PC;
- l’APP FATTURAe dell’Agenzia delle Entrate;
- una PEC (Posta Elettronica Certificata), inviando il file della fattura come allegato del messaggio di PEC all’indirizzo “sdi01@pec.fatturapa.it”;
- un canale telematico preventivamente accredito presso il Sistema di Interscambio.
Come funziona l'imposta di bollo per la fattura elettronica?
L’imposta di bollo sulle fatture elettroniche è generalmente pari a 2 euro e si applica alle operazioni soggette a bollo di importo superiore a 77,47 euro, nei casi previsti dalla normativa.
Il pagamento avviene con periodicità trimestrale, secondo le scadenze stabilite dall’Agenzia delle Entrate.
Per il 2026, le scadenze ordinarie sono:
- 1° trimestre: 1° giugno 2026;
- 2° trimestre: 30 settembre 2026;
- 3° trimestre: 30 novembre 2026;
- 4° trimestre: 1° marzo 2027.
Se l’imposta dovuta per il primo trimestre non supera 5.000 euro, il versamento può essere rinviato al 30 settembre. Se l’importo complessivamente dovuto per il primo e secondo trimestre non supera 5.000 euro, il pagamento può essere rinviato al 30 novembre.
L’Agenzia delle Entrate mette a disposizione, nell’area riservata del portale Fatture e Corrispettivi, gli elenchi delle fatture soggette a bollo e le funzionalità per verificare gli importi dovuti ed effettuare il pagamento.
Per maggiori dettagli, consulta la tabella delle scadenze presente in questa guida.
Per un approfondimento sull’imposta di bollo assolta in modo virtuale, consultare il nostro post al seguente link: Bollo sulle Fatture: come funziona quello virtuale
Cos'è il Sistema di Interscambio - SdI
Ricevuto il file della fattura elettronica in formato XML il Sistema di Interscambio (c.d. SDI) esegue i controlli e, se superati, trasmette il file all’indirizzo telematico del cliente presente nella fattura.
Inoltre, in caso di esito positivo, il SdI invia al soggetto che ha trasmesso il file una ricevuta di consegna all’interno della quale sono indicate la data e l’ora esatta in cui è avvenuta la consegna.
Quando i controlli non vengono superati, lo SdI “scarta” la fattura elettronica ed invia al soggetto che ha trasmesso il file una ricevuta di scarto all’interno della quale sarà anche indicato il codice e una sintetica descrizione del motivo dello scarto.
Quando la fattura elettronica è stata scartata, occorre correggere l’errore che ha prodotto lo scarto e inviare nuovamente al SdI il file della fattura corretta.
Come ricevere le fatture passive elettroniche
Una volta ricevuta la fattura dal fornitore (o dal suo intermediario), in caso di esito positivo dei controlli previsti, il SdI consegna la fattura elettronica all’indirizzo telematico presente nella fattura stessa. E quindi la fattura elettronica verrà recapitata alla casella PEC (Posta Elettronica Certificata) ovvero al codice destinatario SdI che il cliente avrà comunicato al suo fornitore e che quest’ultimo (o il suo intermediario) avrà correttamente riportato nella fattura.
Il titolare di partita IVA può decidere di ricevere la fattura ad un indirizzo PEC o tramite un codice destinario SdI.
Cos'è e come funziona l'indirizzo telematico
Grazie al servizio di pre-registrazione, le imprese e i professionisti possono comunicare “a monte” l’indirizzo telematico su cui ricevere tutte le loro fatture elettroniche. Per effettuare questa scelta – e abbinare quindi alla propria partita IVA un indirizzo di posta elettronica certificata (PEC) o un “codice destinatario SDI” – basta accedere, personalmente o tramite un intermediario delegato, all’apposito servizio online, all’interno del portale “Fatture e corrispettivi”. L’indirizzo telematico può essere, in qualsiasi momento, modificato o cancellato dall’utente registrato.
Codice Destinatario SdI: dove lo trovo?
In questi giorni i fornitori stanno inviando e-mail o lettere per la richiesta ai propri clienti del codice univoco o l’indirizzo PEC da riportare nella fattura elettronica.
Infatti, per essere quindi sicuri di ricevere correttamente una fattura, è indispensabile comunicare in modo chiaro e tempestivo al fornitore non solo la propria partita IVA ed i propri dati anagrafici, come accadeva con le fatture tradizionali, ma anche l’indirizzo telematico (PEC ovvero Codice Destinatario di 7 cifre) che il fornitore dovrà riportare nella fattura affinché il SdI sia in grado di consegnare la fattura stessa.
Il codice destinatario Sdi non è legato al singolo soggetto, ma identifica il canale telematico dove si desidera ricevere le proprie fatture (ad esempio nel caso ci si affidi ad un software privato occorrerà comunicare il codice destinatario della softwarehouse).
Per approfondire consultare il nostro post al seguente link: Cos’è e come funziona il codice destinatario SdI nelle fatture elettroniche
Codice Destinatario SdI Errato: cosa succede?
Quanto un cliente non registri al SdI il proprio indirizzo telematico, il fornitore inserire in fattura un codice SDI errato ovvero non comunichi alcun indirizzo telematico (PEC o Codice Destinatario di 7 cifre identificativo di un canale FTP o Web Service) al fornitore, e quest’ultimo inserisca il valore “0000000” nel campo Codice Destinatario della fattura, l’unico modo di recuperare la fattura elettronica per il cliente sarà quello di accedere nella sua area riservata di “Consultazione Dati rilevanti ai fini IVA” del portale “Fatture e Corrispettivi”.
Per capire come correggere una fattura elettronica errata consultare il nostro post al seguente link: Fattura elettronica errata: cosa fare per annullarla
Quali sono i codici da inserire nella fattura elettronica?
Dipende dal tipo di operazione e dal soggetto destinatario. Esistono diversi codici tipo documento, natura IVA e codici destinatario da usare correttamente per evitare errori.
👉 Consulta la guida completa ai codici della fattura elettronica per scoprire quali utilizzare e quando.
 FAQ su Fatture
Clicca sulle freccette per leggere tutti gli approfondimenti.
L'emissione delle fatture è uno degli aspetti più importanti per chi possiede una Partita IVA. Molti contribuenti hanno dubbi su quando emettere una fattura, quali dati inserire, come funziona la fattura elettronica e quali sono le conseguenze in caso di errori o ritardi. In questa sezione trovi le risposte alle domande più frequenti sulla fatturazione e sugli obblighi collegati alla Partita IVA.
COME SI FA UNA FATTURA?
Uno degli aspetti più delicati per coloro che aprono partita IVA riguarda la fatturazione. Cerchiamo di capire insieme che cos’è una fattura, le diverse tipologie, quali dati devono essere contenuti, come compilarla e i software da utilizzare.
RITENUTA D’ACCONTO: COME FUNZIONA?
Devo emettere una fattura: come funziona la ritenuta d’acconto? Ecco come si versa e come si calcola la ritenuta d’acconto sui redditi di lavoro autonomo.
COME FUNZIONA IL BOLLO SULLE FATTURE?
La marca da bollo : un’imposta antica e fastidioso sinonimo di burocrazia all’italiana. Ecco i casi in cui è obbligatorio applicarla anche su fattura.
COME FARE UNA FATTURA ELETTRONICA
La fatturazione elettronica è obbligatoria dal 1° gennaio 2019 per tutte le cessioni di beni e servizi sia per i titolari di partite IVA sia per i privati.
FIRMA DIGITALE: COS’È E A COSA SERVE
La Firma Digitale può ormai sostituire tranquillamente quella cartacea: scopriamo cos’è, come funziona e come fare per ottenerla.
REGIME FORFETTARIO E CALCOLO DELLE TASSE
Quali sono le imposte da versare e come si determina il reddito nel Regime Forfettario. Nel post anche il link a un TOOL gratuito molto utile per calcolare l’imposta sostitutiva nel regime forfettario e i contributi dovuti all’INPS.
ESISTE UNA PARTITA IVA AGEVOLATA PER GIOVANI E NON SOLO
Esiste la partita I V A agevolata? Certo ed è meglio nota come regime forfettario, accessibile però a tutti coloro che hanno i requisiti e non solo ai giovani. Ecco tutti i dettagli sull’unico regime agevolato esistente, il regime forfettario: requisiti, costi e vantaggi.
Fattura elettronica: scopri i nostri approfondimenti
Prova la nostra App Fattura!
per emettere la tue fatture, non solo elettroniche
Crea la tua Fattura in meno di un Minuto: inviala ai tuoi Clienti e velocizza i tuoi incassi!
Affidati ai primi commercialisti online dal 2006
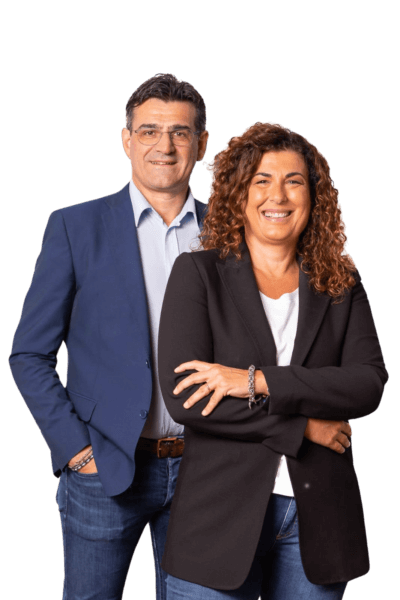
Siamo Giuseppe De Benedictis e Michela Vernieri Cotugno, due dottori commercialisti.
Da oltre vent’anni siamo il punto di riferimento per tutti coloro che vogliono aprire una nuova attività.
A differenza degli altri siti non siamo una piattaforma di marketing, ma siamo professionisti iscritti all'albo continuamente aggiornati sulla complessa materia fiscale e del lavoro in un paese dove le norme cambiano continuamente.
SCOPRI LE NOSTRE GUIDE aggiornate 2026
Chiarisci ogni dubbio!
Prenota una consulenza e ricevi consigli, informazioni su misura ed un preventivo
Orari
Ci trovi anche presso i nostri uffici in Via Vittorio Emanuele III, 66 Venafro, Isernia
Dal lunedì al venerdì
09:00 -13:00, 15:30-19:00
Chiuso: sabato e domenica
La nostra storia
Perché siamo diversi
Nel 2006, il mondo della consulenza fiscale era legato a un modello tradizionale, spesso percepito come lento, distante e poco trasparente dai professionisti come te.
Abbiamo capito che il digitale poteva rendere la consulenza più efficiente, ma ci siamo rifiutati di credere che questo dovesse significare perdere il rapporto umano.
Così abbiamo fondato Il Commercialista Online, il primo studio digitale in Italia, per unire la competenza di Dottori Commercialisti all’efficienza della migliore tecnologia.
La nostra missione è la stessa di allora: offrire a ogni imprenditore la serenità di un partner fiscale che risponde, chiarisce i dubbi e lo guida nelle scelte strategiche.
Oggi, citati da Forbes e Il Sole 24 Ore, siamo il punto di riferimento per oltre 10.000 professionisti che hanno scelto di essere seguiti da una persona, non da un software.
Se anche tu credi che la tecnologia debba servire le persone e non sostituirle, il primo passo è una consulenza per conoscerci e capire come possiamo aiutarti.
Il valore di ‘Il Commercialista Online’ è stato ufficialmente riconosciuto anche da Il Sole 24 Ore nell’ormai lontano 2010, quando parlare di commercialista sul web era quasi un’eresia. La nostra visione pionieristica si è trasformata in un punto di riferimento serio e competente nel panorama fiscale italiano.


