Regime Impatriati 2026:
guida completa al vecchio e nuovo regime
Negli ultimi anni migliaia di lavoratori che vivono all’estero stanno valutando di trasferirsi (o ritornare) in Italia.
Il Regime Impatriati è una delle agevolazioni fiscali più importanti per chi rientra: permette di tassare solo una parte del reddito prodotto in Italia, con un risparmio significativo.
Ma dal 2024 tutto è cambiato.
👉 Questa guida ti spiega tutto, in modo chiaro e aggiornato, includendo sia il VECCHIO che il NUOVO regime.
SOMMARIO
- Dott.ssa Michela Vernieri Cotugno
- Aggiornato il 26/10/2026
Il Regime Impatriati 2026 permette, a determinate condizioni, di ridurre la tassazione sui redditi di lavoro prodotti in Italia da chi trasferisce la propria residenza fiscale dall’estero.
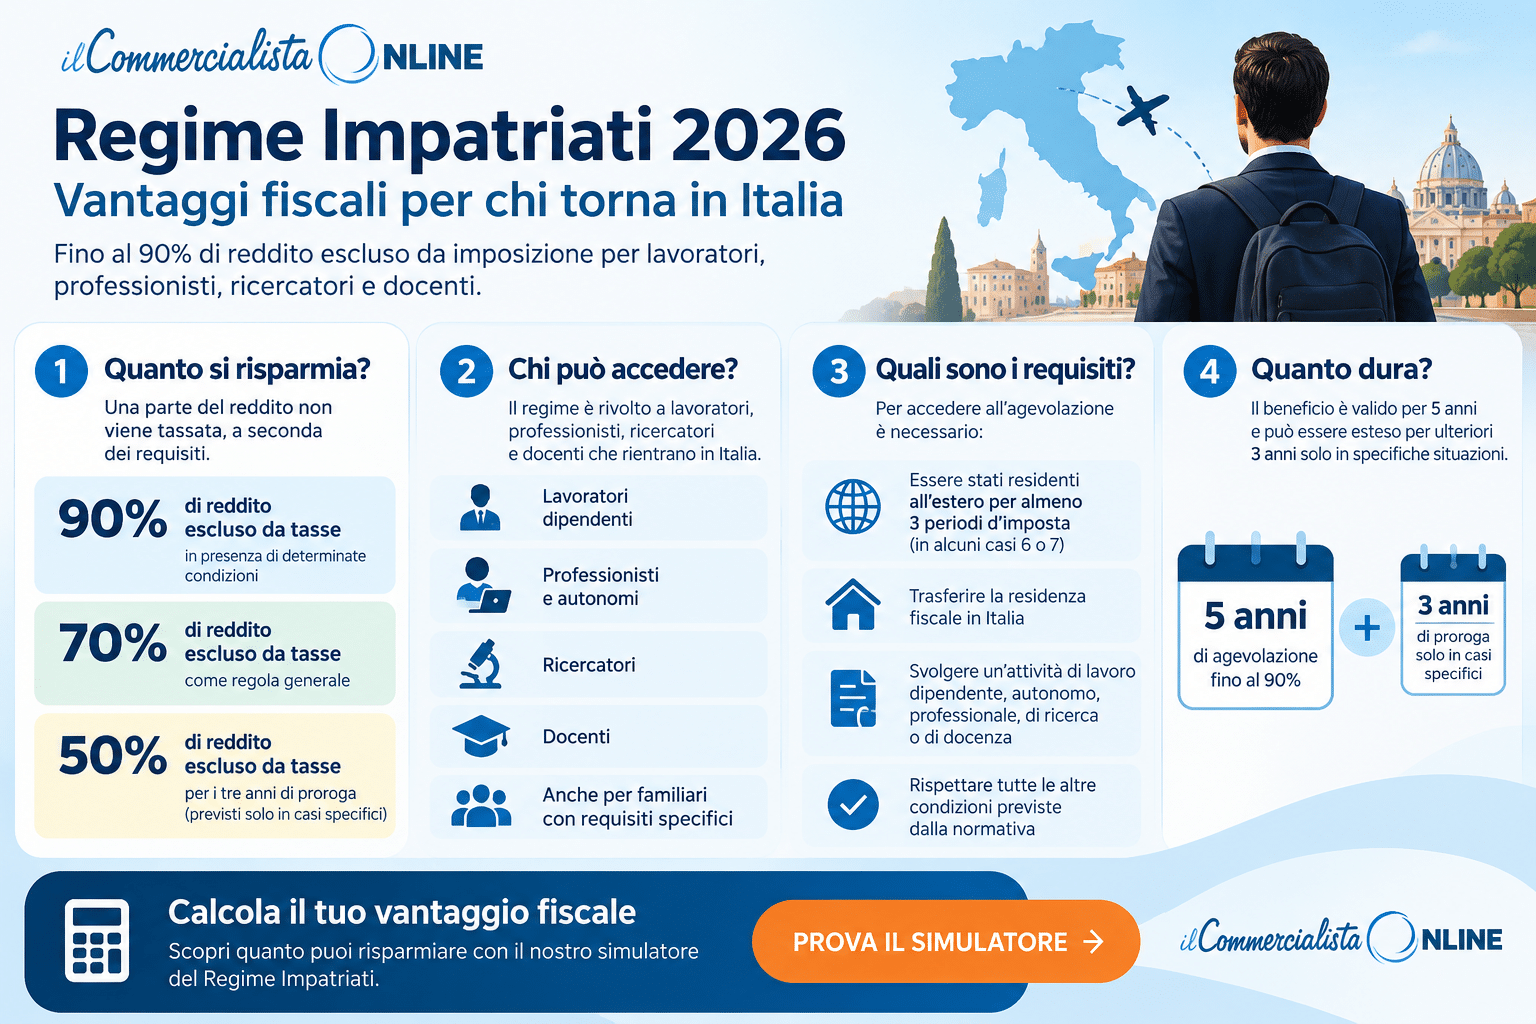
Con il nuovo regime, introdotto dal D.Lgs. 209/2023, il beneficio consiste generalmente nell’esclusione dalla tassazione del 50% del reddito agevolabile, percentuale che può salire al 60% in presenza di figli minori, nel rispetto dei requisiti previsti dalla legge.
Ma attenzione: non tutti i lavoratori che rientrano in Italia possono beneficiare dell’agevolazione.
Occorre verificare la precedente residenza fiscale all’estero, l’attività lavorativa svolta in Italia, i requisiti professionali e l’eventuale continuità con il datore di lavoro estero.
Inoltre, chi ha trasferito la residenza in Italia entro il 2023 può rientrare nella precedente disciplina, che prevede condizioni e vantaggi differenti.
In questa guida aggiornata al 2026 scoprirai:
- Chi può beneficiare del Regime Impatriati.
- Quali sono le differenze tra vecchio e nuovo regime.
- Quando sono necessari 3, 6 o 7 periodi d’imposta all’estero.
- Come funziona l’agevolazione per chi ha figli minori.
- Quanto si può risparmiare con esempi pratici.
- Come richiedere correttamente il beneficio fiscale.
Hai lavorato all’estero e vuoi trasferirti in Italia? Prima di applicare l’agevolazione è importante verificare quale disciplina si applica alla tua situazione e se possiedi tutti i requisiti richiesti.
Cos'è il Regime Impatriati
Il Regime Impatriati è un’agevolazione fiscale destinata a determinate categorie di lavoratori che trasferiscono la propria residenza fiscale in Italia, nel rispetto dei requisiti previsti dalla normativa.
L’agevolazione consente di ridurre la quota di reddito soggetta a tassazione, con benefici che variano in base alla disciplina applicabile e alla situazione personale del contribuente.
Dal 2024 è in vigore il nuovo Regime Impatriati, disciplinato dall’art. 5 del D.Lgs. 209/2023. Per alcuni contribuenti continuano tuttavia ad applicarsi le disposizioni del precedente regime, previste dall’art. 16 del D.Lgs. 147/2015.
In questa guida aggiornata al 2026 analizziamo requisiti, benefici fiscali, durata dell’agevolazione e differenze tra vecchio e nuovo regime, con esempi pratici per comprendere il possibile risparmio sulle imposte.
Quale Regime Impatriati si applica al tuo rientro?
Il vecchio Regime Impatriati continua ad applicarsi ai contribuenti che rientrano nelle disposizioni di salvaguardia previste dalla normativa transitoria, in particolare in relazione al trasferimento della residenza anagrafica in Italia entro il 31 dicembre 2023.
Il nuovo Regime Impatriati, introdotto dal D.Lgs. 209/2023, trova generalmente applicazione ai trasferimenti di residenza fiscale in Italia dal 2024, fatte salve le eccezioni previste dalla legge.
Attenzione: per individuare il regime applicabile non è sufficiente considerare soltanto l’anno del rientro. Occorre verificare la residenza fiscale, la data del trasferimento anagrafico e le eventuali disposizioni transitorie.
| Caratteristica | Vecchio Regime Impatriati | Nuovo Regime Impatriati 2026 |
|---|---|---|
| Normativa | Art. 16 D.Lgs. 147/2015 | Art. 5 D.Lgs. 209/2023 |
| Applicazione | Regime previgente, applicabile nei casi salvaguardati | Trasferimenti fiscalmente rilevanti dal 2024 |
| Reddito esente | 70% ordinario; 90% in specifici casi | 50% ordinario |
| Figli minori | Possibili proroghe con requisiti specifici | 60% di reddito esente, alle condizioni previste |
| Residenza precedente all'estero | Secondo i requisiti della disciplina applicabile | 3, 6 o 7 periodi d'imposta, secondo il caso |
| Durata ordinaria | 5 periodi d'imposta | 5 periodi d'imposta |
| Proroga | Possibili ulteriori 5 periodi, a determinate condizioni | Ulteriori 3 periodi solo nei casi transitori previsti |
| Limite di reddito agevolabile | Nessun tetto generale di 600.000 euro | 600.000 euro annui |
Regime Impatriati 2026 – Le regole in vigore
Il Regime Impatriati applicabile ai nuovi trasferimenti in Italia è disciplinato dall’art. 5 del D.Lgs. 209/2023, entrato in vigore dal periodo d’imposta 2024.
Nel 2026 continuano ad applicarsi le regole del nuovo regime, che prevedono, in presenza dei requisiti, una riduzione del reddito imponibile del 50%, elevabile al 60% in specifiche situazioni legate alla presenza di figli minori.
La disciplina prevede inoltre un limite annuo di 600.000 euro di reddito agevolabile e, ordinariamente, una durata di cinque periodi d’imposta.
Restano ferme le disposizioni transitorie per i contribuenti ai quali continua ad applicarsi il precedente regime.
1. Detassazione ridotta
Nel nuovo Regime Impatriati, il reddito agevolabile concorre ordinariamente alla formazione del reddito imponibile per il 50%.
La quota imponibile scende al 40% in presenza delle condizioni previste dalla legge relative ai figli minori.
Il precedente regime prevedeva percentuali di agevolazione differenti, a seconda dei requisiti e delle condizioni applicabili.
2. Requisiti più stringenti
Per accedere al nuovo Regime Impatriati è necessario rispettare condizioni più rigorose rispetto alla precedente disciplina:
- Residenza fiscale all’estero per almeno 3 periodi d’imposta precedenti il trasferimento in Italia, che diventano 6 o 7 in determinate situazioni di continuità lavorativa con lo stesso datore di lavoro o gruppo.
- Impegno a mantenere la residenza fiscale in Italia per almeno 4 anni.
- Attività lavorativa svolta prevalentemente in Italia, nel rispetto degli ulteriori requisiti previsti dalla normativa.
Il rispetto di queste condizioni deve essere verificato in relazione alla situazione concreta del contribuente.
3. Tetto di reddito
Il nuovo Regime Impatriati prevede un limite massimo di 600.000 euro annui di reddito agevolabile.
Se il reddito supera questa soglia, l’agevolazione si applica soltanto alla parte che rientra nel limite previsto, mentre l’importo eccedente è assoggettato alla tassazione ordinaria.
Il superamento dei 600.000 euro non determina, di per sé, la perdita del beneficio.
4. Durata del beneficio e proroghe
Il nuovo Regime Impatriati si applica, ordinariamente, per cinque periodi d’imposta, a partire da quello in cui viene trasferita la residenza fiscale in Italia.
A differenza del precedente regime, non è prevista una proroga generalizzata di ulteriori cinque anni.
La normativa transitoria riconosce un’estensione di tre periodi d’imposta esclusivamente a determinati contribuenti che hanno trasferito la residenza anagrafica in Italia nel 2024 e che soddisfano le specifiche condizioni relative all’acquisto di un immobile residenziale in Italia entro il 31 dicembre 2023.
L’eventuale estensione deve essere verificata caso per caso.
5. Regole severe per lavoratori del Gruppo
Il nuovo Regime Impatriati può applicarsi anche a chi rientra in Italia continuando a lavorare per lo stesso datore di lavoro estero o per un’impresa appartenente al medesimo gruppo.
In questi casi, tuttavia, è richiesto un periodo minimo di residenza fiscale all’estero più lungo:
- 6 periodi d’imposta, se il lavoratore non era stato precedentemente impiegato in Italia dallo stesso datore di lavoro o da un’impresa del medesimo gruppo.
- 7 periodi d’imposta, se prima del trasferimento all’estero il lavoratore era già stato impiegato in Italia dallo stesso datore di lavoro o da un’impresa del medesimo gruppo.
Se non ricorre questa situazione di continuità lavorativa, resta fermo il requisito ordinario di almeno 3 periodi d’imposta di residenza fiscale all’estero.
La verifica deve riguardare anche gli eventuali rapporti con imprese appartenenti allo stesso gruppo.
6. Docenti e ricercatori: un regime fiscale distinto
I docenti e i ricercatori che trasferiscono la residenza fiscale in Italia possono beneficiare, in presenza dei requisiti previsti dalla legge, di uno specifico regime agevolativo disciplinato dall’art. 44 del D.L. 78/2010.
Questa disciplina è distinta dal nuovo Regime Impatriati previsto dall’art. 5 del D.Lgs. 209/2023 e prevede proprie condizioni di accesso, percentuali di agevolazione e regole sulla durata.
Per individuare il trattamento fiscale applicabile è quindi necessario verificare la natura dell’attività svolta e i requisiti previsti dalla rispettiva normativa.
Prima domanda fondamentale: posso accedere al vecchio o al nuovo Regime Impatriati?
Per individuare la normativa applicabile è necessario verificare quando è avvenuto il trasferimento in Italia, distinguendo la residenza anagrafica da quella fiscale.
Vecchio Regime Impatriati
La precedente disciplina, prevista dall’art. 16 del D.Lgs. 147/2015, continua ad applicarsi nei casi salvaguardati dalla normativa transitoria, in particolare per i soggetti che hanno trasferito la residenza anagrafica in Italia entro il 31 dicembre 2023, nel rispetto degli ulteriori requisiti di legge.
Nuovo Regime Impatriati
Il nuovo regime, disciplinato dall’art. 5 del D.Lgs. 209/2023, si applica generalmente a chi trasferisce la residenza fiscale in Italia a partire dal periodo d’imposta 2024, salvo le eccezioni transitorie previste dalla normativa.
Attenzione: la data di iscrizione anagrafica, il momento in cui si acquisisce la residenza fiscale e l’inizio dell’attività lavorativa devono essere valutati congiuntamente. Non è sempre sufficiente conoscere l’anno del rientro per stabilire quale agevolazione spetti.
Requisiti del VECCHIO Regime Impatriati (fino al 2023)
Il vecchio Regime Impatriati è regolato dall’art. 16 del D.Lgs. 147/2015 ed è ancora oggi applicabile a chi ha trasferito la residenza fiscale in Italia entro il 31 dicembre 2023.
Si tratta del regime più favorevole di sempre, con una detassazione fino al 70% (e al 90% per chi si trasferisce in alcune regioni del Sud).
È stato l’agevolazione più utilizzata da manager, dirigenti, professionisti e freelance rientrati negli ultimi anni.
Vediamo in dettaglio tutti i requisiti.
Residenza fiscale all'estero: quanti anni servono per il vecchio Regime Impatriati?
Per beneficiare del vecchio Regime Impatriati è necessario verificare il periodo di residenza fiscale all’estero precedente al trasferimento in Italia.
Per i lavoratori rientrati dal 2020, la disciplina ordinaria richiedeva generalmente almeno due periodi d’imposta di precedente residenza fiscale all’estero.
Non è sufficiente aver lavorato all’estero per due anni: occorre verificare di non essere stati fiscalmente residenti in Italia nei periodi richiesti.
La verifica deve considerare le regole sulla residenza fiscale applicabili agli anni interessati, l’eventuale iscrizione all’AIRE e le convenzioni internazionali contro le doppie imposizioni.
Attenzione: per i trasferimenti avvenuti in anni precedenti possono trovare applicazione disposizioni differenti. È quindi necessario ricostruire la situazione fiscale del contribuente prima di stabilire se abbia diritto all’agevolazione.
Chi ha trasferito la residenza anagrafica in Italia entro il 31 dicembre 2023 può ancora rientrare nella disciplina previgente, purché siano rispettati tutti i requisiti applicabili al proprio caso.
Requisito n. 2 – Permanenza minima in Italia nel vecchio Regime Impatriati
Per beneficiare del vecchio Regime Impatriati, il lavoratore doveva impegnarsi a mantenere la residenza fiscale in Italia per almeno due anni.
Questo requisito non deve essere confuso con la durata dell’agevolazione fiscale, che ordinariamente si applica per cinque periodi d’imposta, a partire da quello in cui viene trasferita la residenza fiscale in Italia.
Esempio pratico
Un lavoratore che ha trasferito la residenza fiscale in Italia nel 2022, rispettando tutti i requisiti, può beneficiare del vecchio regime dal 2022 al 2026.
Se sussistono le specifiche condizioni previste dalla normativa, può inoltre avere diritto alla proroga per ulteriori cinque periodi d’imposta.
Attenzione: il trasferimento della residenza fiscale all’estero prima del periodo minimo richiesto può comportare la decadenza dall’agevolazione e il recupero dei benefici fiscali indebitamente fruiti, con i relativi interessi e le sanzioni applicabili.
Requisito n. 3 – Attività lavorativa prevalentemente svolta in Italia
Per beneficiare del vecchio Regime Impatriati, l’attività lavorativa deve essere svolta prevalentemente nel territorio italiano.
Secondo i chiarimenti dell’Agenzia delle Entrate, il requisito è soddisfatto quando l’attività viene prestata in Italia per più di 183 giorni nell’anno.
Nel conteggio si considerano anche ferie, festività e riposi settimanali, secondo i criteri chiariti dall’Amministrazione finanziaria.
È possibile lavorare per un datore di lavoro estero?
Sì. Il vecchio Regime Impatriati può essere applicato anche da chi lavora dall’Italia per un’azienda estera, purché siano rispettati tutti gli altri requisiti previsti dalla normativa.
Ciò che conta è il luogo in cui viene effettivamente svolta l’attività lavorativa, non soltanto la sede del datore di lavoro.
E se lavoro in smart working?
Un lavoratore che si trasferisce in Italia e lavora da remoto dalla propria abitazione italiana può soddisfare il requisito della prevalenza.
Diversamente, se svolge gran parte dell’attività fisicamente all’estero, potrebbe non avere diritto all’agevolazione per il periodo d’imposta interessato.
Attenzione alle trasferte all’estero. Il rispetto del requisito della prevalenza non significa che tutti i redditi percepiti siano automaticamente agevolabili. Occorre distinguere i redditi prodotti in Italia da quelli prodotti all’estero, considerando anche le particolarità delle trasferte lavorative.
Per questo motivo, nei casi di smart working internazionale, trasferte frequenti o rapporti con aziende estere, è importante verificare preventivamente la situazione fiscale.
Requisito n.4: Titolo di studio o qualifica
Nel vecchio regime non era richiesto un titolo elevato.
Dal 2019, con il “Decreto Crescita”, il regime era diventato molto inclusivo:
- non serviva un titolo di studio specifico
- non serviva essere lavoratori altamente qualificati
- non era richiesto un reddito minimo
Questo ha reso l’agevolazione accessibile a:
- dipendenti
- manager
- freelance
- liberi professionisti
- sportivi (con disciplina ad hoc)
- amministratori
- lavoratori autonomi non ordinistici
Proroga del vecchio Regime Impatriati: quando spettano altri 5 anni?
Il vecchio Regime Impatriati prevedeva, per determinate categorie di beneficiari, la possibilità di estendere l’agevolazione per ulteriori cinque periodi d’imposta, oltre ai cinque ordinari.
La proroga non era automatica e non dipendeva esclusivamente dall’acquisto di un immobile.
In particolare, per i soggetti rientrati dal 2020, l’articolo 16, comma 3-bis, del D.Lgs. 147/2015 prevedeva specifiche condizioni legate alla presenza di figli oppure all’acquisto di un immobile residenziale in Italia.
L’immobile poteva essere acquistato successivamente al trasferimento oppure nei dodici mesi precedenti, nel rispetto delle condizioni normative.
Per i contribuenti rientrati prima del 2020, invece, erano previste disposizioni particolari e, in determinati casi, l’esercizio di un’opzione mediante versamento di un importo specifico.
Quanto si risparmiava durante la proroga?
Generalmente, nei cinque anni aggiuntivi, il reddito agevolabile concorreva alla formazione del reddito imponibile nella misura del 50%. Erano previste condizioni più favorevoli in presenza di almeno tre figli minorenni o a carico.
Attenzione: la proroga del vecchio regime non deve essere confusa con l’estensione triennale prevista, in casi specifici, dalla disciplina transitoria del nuovo Regime Impatriati.
Per verificare la possibilità di beneficiare dell’estensione occorre considerare l’anno di rientro, la normativa applicabile e le condizioni familiari e patrimoniali del contribuente.
Chi poteva accedere al vecchio regime: esempi pratici
Il vecchio regime era aperto a un ventaglio molto ampio di casi:
 Dipendenti rientrati per essere assunti in Italia
Esempio: lavoratore assunto da azienda italiana dopo anni all’estero.
Manager trasferiti da multinazionali
Molto frequente il “rientro” da sedi estere.
Professionisti con partita IVA aperta dopo il rientro
Il vecchio regime poteva applicarsi anche ai liberi professionisti. La convenienza rispetto al regime forfettario doveva essere valutata caso per caso.
Professionisti già con partita IVA estera che trasferivano l’attività in Italia Docenti e ricercatori che rientrano in Italia
Per i docenti e i ricercatori che trasferiscono la residenza fiscale in Italia è prevista una disciplina agevolativa specifica, distinta dal Regime Impatriati ordinario.
L’art. 44 del D.L. 78/2010 prevede, al ricorrere dei requisiti, l’esclusione dalla tassazione del 90% dei redditi derivanti dall’attività di docenza o ricerca svolta in Italia.
Il beneficio ha una durata ordinaria di sei periodi d’imposta, con possibili estensioni in presenza delle condizioni previste dalla legge.
Attenzione: non bisogna confondere questa agevolazione con il vecchio o il nuovo Regime Impatriati, perché requisiti, durata e condizioni di applicazione sono differenti.
Requisiti del NUOVO Regime Impatriati (dal 2024 in poi)
Requisito n. 1 – Residenza fiscale all'estero: quando servono 3, 6 o 7 anni?
Per beneficiare del nuovo Regime Impatriati 2026, il lavoratore deve aver trascorso un periodo minimo di residenza fiscale all’estero prima del trasferimento in Italia.
Il requisito varia in base al rapporto lavorativo precedente e a quello che verrà svolto dopo il rientro.
1. Tre periodi d’imposta all’estero
È la regola generale. Si applica quando il lavoratore non prosegue in Italia l’attività presso lo stesso datore di lavoro estero o presso una società appartenente al medesimo gruppo.
2. Sei periodi d’imposta all’estero
Sono richiesti quando il lavoratore rientra in Italia per lavorare per lo stesso datore di lavoro presso cui era impiegato all’estero, oppure per una società dello stesso gruppo, senza aver precedentemente lavorato in Italia per quel datore o gruppo.
3. Sette periodi d’imposta all’estero
Sono necessari quando il lavoratore, prima di trasferirsi all’estero, aveva già lavorato in Italia per lo stesso datore di lavoro o per una società del medesimo gruppo e, al rientro, continua a lavorare per quel datore o gruppo.
Esempio pratico
Un lavoratore trasferitosi fiscalmente all’estero nel 2021, che rientra in Italia nel 2026 per lavorare presso una nuova azienda indipendente dalla precedente, può soddisfare il requisito ordinario dei tre periodi d’imposta.
Se invece rientra per continuare a lavorare per lo stesso datore di lavoro estero, occorre verificare il requisito rafforzato dei sei o sette periodi d’imposta.
Attenzione: non basta dimostrare di aver lavorato all’estero. È necessario verificare l’effettiva residenza fiscale nei periodi richiesti, considerando la normativa italiana e le eventuali convenzioni contro le doppie imposizioni.
La verifica è particolarmente importante nei casi di trasferimenti infragruppo, distacchi, smart working internazionale e rientro presso lo stesso datore di lavoro.
Requisito n. 2 – Quanto tempo bisogna rimanere in Italia con il nuovo Regime Impatriati?
Per beneficiare del nuovo Regime Impatriati, il lavoratore deve impegnarsi a mantenere la residenza fiscale in Italia per almeno quattro anni.
Il requisito è previsto dall’art. 5, comma 3, del D.Lgs. 209/2023.
Quanto dura l’agevolazione?
Il beneficio fiscale si applica ordinariamente per cinque periodi d’imposta, a partire dall’anno in cui viene trasferita la residenza fiscale in Italia.
È quindi importante distinguere:
- 4 anni – permanenza minima richiesta per non decadere dal beneficio.
- 5 periodi d’imposta – durata ordinaria dell’agevolazione.
Esempio pratico
Un lavoratore che trasferisce la residenza fiscale in Italia nel 2026, rispettando tutti i requisiti previsti, può beneficiare del nuovo regime dal 2026 al 2030.
Deve però mantenere la residenza fiscale italiana per almeno quattro anni.
Cosa succede se si torna all’estero prima dei quattro anni?
Se il lavoratore trasferisce nuovamente la residenza fiscale all’estero senza rispettare il periodo minimo, decade dal beneficio.
L’Agenzia delle Entrate può recuperare le agevolazioni fiscali già utilizzate, con applicazione dei relativi interessi.
Attenzione: la permanenza richiesta riguarda la residenza fiscale, non semplicemente il possesso di un’abitazione o l’iscrizione anagrafica in Italia. La verifica deve essere effettuata secondo le regole fiscali applicabili ai singoli periodi d’imposta.
Requisito n. 3 – L'attività lavorativa deve essere svolta prevalentemente in Italia
Per beneficiare del nuovo Regime Impatriati 2026, l’attività lavorativa deve essere svolta per la maggior parte del periodo d’imposta nel territorio italiano.
Questo requisito è previsto dall’art. 5, comma 1, lettera c), del D.Lgs. 209/2023.
Cosa significa lavorare prevalentemente in Italia?
In linea generale, significa svolgere l’attività lavorativa in Italia per più della metà del periodo d’imposta.
Per un anno di 365 giorni, il riferimento ordinario è quindi di almeno 183 giorni, fermo restando che il conteggio concreto deve essere verificato secondo i criteri fiscali applicabili.
Posso lavorare in smart working per un’azienda estera?
Sì. Il nuovo Regime Impatriati non esclude automaticamente chi lavora dall’Italia per un datore di lavoro estero.
Ad esempio, un dipendente di un’azienda tedesca che trasferisce la residenza fiscale in Italia e continua a lavorare da remoto può beneficiare dell’agevolazione, se soddisfa tutti i requisiti previsti.
In questi casi occorre verificare anche se il rapporto con lo stesso datore di lavoro comporta l’applicazione del requisito rafforzato di sei o sette periodi d’imposta di precedente residenza all’estero.
E se lavoro come libero professionista?
Anche i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni possono beneficiare del nuovo regime.
Un consulente informatico, un ingegnere o un altro professionista che lavora prevalentemente dall’Italia per clienti esteri può quindi accedere all’agevolazione, purché siano rispettate tutte le condizioni di legge.
Attenzione alle trasferte internazionali
Chi lavora frequentemente all’estero deve verificare sia il requisito della prevalenza dell’attività in Italia sia il luogo di produzione dei redditi.
Infatti, il beneficio riguarda i redditi agevolabili prodotti nel territorio italiano, non automaticamente tutti i compensi percepiti da un lavoratore fiscalmente residente in Italia.
Esempio pratico
Un professionista trasferisce la residenza fiscale in Italia nel 2026 e svolge la propria attività principalmente dalla sua abitazione italiana, effettuando occasionalmente trasferte presso clienti esteri.
Se soddisfa il requisito della prevalenza e tutte le altre condizioni previste dalla normativa, può beneficiare del nuovo Regime Impatriati sui redditi di lavoro autonomo agevolabili prodotti in Italia.
La verifica dei giorni di attività, della residenza fiscale e della provenienza dei redditi è particolarmente importante nei rapporti lavorativi internazionali.
Requisito n. 4 – Elevata qualificazione o specializzazione: serve necessariamente una laurea?
Per accedere al nuovo Regime Impatriati 2026, il lavoratore deve possedere i requisiti di elevata qualificazione o specializzazione previsti dall’art. 5, comma 1, lettera d), del D.Lgs. 209/2023.
È obbligatorio avere una laurea?
Non necessariamente. Il requisito può essere soddisfatto attraverso titoli di istruzione superiore oppure, nei casi previsti dalla normativa, mediante qualifiche professionali superiori documentabili.
Occorre fare riferimento alle disposizioni del D.Lgs. 108/2012 e del D.Lgs. 206/2007.
Non è quindi sufficiente dichiarare di avere molti anni di esperienza lavorativa: bisogna verificare se il titolo, la qualifica o l’esperienza posseduta soddisfino concretamente i requisiti normativi.
Quali professionisti possono beneficiare dell’agevolazione?
Tra le figure che possono rientrare nella disciplina, quando possiedono i requisiti richiesti, troviamo ingegneri, informatici, ricercatori, professionisti sanitari, consulenti e altri lavoratori altamente qualificati.
L’appartenenza a una determinata categoria professionale, tuttavia, non garantisce automaticamente l’accesso al beneficio.
Novità per chi svolge ricerca nell’intelligenza artificiale
La normativa comprende espressamente anche i lavoratori che hanno svolto attività di ricerca, inclusa quella applicata, nell’ambito delle tecnologie di intelligenza artificiale.
Questa previsione è particolarmente rilevante per chi opera nella ricerca e nello sviluppo di tecnologie AI, machine learning e settori collegati.
Anche in questi casi devono essere rispettati gli altri requisiti del Regime Impatriati, tra cui la precedente residenza fiscale all’estero e lo svolgimento prevalente dell’attività lavorativa in Italia.
Esempio pratico
Un professionista che ha lavorato all’estero come sviluppatore software e intende trasferirsi in Italia nel 2026 deve verificare se il proprio titolo di studio o la propria qualificazione professionale soddisfino i requisiti richiesti.
Non basta avere un contratto di lavoro nel settore informatico o aprire una Partita IVA con un codice ATECO relativo allo sviluppo software.
La verifica deve essere effettuata sulla documentazione e sulle caratteristiche effettive dell’attività professionale.
Perché è importante verificare questo requisito prima del rientro?
Un’interpretazione errata della qualificazione professionale può portare ad applicare un’agevolazione fiscale non spettante, con il rischio di successivi recuperi d’imposta.
Per questo motivo è opportuno analizzare preventivamente titoli di studio, qualifiche, esperienza professionale e documentazione disponibile.
Chi ha già beneficiato del vecchio Regime Impatriati può accedere al nuovo?
Aver beneficiato in passato del vecchio Regime Impatriati non comporta automaticamente l’esclusione definitiva dal nuovo regime introdotto dal D.Lgs. 209/2023.
Tuttavia, non è possibile considerare il nuovo regime come una semplice proroga o un rinnovo automatico dell’agevolazione precedente.
Quando è possibile accedere nuovamente al beneficio?
Occorre verificare che il contribuente abbia effettivamente trasferito la propria residenza fiscale all’estero e che, prima del nuovo rientro in Italia, abbia maturato il periodo minimo di non residenza richiesto dalla normativa.
In particolare, devono essere rispettati i requisiti di:
- precedente residenza fiscale all’estero per almeno 3, 6 o 7 periodi d’imposta, secondo il rapporto lavorativo;
- svolgimento prevalente dell’attività lavorativa in Italia;
- elevata qualificazione o specializzazione, oppure le altre condizioni specificamente previste dalla legge;
- permanenza della residenza fiscale in Italia per almeno quattro anni.
Esempio pratico
Un lavoratore ha beneficiato del vecchio Regime Impatriati dopo un precedente trasferimento in Italia. Successivamente si trasferisce nuovamente all’estero e, dopo diversi periodi d’imposta, valuta un nuovo rientro nel 2026.
La precedente fruizione dell’agevolazione non è, da sola, sufficiente a escludere il nuovo beneficio.
Sarà necessario verificare la residenza fiscale effettiva nei periodi precedenti, i rapporti con i datori di lavoro e tutti gli altri requisiti del nuovo regime.
Attenzione: se il precedente trasferimento all’estero ha comportato la decadenza dal vecchio beneficio, occorre valutare separatamente anche le conseguenze fiscali della precedente agevolazione.
Ogni situazione richiede quindi un’analisi specifica della storia fiscale e lavorativa del contribuente.
Regime Impatriati e Partita IVA: quali professionisti possono beneficiarne?
Il nuovo Regime Impatriati 2026 può essere applicato anche ai lavoratori autonomi che trasferiscono la residenza fiscale in Italia e svolgono un’attività professionale.
L’agevolazione non è quindi riservata esclusivamente ai lavoratori dipendenti.
Quali professionisti possono accedere?
Tra le attività potenzialmente agevolabili rientrano quelle svolte da:
- consulenti aziendali e professionisti del settore informatico;
- ingegneri, architetti e altri professionisti tecnici;
- medici e professionisti sanitari;
- avvocati, commercialisti e altri liberi professionisti.
L’appartenenza a una di queste categorie non garantisce automaticamente il beneficio. Occorre verificare tutti i requisiti previsti dall’art. 5 del D.Lgs. 209/2023, compresi quelli relativi alla precedente residenza estera, alla qualificazione professionale e allo svolgimento prevalente dell’attività in Italia.
Regime Impatriati e forfettario sono compatibili?
No, l’agevolazione Impatriati non si applica ai redditi assoggettati al regime forfettario.
Un professionista che possiede i requisiti per entrambe le discipline deve quindi valutare quale regime fiscale risulti più conveniente, considerando reddito previsto, costi deducibili, contributi previdenziali e durata dei benefici.
E i titolari di reddito d’impresa?
Il nuovo Regime Impatriati non agevola i redditi d’impresa. Di conseguenza, l’apertura di una Partita IVA per un’attività commerciale o imprenditoriale non consente, di per sé, di beneficiare dell’agevolazione.
Esempio pratico
Un consulente informatico rientra in Italia nel 2026 dopo un periodo di lavoro all’estero e apre una Partita IVA per svolgere la propria attività professionale.
Se rispetta tutti i requisiti previsti dalla normativa e applica il regime ordinario di determinazione del reddito professionale, può beneficiare della riduzione della base imponibile prevista dal Regime Impatriati.
La convenienza fiscale deve comunque essere valutata individualmente, soprattutto quando il professionista potrebbe scegliere anche il regime forfettario.
Regime Impatriati 2026: quanto si risparmia sulle tasse?
Il nuovo Regime Impatriati consente ai lavoratori che trasferiscono la residenza fiscale in Italia di beneficiare di una significativa riduzione del reddito soggetto a IRPEF.
L’agevolazione prevista dall’art. 5 del D.Lgs. 209/2023 si applica ai redditi agevolabili prodotti in Italia, entro il limite annuo di 600.000 euro.
Regime ordinario – Esenzione del 50%
Se rispetti tutti i requisiti, soltanto il 50% del reddito agevolabile concorre alla formazione del reddito complessivo.
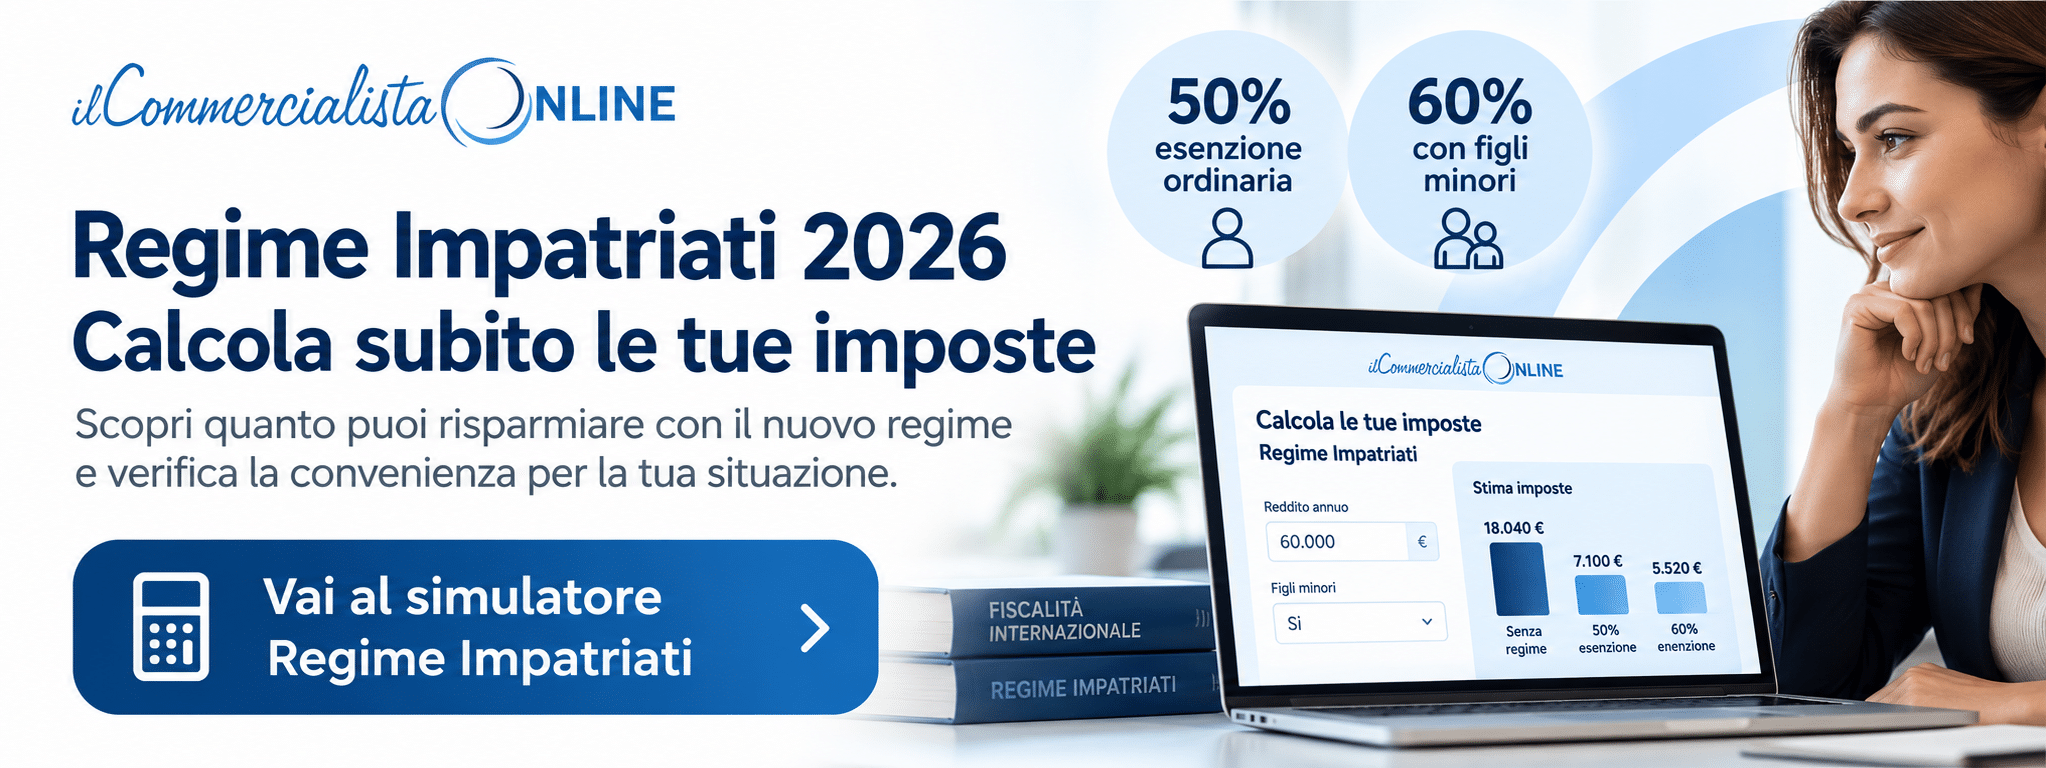
Ad esempio, con un reddito agevolabile di 60.000 euro, soltanto 30.000 euro vengono considerati ai fini del calcolo dell’IRPEF, prima delle eventuali deduzioni applicabili.
Regime con figli minori – Esenzione del 60%
L’agevolazione è più favorevole quando ricorrono le condizioni previste per i figli minori.
In particolare, la quota imponibile scende al 40% se:
- il lavoratore si trasferisce in Italia con un figlio minore;
- oppure nasce un figlio o viene adottato un minore durante il periodo di fruizione dell’agevolazione.
È necessario che il figlio minore sia residente in Italia durante il periodo di fruizione della maggiore agevolazione.
Nel caso di nascita o adozione durante il periodo agevolato, il beneficio rafforzato decorre dal periodo d’imposta in cui si verifica l’evento e si applica per il periodo residuo.
Esempio con reddito di 60.000 euro
| Situazione | Reddito agevolabile | Reddito imponibile IRPEF |
|---|---|---|
| Senza Regime Impatriati | 60.000 € | 60.000 € |
| Regime Impatriati ordinario (50% esente) | 60.000 € | 30.000 € |
| Regime Impatriati con figli minori (60% esente) | 60.000 € | 24.000 € |
Nota: gli importi indicano la quota di reddito che concorre alla formazione dell'imponibile IRPEF, prima delle eventuali deduzioni. Non rappresentano l'imposta effettivamente dovuta. L'agevolazione si applica soltanto in presenza dei requisiti previsti dalla normativa.
Esempio pratico: quanto si risparmia con il Regime Impatriati nel 2026?
Supponiamo che un lavoratore abbia un reddito annuo fiscalmente rilevante di 60.000 euro, interamente prodotto in Italia e agevolabile.
Per semplicità, ipotizziamo che non vi siano contributi previdenziali da dedurre, altri redditi, detrazioni o addizionali regionali e comunali.
1. Senza Regime Impatriati
Su un imponibile IRPEF di 60.000 euro, l’imposta lorda è pari a circa 18.040 euro.
2. Con Regime Impatriati ordinario
Il 50% del reddito è escluso dalla tassazione.
L’imponibile scende a 30.000 euro e l’IRPEF lorda è pari a circa 7.100 euro.
Il risparmio fiscale annuo è di circa 10.940 euro.
3. Con Regime Impatriati e figli minori
Quando spettano le condizioni per l’esenzione del 60%, l’imponibile scende a 24.000 euro.
L’IRPEF lorda è pari a circa 5.520 euro.
Il risparmio fiscale annuo rispetto alla tassazione ordinaria è di circa 12.520 euro.
Questi importi sono simulazioni dell’IRPEF lorda e non rappresentano necessariamente il risparmio effettivo del singolo contribuente.
Il risultato reale dipende dai contributi previdenziali, dalle detrazioni, dagli altri redditi e dalle condizioni personali.
Per questo motivo, prima di scegliere il regime fiscale o trasferire la residenza in Italia, è opportuno effettuare una simulazione personalizzata
Cosa succede se il reddito supera 600.000 euro?
Il nuovo Regime Impatriati prevede un limite annuo di 600.000 euro di reddito agevolabile.
Se il reddito supera questa soglia, il contribuente non perde automaticamente il beneficio.
L’agevolazione si applica esclusivamente alla quota di reddito che rientra nel limite previsto dalla normativa, mentre la parte eccedente è assoggettata a tassazione ordinaria.
Esempio pratico
Un professionista che beneficia della detassazione del 50% consegue nel 2026 un reddito professionale di 700.000 euro.
- Primi 600.000 euro – imponibili al 50%, quindi 300.000 euro.
- Restanti 100.000 euro – interamente imponibili.
- Reddito complessivamente imponibile – 400.000 euro.
Il superamento della soglia non determina quindi, da solo, la decadenza dal Regime Impatriati.
Il limite di 600.000 euro riguarda il reddito annualmente agevolabile.
Se il reddito prodotto in Italia supera questa soglia, l’eccedenza non beneficia della riduzione prevista dal Regime Impatriati.
Attenzione: il risparmio fiscale effettivo dipende anche dagli altri redditi percepiti, dagli oneri deducibili e dalla situazione personale del contribuente. Per i lavoratori autonomi occorre inoltre valutare separatamente gli aspetti previdenziali.
Prima di trasferirti in Italia o applicare il beneficio, è quindi importante verificare non soltanto i requisiti di accesso, ma anche la convenienza fiscale concreta.
Come richiedere il Regime Impatriati 2026?
Per beneficiare del nuovo Regime Impatriati non è prevista una domanda preventiva di autorizzazione all’Agenzia delle Entrate. Le modalità di applicazione dipendono dalla tipologia di reddito percepito.
Lavoratori dipendenti
Il lavoratore può richiedere al datore di lavoro l’applicazione dell’agevolazione direttamente in busta paga, presentando una dichiarazione contenente le informazioni necessarie per verificare i requisiti.
In alternativa, se ne ricorrono le condizioni, può beneficiare dell’agevolazione nella dichiarazione dei redditi.
Professionisti con Partita IVA
I lavoratori autonomi possono applicare l’agevolazione in sede di dichiarazione dei redditi. La gestione delle eventuali ritenute d’acconto deve essere valutata in relazione alla situazione concreta e alle disposizioni applicabili.
Quali documenti conservare?
È importante disporre della documentazione necessaria a dimostrare il rispetto dei requisiti, tra cui la precedente residenza fiscale all’estero, il trasferimento in Italia, i rapporti lavorativi e le qualifiche professionali richieste.
In presenza di figli minori o di particolari disposizioni transitorie, possono essere necessari ulteriori documenti.
Attenzione: il possesso dei requisiti deve essere verificato prima di applicare il beneficio. Una dichiarazione non corretta può comportare il recupero delle imposte non versate.
Come funziona per lavoratori dipendenti
Il lavoratore dipendente che possiede i requisiti per il nuovo Regime Impatriati può beneficiare dell’agevolazione direttamente in busta paga oppure, se ne ricorrono le condizioni, nella dichiarazione dei redditi.
Applicazione in busta paga
Il lavoratore presenta al datore di lavoro una dichiarazione con le informazioni necessarie per applicare il beneficio.
Il datore di lavoro, in qualità di sostituto d’imposta, può quindi applicare le ritenute IRPEF considerando soltanto il 50% del reddito agevolabile oppure il 40% nei casi previsti dalla normativa.
Applicazione nella dichiarazione dei redditi
Se l’agevolazione non viene applicata in busta paga, il contribuente può farla valere nella dichiarazione dei redditi, verificando il possesso dei requisiti.
Attenzione: il 50% e il 40% non sono aliquote IRPEF, ma percentuali di reddito che concorrono alla formazione dell’imponibile fiscale.
Come funziona per autonomi e freelance
I professionisti con Partita IVA possono beneficiare del nuovo Regime Impatriati sui redditi di lavoro autonomo agevolabili, purché rispettino tutti i requisiti previsti dalla normativa.
Come si applica l’agevolazione?
Il beneficio viene determinato in sede di dichiarazione dei redditi, applicando la riduzione prevista alla quota di reddito professionale agevolabile.
Per quanto riguarda le eventuali ritenute d’acconto, occorre verificare le modalità applicabili alla specifica situazione professionale.
Regime Impatriati e forfettario
Il beneficio non si applica ai redditi assoggettati al regime forfettario.
Prima di scegliere il regime fiscale è quindi opportuno confrontare la tassazione ordinaria con l’agevolazione Impatriati e quella prevista dal forfettario, considerando anche costi deducibili e contributi previdenziali.
Regime Impatriati 2026 e contributi INPS: si pagano meno contributi?
Il Regime Impatriati consente, in presenza dei requisiti previsti dalla legge, di ridurre il reddito imponibile ai fini IRPEF. Ma questa agevolazione si applica anche ai contributi previdenziali?
La risposta è no: il Regime Impatriati non prevede automaticamente una riduzione dei contributi INPS.
Occorre distinguere la tassazione del reddito dalle regole previste per il calcolo dei contributi previdenziali.
Lavoratori dipendenti
Per i lavoratori dipendenti, i contributi previdenziali sono generalmente calcolati sulla retribuzione imponibile ai fini contributivi, secondo le regole ordinarie.
La riduzione dell’imponibile fiscale prevista dal Regime Impatriati non determina, di per sé, una corrispondente riduzione dei contributi previdenziali.
Professionisti con Partita IVA iscritti alla Gestione Separata INPS
Per i professionisti senza una cassa previdenziale autonoma, i contributi alla Gestione Separata sono determinati secondo le regole previdenziali applicabili al reddito professionale.
L’agevolazione fiscale prevista dal Regime Impatriati non deve essere automaticamente utilizzata per ridurre la base imponibile contributiva.
Le aliquote INPS possono variare in funzione della posizione previdenziale del contribuente e dell’eventuale presenza di altre coperture previdenziali.
Professionisti iscritti a una cassa previdenziale
Avvocati, commercialisti, ingegneri, architetti e altri professionisti iscritti a casse autonome devono applicare le regole contributive previste dai rispettivi enti previdenziali.
Anche in questi casi, l’agevolazione fiscale non comporta automaticamente una riduzione dei contributi dovuti.
Esempio pratico
Un consulente informatico rientra in Italia nel 2026, apre una Partita IVA e consegue un reddito professionale di 60.000 euro.
Se possiede tutti i requisiti del nuovo Regime Impatriati, ai fini IRPEF può beneficiare della detassazione del 50%, con un reddito fiscalmente agevolato pari a 30.000 euro.
Questo non significa, però, che i contributi previdenziali debbano essere calcolati automaticamente su 30.000 euro.
La base contributiva deve essere determinata separatamente, secondo le disposizioni previdenziali applicabili alla specifica attività.
Per valutare la reale convenienza del Regime Impatriati è quindi necessario considerare sia le imposte sia i contributi previdenziali.
Quali sono i principali vantaggi del Regime Impatriati 2026?
 Riduzione del reddito imponibile del 50% per i lavoratori che rispettano i requisiti del nuovo regime.
Riduzione del reddito imponibile del 60% in presenza delle condizioni previste per i figli minori.
Agevolazione per cinque periodi d’imposta, nel rispetto dei requisiti di permanenza in Italia.
Beneficio anche per i professionisti con Partita IVA, sui redditi di lavoro autonomo agevolabili, esclusi quelli soggetti al regime forfettario.
Agevolazione sui redditi fino a 600.000 euro annui
Il nuovo Regime Impatriati consente, in presenza dei requisiti previsti dalla legge, di assoggettare a tassazione ordinariamente soltanto il 50% del reddito agevolabile, oppure il 40% nei casi previsti per i contribuenti con figli minori.
L’agevolazione si applica entro il limite di 600.000 euro annui di reddito. L’eventuale importo eccedente è soggetto a tassazione ordinaria.
Il risparmio fiscale effettivo dipende dal reddito percepito e dalla situazione personale del contribuente.
Quando si perde il Regime Impatriati?
Il Regime Impatriati è subordinato al rispetto dei requisiti previsti dalla normativa, sia al momento dell’accesso sia durante il periodo di applicazione dell’agevolazione.
Il trasferimento all’estero prima di quattro anni
Per il nuovo regime disciplinato dall’art. 5 del D.Lgs. 209/2023, il contribuente deve mantenere la residenza fiscale in Italia per almeno quattro anni.
Se trasferisce la residenza fiscale all’estero prima di aver rispettato questo periodo minimo, decade dal beneficio.
In tal caso, l’Agenzia delle Entrate può recuperare le imposte non versate per effetto dell’agevolazione, con i relativi interessi.
La mancanza dei requisiti previsti dalla legge
L’agevolazione non spetta se, a seguito delle verifiche, emerge che il contribuente non possedeva i requisiti richiesti per accedervi.
Occorre quindi prestare particolare attenzione alla precedente residenza fiscale all’estero, ai rapporti con il datore di lavoro, alla qualificazione professionale e allo svolgimento prevalente dell’attività in Italia.
Il superamento del limite di reddito*
Il superamento della soglia annua di 600.000 euro non determina automaticamente la decadenza. L’agevolazione si applica soltanto alla quota di reddito che rientra nel limite previsto.
Attenzione al vecchio regime
Per chi beneficia del precedente Regime Impatriati possono trovare applicazione condizioni differenti, tra cui il periodo minimo di permanenza in Italia previsto dalla disciplina applicabile al momento del rientro.
È quindi indispensabile individuare correttamente quale normativa regola la propria situazione.
Conclusioni: un'opportunità concreta per chi rientra in Italia
Il Regime Impatriati 2026 rappresenta un’importante opportunità di risparmio fiscale per chi trasferisce la propria residenza in Italia dopo un periodo di lavoro all’estero.
Con il nuovo regime, in presenza dei requisiti previsti dalla normativa, è possibile beneficiare di una riduzione del reddito imponibile del 50% o del 60%, ordinariamente per cinque periodi d’imposta.
Tuttavia, non tutti i lavoratori che rientrano in Italia possono accedere all’agevolazione. È fondamentale verificare la precedente residenza fiscale, i rapporti di lavoro, le qualifiche professionali e le condizioni previste dalla legge.
Vuoi conoscere il possibile risparmio fiscale?
Utilizza il nostro simulatore del Regime Impatriati per effettuare una prima simulazione delle imposte.
Il risultato del calcolo è indicativo e non sostituisce la verifica dei requisiti necessari per beneficiare dell’agevolazione.
❓Domande Frequenti sul Regime Impatriati
Clicca sulle freccette per leggere tutti gli approfondimenti.
🔍 Vuoi approfondire? Leggi anche:
Chi può accedere al Regime Impatriati nel 2026?
Possono accedere al nuovo Regime Impatriati i lavoratori che trasferiscono la residenza fiscale in Italia e rispettano i requisiti previsti dall’art. 5 del D.Lgs. 209/2023.
In particolare, devono:
- non essere stati fiscalmente residenti in Italia nei 3 periodi d’imposta precedenti, che diventano 6 o 7 in determinate situazioni di continuità con il datore di lavoro o il gruppo;
- impegnarsi a mantenere la residenza fiscale in Italia per almeno 4 anni;
- svolgere l’attività lavorativa prevalentemente in Italia;
- possedere i requisiti di elevata qualificazione o specializzazione, oppure rientrare nelle ulteriori categorie ammesse dalla normativa.
L’agevolazione riguarda i redditi di lavoro dipendente, assimilati e di lavoro autonomo professionale agevolabili, entro il limite annuo di 600.000 euro.
Quanto viene tassato il reddito?
Con il nuovo Regime Impatriati 2026, il reddito agevolabile concorre alla formazione dell’imponibile IRPEF:
– per il 50%, nella generalità dei casi;
– per il 40%, quando ricorrono le condizioni previste dalla legge per i figli minori.
Esempio pratico
Con un reddito agevolabile di 60.000 euro:
- senza agevolazione, il reddito imponibile è di 60.000 euro;
- con il Regime Impatriati ordinario, l’imponibile si riduce a 30.000 euro;
- con l’agevolazione maggiorata per figli minori, l’imponibile si riduce a 24.000 euro.
Su questi importi si applicano le ordinarie aliquote IRPEF.
Il beneficio riguarda i redditi agevolabili fino a 600.000 euro annui.
Vuoi conoscere il possibile risparmio fiscale? Utilizza il nostro simulatore del Regime Impatriati.
Quanto dura il beneficio fiscale?
Il nuovo Regime Impatriati si applica ordinariamente per 5 periodi d’imposta, a partire dall’anno in cui il contribuente trasferisce la propria residenza fiscale in Italia.
Esempio pratico
Un lavoratore trasferisce la residenza fiscale in Italia nel 2026 e possiede tutti i requisiti previsti dalla normativa.
Potrà beneficiare dell’agevolazione per i periodi d’imposta dal 2026 al 2030.
Per non decadere dal beneficio, deve mantenere la residenza fiscale in Italia per almeno 4 anni.
È possibile prolungare l’agevolazione?
La normativa prevede un’estensione di 3 ulteriori periodi d’imposta esclusivamente per determinate situazioni transitorie, legate ai trasferimenti di residenza anagrafica nel 2024 e all’acquisto di un immobile residenziale entro il 31 dicembre 2023, nel rispetto delle condizioni di legge.
Non si tratta quindi di una proroga generalmente disponibile per chi rientra in Italia nel 2026.
Le eventuali proroghe del vecchio Regime Impatriati seguono invece regole differenti.
Serve la Partita IVA per accedere al regime?
- No, non è necessario aprire una Partita IVA per beneficiare del Regime Impatriati.
L’agevolazione può essere applicata, in presenza dei requisiti previsti dalla legge, a diverse categorie di lavoratori:
- Lavoratori dipendenti, anche con un datore di lavoro estero, purché l’attività sia svolta prevalentemente in Italia.
- Titolari di redditi assimilati al lavoro dipendente, nei casi ammessi dalla normativa.
- Liberi professionisti con Partita IVA, per i redditi di lavoro autonomo agevolabili.
Attenzione al regime forfettario
Il Regime Impatriati non si applica ai redditi assoggettati al regime forfettario.
Chi rientra in Italia e intende avviare un’attività professionale deve quindi valutare quale trattamento fiscale sia più conveniente, considerando reddito previsto, costi deducibili e contributi previdenziali.
L’apertura della Partita IVA, da sola, non dà diritto all’agevolazione: è sempre necessario rispettare tutti i requisiti previsti dalla normativa.
Il reddito da impresa è incluso nel beneficio?
No. Il nuovo Regime Impatriati 2026 non si applica ai redditi d’impresa.
L’art. 5 del D.Lgs. 209/2023 agevola, in presenza dei requisiti previsti dalla normativa, i redditi di lavoro dipendente, i redditi assimilati e quelli di lavoro autonomo derivanti dall’esercizio di arti e professioni.
Esempi pratici
- Libero professionista: un consulente informatico che apre una Partita IVA professionale può beneficiare dell’agevolazione, se rispetta tutti i requisiti.
- Ditta individuale commerciale: il reddito derivante da un’attività di commercio o e-commerce non rientra nel nuovo beneficio.
- Socio di SRL: gli utili distribuiti dalla società non sono agevolati dal Regime Impatriati.
Un socio o amministratore di SRL potrebbe invece beneficiare dell’agevolazione su eventuali compensi che costituiscono redditi di lavoro dipendente o assimilati, purché ricorrano tutti i requisiti di legge.
Attenzione: il vecchio Regime Impatriati prevedeva disposizioni differenti, che in determinate condizioni consentivano di agevolare anche redditi d’impresa.
Cosa succede se torno all’estero prima dei 4 anni?
Se benefici del nuovo Regime Impatriati e trasferisci nuovamente la residenza fiscale all’estero prima di aver mantenuto la residenza fiscale in Italia per almeno quattro anni, decadi dall’agevolazione.
L’art. 5 del D.Lgs. 209/2023 prevede, in questo caso, il recupero dei benefici fiscali già fruiti, con applicazione dei relativi interessi.
Esempio pratico
Un lavoratore trasferisce la residenza fiscale in Italia nel 2026 e inizia a beneficiare del Regime Impatriati.
Se torna fiscalmente residente all’estero nel 2028, senza aver rispettato il periodo minimo di permanenza richiesto, decade dal beneficio e può essere tenuto a restituire le imposte risparmiate.
Attenzione: il periodo minimo di permanenza di quattro anni è diverso dalla durata ordinaria dell’agevolazione, che è di cinque periodi d’imposta.
Chi ha completato il periodo minimo di permanenza non decade automaticamente dai benefici già fruiti soltanto perché successivamente trasferisce la residenza fiscale all’estero.
Posso accedere anche se ho già lavorato per lo stesso datore di lavoro all’estero?
Sì, è possibile beneficiare del nuovo Regime Impatriati anche continuando a lavorare per lo stesso datore di lavoro o per una società appartenente allo stesso gruppo.
In questi casi, però, il periodo minimo di precedente residenza fiscale all’estero può essere più lungo.
L’art. 5 del D.Lgs. 209/2023 prevede:
- 3 periodi d’imposta all’estero, come regola generale, quando non ricorrono le particolari condizioni di continuità con il datore di lavoro o il gruppo.
- 6 periodi d’imposta all’estero, se il lavoratore presta attività in Italia per lo stesso datore di lavoro, o per una società dello stesso gruppo, per cui ha lavorato all’estero, ma non era stato precedentemente impiegato in Italia per quel datore di lavoro o gruppo.
- 7 periodi d’imposta all’estero, se il lavoratore, prima del trasferimento all’estero, era già stato impiegato in Italia per lo stesso datore di lavoro o per una società appartenente al medesimo gruppo.
Esempio pratico
Un manager lavora in Italia per una società, viene trasferito presso una società estera dello stesso gruppo e successivamente rientra in Italia per lavorare nuovamente nel gruppo.
In questa situazione, il periodo minimo di precedente residenza fiscale all’estero è generalmente di 7 periodi d’imposta.
È necessario verificare concretamente la successione dei rapporti di lavoro e l’appartenenza delle società al medesimo gruppo.
Il rispetto del periodo minimo di residenza all’estero non è comunque sufficiente, da solo, per accedere all’agevolazione: devono sussistere anche tutti gli altri requisiti previsti dalla normativa.
Come si attiva il regime da lavoratore dipendente?
Il lavoratore dipendente che possiede i requisiti del Regime Impatriati può richiedere al proprio datore di lavoro l’applicazione dell’agevolazione direttamente in busta paga.
Per farlo, presenta una dichiarazione contenente le informazioni necessarie a verificare il diritto al beneficio, tra cui la precedente residenza fiscale all’estero e il trasferimento in Italia.
Il datore di lavoro, in qualità di sostituto d’imposta, può applicare le ritenute IRPEF considerando soltanto la quota di reddito imponibile prevista dal regime agevolato.
Se il datore di lavoro non applica l’agevolazione, il lavoratore può farla valere nella dichiarazione dei redditi, purché siano rispettati tutti i requisiti di legge.
Non è prevista una domanda preventiva di autorizzazione all’Agenzia delle Entrate.
Attenzione: prima di richiedere l’applicazione del beneficio è opportuno verificare il regime effettivamente spettante e conservare la documentazione a supporto.
Posso combinare il regime impatriati con la cedolare secca sugli affitti?
Sì, il Regime Impatriati e la cedolare secca possono coesistere, purché siano rispettati i requisiti previsti per ciascuna disciplina.
Il Regime Impatriati agevola determinati redditi di lavoro dipendente, assimilati e di lavoro autonomo professionale.
La cedolare secca, invece, è un regime di tassazione sostitutiva applicabile a determinati redditi derivanti dalla locazione di immobili abitativi.
Esempio pratico
Un professionista rientra in Italia nel 2026 e beneficia del Regime Impatriati sul proprio reddito professionale.
Lo stesso contribuente possiede anche un appartamento abitativo che concede in locazione, optando per la cedolare secca quando ne ricorrono le condizioni.
In questa situazione:
- il reddito professionale può beneficiare del Regime Impatriati;
- il reddito da locazione può essere assoggettato alla cedolare secca;
- il reddito da locazione non beneficia della riduzione dell’imponibile prevista per gli impatriati.
Attenzione: per le locazioni brevi e per le attività di affitto svolte in forma imprenditoriale occorre verificare le specifiche regole fiscali applicabili.
Cosa devo fare per ottenere la proroga di 3 anni?
La proroga di tre anni del nuovo Regime Impatriati è prevista esclusivamente per specifiche situazioni transitorie.
L’art. 5, comma 10, del D.Lgs. 209/2023 consente di estendere il beneficio per ulteriori tre periodi d’imposta ai lavoratori che:
- hanno trasferito la residenza anagrafica in Italia nel corso del 2024;
- sono diventati proprietari, entro il 31 dicembre 2023 e comunque nei dodici mesi precedenti il trasferimento, di un immobile residenziale adibito ad abitazione principale in Italia.
Devono inoltre essere rispettati tutti gli altri requisiti previsti dalla normativa.
Quanto dura l’agevolazione?
In presenza delle condizioni richieste, il beneficio può estendersi per complessivi otto periodi d’imposta. Nei tre periodi aggiuntivi, il reddito agevolabile concorre alla formazione dell’imponibile nella misura del 50%.
Chi rientra in Italia nel 2026 può ottenere questa proroga?
No. La proroga triennale prevista dalla disposizione transitoria non si applica ai trasferimenti di residenza effettuati nel 2026.
Attenzione: questa estensione non deve essere confusa con le proroghe del vecchio Regime Impatriati, che seguono condizioni differenti.
Regime Impatriati 2023: normativa, requisiti e vantaggi fiscali
Una guida più tecnica e completa, pensata per chi vuole conoscere in dettaglio il funzionamento del regime, la base normativa e le applicazioni per categorie specifiche (dipendenti, autonomi, docenti, ecc.). Ideale per chi cerca approfondimenti operativi sul regime agevolato per lavoratori impatriati 2023, CONTINUA A LEGGERE>>>
Regime Impatriati 2023: guida semplice per chi rientra in Italia
Articolo più introduttivo, adatto ai lavoratori rimpatriati che stanno valutando se trasferirsi in Italia. Spiega in modo semplice chi può accedere al regime e come iniziare, senza entrare troppo nei tecnicismi. Perfetto per i primi dubbi.
Regime dei Cervelli 2024: Novità, requisiti e vantaggi
Guida aggiornata con le modifiche normative introdotte dalla Legge di Bilancio 2024, tra cui le nuove soglie di reddito agevolato, i requisiti temporali e la proroga per acquisto prima casa.
Rientro dei Cervelli 2023: Opportunità per docenti, ricercatori e professionisti
Articolo del 2023 che analizza le opportunità per docenti e ricercatori, con focus sulle estensioni temporali e gli sconti IRPEF per queste categorie specifiche. CONTINUA A LEGGERE >>>
Bonus per il rientro dei cervelli 2015: come funziona e chi può richiederlo
Una panoramica sui bonus fiscali e contributivi disponibili per chi decide di trasferirsi fiscalmente in Italia dopo un periodo all’estero, inclusi gli incentivi per l’acquisto dell’abitazione principale.
CONTINUA A LEGGERE >>>
▶️ Guarda il nostro Webinar sul regime impatriati
Regime impatriati: scopri i nostri approfondimenti
Vuoi sapere se puoi accedere al Regime Impatriati?
Scarica l’ebook gratuito e scopri tutti i requisiti, i vantaggi fiscali e i passaggi pratici per ottenere fino al 50% di tassazione in meno se rientri in Italia.
✅ Spiegazioni semplici, esempi pratici, casi reali
✅ Aggiornato al 2026
✅ Già scaricato da oltre 1.500 lavoratori italiani all’estero
🎁 È gratis. Lo ricevi subito via email.
🔽 Scarica ora l’ebook Regime Impatriati
Compila il modulo per scaricare GRATIS l'eBook!
Affidati ai primi commercialisti online dal 2006
Siamo Giuseppe De Benedictis e Michela Vernieri Cotugno, due dottori commercialisti.
Da oltre vent’anni siamo il punto di riferimento per tutti coloro che vogliono aprire una nuova attività.
A differenza degli altri siti non siamo una piattaforma di marketing, ma siamo professionisti iscritti all'albo continuamente aggiornati sulla complessa materia fiscale e del lavoro in un paese dove le norme cambiano continuamente.
SCOPRI LE NOSTRE GUIDE aggiornate 2026
Chiarisci ogni dubbio!
Prenota una consulenza e ricevi consigli, informazioni su misura ed un preventivo
Orari
Ci trovi anche presso i nostri uffici in Via Vittorio Emanuele III, 66 Venafro, Isernia
Dal lunedì al venerdì
09:00 -13:00, 15:30-19:00
Chiuso: sabato e domenica
La nostra storia
Perché siamo diversi
Nel 2006, il mondo della consulenza fiscale era legato a un modello tradizionale, spesso percepito come lento, distante e poco trasparente dai professionisti come te.
Abbiamo capito che il digitale poteva rendere la consulenza più efficiente, ma ci siamo rifiutati di credere che questo dovesse significare perdere il rapporto umano.
Così abbiamo fondato Il Commercialista Online, il primo studio digitale in Italia, per unire la competenza di Dottori Commercialisti all’efficienza della migliore tecnologia.
La nostra missione è la stessa di allora: offrire a ogni imprenditore la serenità di un partner fiscale che risponde, chiarisce i dubbi e lo guida nelle scelte strategiche.
Oggi, citati da Forbes e Il Sole 24 Ore, siamo il punto di riferimento per oltre 10.000 professionisti che hanno scelto di essere seguiti da una persona, non da un software.
Se anche tu credi che la tecnologia debba servire le persone e non sostituirle, il primo passo è una consulenza per conoscerci e capire come possiamo aiutarti.
Il valore di ‘Il Commercialista Online’ è stato ufficialmente riconosciuto anche da Il Sole 24 Ore nell’ormai lontano 2010, quando parlare di commercialista sul web era quasi un’eresia. La nostra visione pionieristica si è trasformata in un punto di riferimento serio e competente nel panorama fiscale italiano.


