Guida completa Affitti Brevi 2026: obblighi, tasse, host, partita IVA
Se sei titolare di struttura ricettiva, proprietario di immobile o vuoi aprire partita IVA per affitti brevi, questa guida è pensata per te.
Scoprirai i requisiti, le normative, le tasse da pagare e i controlli da evitare.
Ideale sia per chi inizia, sia per host esperti che vogliono mettersi in regola ed evitare sanzioni.
E se vuoi delegare la contabilità e gli adempimenti, lo studio "Il Commercialista Online" è al tuo fianco.
SOMMARIO
- Dott.ssa Michela Vernieri Cotugno
- Aggiornato il 22/10/2026
Gli affitti brevi sono oggi una delle forme di locazione più utilizzate da chi possiede un immobile da mettere a reddito. Ma attenzione: dietro la semplicità apparente si nascondono regole fiscali, adempimenti burocratici e normative regionali da conoscere bene.
In questa guida, aggiornata al 2026, ti spieghiamo tutto quello che devi sapere per affittare legalmente e in sicurezza.
Cosa sono gli affitti brevi e come funzionano nel 2026?
Gli affitti brevi sono contratti di locazione di immobili a uso abitativo di durata non superiore a 30 giorni, stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa, secondo la disciplina fiscale prevista dall’articolo 4 del D.L. 50/2017.
La locazione può essere conclusa direttamente tra proprietario e ospite oppure attraverso intermediari e piattaforme online, come Airbnb e Booking.com.
Oltre all’utilizzo dell’immobile, possono essere compresi servizi strettamente collegati al soggiorno, come la fornitura della biancheria, la pulizia dei locali, il Wi-Fi e le utenze.
Diversamente, servizi come la somministrazione della colazione o dei pasti possono comportare un diverso inquadramento dell’attività.
Il contratto di affitto breve deve essere registrato?
Non è obbligatorio registrare il contratto quando la durata complessiva delle locazioni con lo stesso conduttore non supera 30 giorni nell’anno, salvo particolari circostanze, come la formazione del contratto per atto pubblico o scrittura privata autenticata.
Se, invece, vengono stipulati più contratti con lo stesso conduttore e per lo stesso immobile, e la durata complessiva supera 30 giorni nell’anno, sorge l’obbligo di registrazione presso l’Agenzia delle Entrate.
Esempio pratico
Un proprietario affitta lo stesso appartamento alla stessa persona per 20 giorni a giugno e altri 15 giorni a settembre.
Anche se ciascun soggiorno dura meno di 30 giorni, il totale annuale è di 35 giorni: occorre quindi provvedere alla registrazione secondo le regole previste.
La registrazione del contratto è un adempimento distinto dalla comunicazione degli ospiti alla Questura tramite Alloggiati Web, che resta obbligatoria nei casi previsti dalla legge.
Quali sono le Nuove regole per gli affitti brevi nel 2026?
Dal 1° gennaio 2026 sono cambiate le regole fiscali per chi affitta appartamenti per brevi periodi, anche attraverso piattaforme come Airbnb e Booking.
La novità più importante riguarda il numero massimo di appartamenti che possono essere destinati alla locazione breve senza far scattare la presunzione di attività imprenditoriale.
La Legge di Bilancio 2026 (Legge n. 199/2025, articolo 1, comma 17) ha infatti ridotto da quattro a due il numero degli appartamenti che possono rientrare nella disciplina fiscale delle locazioni brevi esercitate al di fuori dell’impresa.
Quando diventa obbligatoria la Partita IVA per gli affitti brevi?
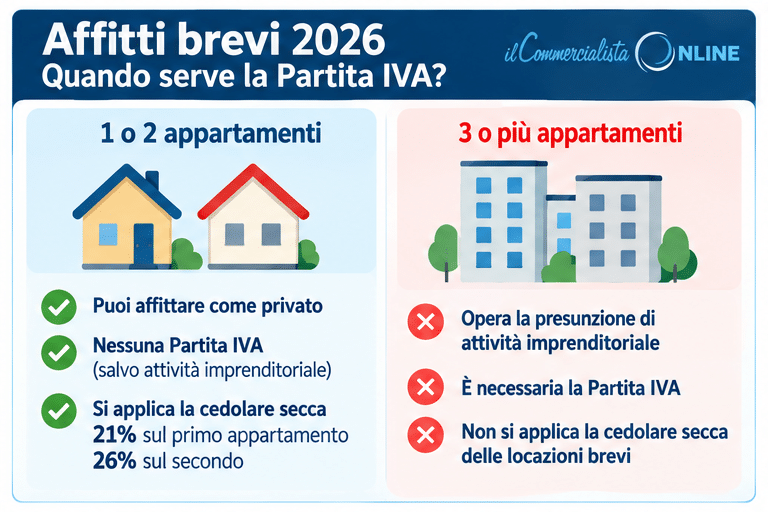
Dal 2026, chi destina tre o più appartamenti alle locazioni brevi nello stesso periodo d’imposta si presume esercitare un’attività imprenditoriale.
In pratica:
- Un appartamento: è possibile operare come privato, se l’attività non presenta caratteristiche imprenditoriali.
- Due appartamenti: è ancora possibile operare senza Partita IVA, se ricorrono tutti i requisiti.
- Tre o più appartamenti: opera la presunzione legale di attività imprenditoriale, con conseguente necessità di valutare l’apertura della Partita IVA e gli adempimenti collegati.
Attenzione: anche con uno o due appartamenti l’attività può essere considerata imprenditoriale se viene svolta con modalità e organizzazione tipiche di un’impresa.
Come si contano gli appartamenti?
Per verificare il superamento della soglia occorre considerare gli appartamenti destinati alla locazione breve nel periodo d’imposta, non semplicemente il numero delle prenotazioni.
Ad esempio, affittare più volte lo stesso appartamento non significa avere più immobili.
Allo stesso modo, la locazione di camere diverse appartenenti al medesimo appartamento non comporta automaticamente il conteggio di più unità immobiliari.
Cosa cambia per la cedolare secca?
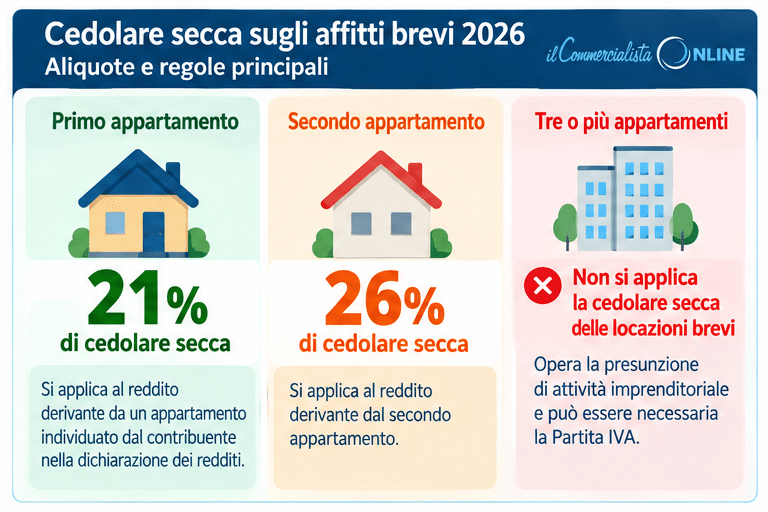
Le aliquote della cedolare secca non sono aumentate nel 2026.
Per le locazioni brevi effettuate al di fuori dell’attività d’impresa rimangono:
- 21% per un appartamento individuato dal contribuente nella dichiarazione dei redditi.
- 26% per il secondo appartamento destinato alla locazione breve.
Dal terzo appartamento, per effetto della presunzione di imprenditorialità, non si applica il regime fiscale delle locazioni brevi riservato ai privati.
Le modalità di calcolo delle imposte e della ritenuta applicata dagli intermediari sono approfondite nella sezione dedicata alla tassazione degli affitti brevi 2026.
Gli altri obblighi restano in vigore
La novità fiscale del 2026 non elimina gli altri adempimenti previsti per chi concede immobili in locazione breve o turistica.
Restano da verificare, secondo le disposizioni applicabili, il Codice Identificativo Nazionale (CIN), gli eventuali codici territoriali, la comunicazione degli ospiti tramite Alloggiati Web, i requisiti di sicurezza e l’imposta di soggiorno.
Questi obblighi sono spiegati nei paragrafi successivi della guida.
Cosa serve per iniziare con gli affitti brevi nel 2026?
Vuoi mettere un appartamento su Airbnb o Booking? Prima di pubblicare il tuo primo annuncio, devi verificare alcuni requisiti e adempimenti obbligatori.
Non basta avere un immobile disponibile: anche chi affitta come privato, senza Partita IVA, deve rispettare precise regole.
1. Verificare la disponibilità e i requisiti dell'immobile
Devi avere un titolo che ti consenta di concedere l’immobile in locazione e verificare che l’alloggio rispetti i requisiti previsti dalla normativa applicabile.
È inoltre importante controllare le eventuali disposizioni regionali e comunali e i vincoli che possono incidere sull’utilizzo turistico dell’immobile.
2. Verificare gli adempimenti regionali e comunali
Prima di iniziare, controlla se la Regione o il Comune richiedono una comunicazione di avvio attività, una registrazione su un portale territoriale o ulteriori adempimenti.
Le procedure possono cambiare in base alla località e alla tipologia di attività.
3. Richiedere il CIN e gli eventuali codici territoriali
Il Codice Identificativo Nazionale (CIN) è obbligatorio per gli immobili destinati alle locazioni brevi o turistiche.
Occorre inoltre verificare se la normativa territoriale prevede un codice identificativo regionale o provinciale.
Il CIN deve essere indicato negli annunci ed esposto secondo le modalità previste dalla normativa.
4. Ottenere le credenziali di Alloggiati Web
Chi ospita persone per soggiorni brevi deve rispettare gli obblighi di identificazione e comunicazione degli alloggiati alla Questura.
Prima di ricevere i primi ospiti è quindi necessario attivare le procedure previste dalla Polizia di Stato.
5. Verificare gli obblighi di sicurezza
Gli immobili destinati alle locazioni brevi e turistiche devono essere dotati dei dispositivi di sicurezza obbligatori, tra cui estintori e, nei casi previsti, rilevatori di gas combustibili e monossido di carbonio.
Devono inoltre essere rispettati gli altri requisiti applicabili all’immobile.
6. Controllare imposta di soggiorno e comunicazioni statistiche
Se il Comune prevede l’imposta di soggiorno, occorre verificare le modalità di riscossione, versamento e dichiarazione.
Possono essere previsti anche obblighi di comunicazione dei flussi turistici ai sistemi statistici regionali.
7. Verificare l'inquadramento fiscale
Prima di iniziare a incassare i canoni, è importante stabilire se l’attività può essere svolta come privato oppure richiede la Partita IVA.
Occorre inoltre valutare il regime fiscale applicabile e la documentazione da conservare per la dichiarazione dei redditi.
In sintesi: prima di pubblicare un annuncio, verifica gli obblighi nazionali e quelli previsti nella località in cui si trova l’immobile. Essere in regola fin dall’inizio permette di evitare errori e possibili sanzioni.
Alloggiati Web: come comunicare gli ospiti alla Questura negli affitti brevi?
La comunicazione dei dati degli ospiti deve essere effettuata attraverso il Portale Alloggiati della Polizia di Stato, secondo le modalità e le tempistiche previste dalla normativa. Il portale consente ai gestori e ai locatori soggetti all’obbligo di trasmettere telematicamente le generalità delle persone ospitate.
La comunicazione avviene attraverso Alloggiati Web, il portale ufficiale della Polizia di Stato, e non deve essere confusa con la registrazione del contratto presso l’Agenzia delle Entrate.
Come richiedere le credenziali di Alloggiati Web?
Prima di accogliere gli ospiti occorre richiedere l’abilitazione all’ufficio della Polizia di Stato territorialmente competente.
Le modalità e i documenti richiesti possono variare in base alla Questura.
Una volta ottenute le credenziali, è possibile accedere al portale e trasmettere i dati degli ospiti.
Come identificare gli ospiti?
Gli ospiti devono essere identificati attraverso un documento idoneo, verificando la corrispondenza tra il documento e la persona effettivamente alloggiata.
Anche i minori devono essere identificati secondo le disposizioni applicabili.
La semplice ricezione online della fotografia di un documento non deve essere considerata automaticamente sufficiente per adempiere agli obblighi di identificazione.
Entro quando comunicare gli ospiti alla Questura?
Le generalità degli ospiti devono essere trasmesse:
- Entro 24 ore dall’arrivo, per i soggiorni di durata superiore a 24 ore.
- Entro 6 ore dall’arrivo, per i soggiorni di durata non superiore a 24 ore.
È importante rispettare i termini anche quando il soggiorno viene prenotato tramite Airbnb, Booking.com o altri intermediari.
Dopo l’invio occorre verificare l’esito della trasmissione e conservare le ricevute secondo le disposizioni previste.
Cosa fare se Alloggiati Web non funziona?
In caso di effettivo malfunzionamento del sistema, occorre seguire le istruzioni della Questura territorialmente competente.
Il D.M. 7 gennaio 2013 prevede modalità alternative di comunicazione, mediante fax o posta elettronica certificata, nei casi di problematiche tecniche che impediscono l’utilizzo del sistema.
Non è però sufficiente inviare liberamente una normale email o attribuire il ritardo a un problema del proprio computer o gestionale.
È necessario utilizzare le modalità e la modulistica previste dall’ufficio competente, rispettando comunque i termini di comunicazione.
Quali conseguenze sono previste se non comunichi gli ospiti?
L’omessa o tardiva comunicazione delle generalità degli alloggiati può comportare conseguenze penali ai sensi della disciplina di pubblica sicurezza.
Per questo motivo è importante organizzare correttamente la procedura di identificazione, trasmissione e conservazione delle ricevute fin dal primo soggiorno.
Per accedere al servizio e consultare le istruzioni ufficiali visita il portale Alloggiati Web della Polizia di Stato.
CIR e CIN per gli affitti brevi: quali sono le differenze?
Chi affitta un immobile per soggiorni brevi deve conoscere la differenza tra il Codice Identificativo Regionale (CIR) e il Codice Identificativo Nazionale (CIN).
Il CIR è il codice previsto dalle disposizioni regionali o provinciali. Non tutte le Regioni utilizzano la stessa denominazione e le modalità di rilascio possono variare.
Il CIN è invece il codice nazionale introdotto dall’articolo 13-ter del D.L. 145/2023, obbligatorio per le strutture ricettive e per gli immobili destinati alle locazioni brevi o turistiche.
Il CIN non sostituisce automaticamente gli eventuali codici territoriali: quando previsti, occorre rispettare entrambi gli obblighi.
Come richiedere il CIN per gli affitti brevi?
Il CIN viene richiesto attraverso la Banca Dati delle Strutture Ricettive (BDSR) del Ministero del Turismo.
La procedura prevede:
- Accesso alla piattaforma BDSR con le modalità di autenticazione disponibili.
- Individuazione della struttura o dell’immobile e verifica dei dati presenti.
- Integrazione delle informazioni richieste e delle dichiarazioni previste.
- Ottenimento del CIN e verifica degli obblighi di esposizione e pubblicazione.
Se l’immobile non compare nella piattaforma o i dati non sono corretti, occorre seguire le procedure di segnalazione e aggiornamento previste dalla BDSR e dagli enti territoriali competenti.
Per richiedere il Codice Identificativo Nazionale (CIN) e consultare le informazioni ufficiali, accedi alla Banca Dati Strutture Ricettive (BDSR) del Ministero del Turismo.
Dove deve essere esposto il CIN?
Il CIN deve essere indicato negli annunci pubblicati online e offline ed esposto all’esterno dello stabile in cui si trova l’immobile.
L’esposizione deve rispettare gli eventuali vincoli urbanistici e paesaggistici. Sono ammesse modalità che garantiscano un’adeguata visibilità del codice al pubblico, secondo le indicazioni ministeriali.
Quali sanzioni sono previste?
L’assenza del CIN, quando obbligatorio, può comportare una sanzione amministrativa da €800 a €8.000, in relazione alle dimensioni della struttura o dell’immobile.
La mancata esposizione del CIN o la sua omissione negli annunci può comportare una sanzione da €500 a €5.000.
Restano ferme le eventuali sanzioni previste dalla normativa regionale per i codici identificativi territoriali.
Per verificare le procedure aggiornate è possibile consultare la BDSR e le FAQ ufficiali del Ministero del Turismo.
Tassazione affitti brevi 2026: cedolare secca al 21% o al 26%?
Nel 2026 la tassazione degli affitti brevi dipende dal numero di immobili destinati alla locazione e dalle modalità con cui viene svolta l’attività.
Per le locazioni brevi effettuate al di fuori dell’attività d’impresa, è possibile optare per la cedolare secca, con le seguenti aliquote:
- 21% su un immobile, individuato dal contribuente nella dichiarazione dei redditi.
- 26% sul secondo immobile destinato alla locazione breve.
Cosa succede dal terzo immobile?
Dal 1° gennaio 2026, quando vengono destinati alla locazione breve tre o più appartamenti nel periodo d’imposta, l’attività si presume svolta in forma imprenditoriale.
In questo caso non è possibile continuare ad applicare la cedolare secca come un privato: occorre valutare gli adempimenti previsti per l’esercizio dell’attività d’impresa, compresa l’apertura della Partita IVA e la scelta del regime fiscale applicabile.
Attenzione: anche con uno o due immobili, l’attività può assumere natura imprenditoriale in presenza di un’organizzazione e di servizi che vanno oltre la semplice locazione.
Per individuare il trattamento fiscale corretto è quindi necessario considerare non soltanto il numero degli immobili, ma anche le caratteristiche concrete dell’attività.
È importante sottolineare che:
- la cedolare secca resta applicabile solo in assenza di attività d’impresa;
- quando scatta l’obbligo di Partita IVA, il reddito non rientra più automaticamente nel regime della cedolare secca e cambia completamente la tassazione.
Per questo motivo, con le nuove regole, diventa fondamentale valutare caso per caso la propria situazione prima di superare la soglia dei due immobili.
Come dichiarare redditi da affitti brevi?
I redditi derivanti dagli affitti brevi devono essere dichiarati annualmente, anche quando i canoni vengono incassati attraverso piattaforme come Airbnb o Booking.com.
Per le locazioni brevi effettuate al di fuori dell’attività d’impresa, il contribuente può scegliere, quando ne ricorrono i requisiti, tra la tassazione ordinaria IRPEF e la cedolare secca.
Come funziona la ritenuta applicata da Airbnb e dagli altri intermediari?
Gli intermediari immobiliari e i gestori di portali telematici che incassano o intervengono nel pagamento dei canoni, quando soggetti all’obbligo di ritenuta, applicano una ritenuta del 21% a titolo d’acconto.
Questa percentuale non cambia quando il contribuente deve applicare la cedolare secca del 26% sul secondo immobile.
Esempio pratico
Supponiamo che un proprietario percepisca €10.000 di canoni da un secondo appartamento destinato agli affitti brevi.
- Cedolare secca dovuta al 26%: €2.600.
- Ritenuta d’acconto del 21% applicata dall’intermediario: €2.100.
- Differenza da versare: €500.
L’esempio non considera altri redditi, eventuali crediti d’imposta o ulteriori ritenute.
Le ritenute certificate dagli intermediari vengono scomputate dall’imposta dovuta in dichiarazione.
Attenzione: non tutte le piattaforme operano necessariamente la ritenuta in ogni situazione. È importante verificare le certificazioni ricevute e riconciliare i canoni dichiarati con gli importi effettivamente assoggettati a ritenuta.
Per approfondire gli obblighi dichiarativi, consulta la nostra guida sulle [tasse degli affitti brevi. Se utilizzi Airbnb, Booking o altri intermediari, scopri anche come funzionano le imposte sugli affitti brevi e le ritenute applicate dalle piattaforme.
Riferimenti normativi
La disciplina fiscale delle locazioni brevi è contenuta nell’articolo 4 del D.L. 50/2017, successivamente modificato dalla normativa sulle aliquote della cedolare secca. Per approfondire gli aspetti fiscali e gli obblighi degli intermediari, è possibile consultare la documentazione ufficiale dell’Agenzia delle Entrate.
Esempio di tassazione degli affitti brevi con due appartamenti
Supponiamo che un proprietario affitti due appartamenti per brevi periodi, senza esercitare un’attività d’impresa, e che nel corso del 2026 incassi:
Appartamento A: €15.000 di canoni.
Appartamento B: €10.000 di canoni.
Il proprietario sceglie di applicare la cedolare secca del 21% all’appartamento A e quella del 26% all’appartamento B.
| Immobile | Canoni annui | Cedolare secca | Imposta dovuta |
|---|---|---|---|
| Appartamento A | €15.000 | 21% | €3.150 |
| Appartamento B | €10.000 | 26% | €2.600 |
| Totale | €25.000 | €5.750 |
Come funziona la ritenuta applicata da Airbnb o Booking?
Se un intermediario soggetto all’obbligo di ritenuta incassa i canoni o interviene nel pagamento, applica una ritenuta del 21% a titolo d’acconto, anche quando la cedolare secca dovuta sul secondo immobile è del 26%.
Ipotizzando che tutti i €25.000 siano assoggettati a ritenuta:
Ritenute complessive del 21%: €5.250.
Cedolare secca complessivamente dovuta: €5.750.
Differenza d’imposta: €500.
L’esempio è semplificato e non considera eventuali acconti già versati, crediti o altre componenti della dichiarazione.
Attenzione: la ritenuta non rappresenta un’imposta aggiuntiva. È un anticipo delle imposte dovute, che viene scomputato in dichiarazione dei redditi.
Il contribuente deve verificare i dati riportati nelle Certificazioni Uniche degli intermediari e la corretta attribuzione dei canoni ai singoli immobili.
Se affitti un immobile tramite Airbnb, Booking o altre piattaforme online, è importante distinguere le commissioni trattenute dal portale dalla ritenuta fiscale applicata sui canoni. Per approfondire il funzionamento delle imposte e gli obblighi dichiarativi, consulta la nostra guida sulle tasse degli affitti brevi.
Quali tasse si pagano sugli affitti brevi con Booking e Airbnb?
Se affitti un appartamento attraverso Booking.com, Airbnb o altre piattaforme online, i redditi percepiti devono essere dichiarati, anche quando il portale trattiene una commissione sul pagamento.
La piattaforma utilizzata non determina automaticamente il regime fiscale applicabile: occorre distinguere le locazioni brevi effettuate come privato dalle attività esercitate in forma imprenditoriale.
Cedolare secca o IRPEF ordinaria?
Se affitti come privato, al di fuori dell’attività d’impresa, puoi scegliere tra la cedolare secca, quando ne ricorrono i requisiti, e la tassazione ordinaria IRPEF.
Nel 2026 la cedolare secca sulle locazioni brevi prevede il 21% su un appartamento individuato dal contribuente e il 26% sul secondo.
Con la tassazione ordinaria, invece, il reddito fondiario concorre alla formazione del reddito complessivo secondo le regole previste dal TUIR.
Attenzione: scegliere l’IRPEF ordinaria non significa poter dedurre analiticamente tutte le spese sostenute per l’immobile. Per il proprietario privato, commissioni dei portali, pulizie e altre spese di gestione non diventano automaticamente costi deducibili.
Diversa è la situazione delle attività esercitate in forma imprenditoriale, per le quali si applicano le regole fiscali del regime adottato.
Le commissioni Booking e Airbnb si possono dedurre?
Per il proprietario privato che applica la cedolare secca, le commissioni trattenute dalla piattaforma non riducono automaticamente il canone da assoggettare a imposta.
Ad esempio, supponiamo che:
– Il canone contrattuale sia di €1.000.
– Booking trattenga €150 di commissioni a carico del proprietario.
– Il proprietario riceva €850, prima di eventuali ritenute fiscali.
In questa situazione, il canone da considerare ai fini della cedolare secca è generalmente €1.000 e non €850, perché la commissione trattenuta dal portale rappresenta un costo sostenuto dal proprietario.
Con la cedolare secca del 21%, l’imposta sul canone di €1.000 è pari a €210.
Il trattamento delle spese addebitate separatamente all’ospite deve essere valutato in base alla loro natura e alle condizioni contrattuali.
Booking e Airbnb applicano sempre la ritenuta del 21%?
No. Occorre verificare se la piattaforma interviene nell’incasso o nel pagamento dei canoni e se è soggetta agli obblighi di ritenuta previsti dalla normativa italiana.
Quando la ritenuta è dovuta, viene applicata nella misura del 21% a titolo d’acconto, anche se sul secondo appartamento la cedolare secca è del 26%.
Le ritenute certificate devono essere considerate nella dichiarazione dei redditi, per evitare di pagare due volte la stessa imposta.
E l'imposta di soggiorno?
L’imposta di soggiorno è un tributo locale distinto dalla cedolare secca e dall’IRPEF.
Nei Comuni che la prevedono, occorre verificare chi è tenuto alla riscossione e al versamento e quali adempimenti dichiarativi sono richiesti.
Alcune piattaforme possono riscuotere e versare l’imposta per conto dei soggetti obbligati, ma questo non avviene automaticamente in ogni Comune.
In sintesi: per dichiarare correttamente i redditi da Booking e Airbnb è fondamentale distinguere il canone lordo, le commissioni della piattaforma, le eventuali ritenute fiscali e l’imposta di soggiorno.
Affitti brevi e regime forfettario
Il regime forfettario non si applica automaticamente ai redditi derivanti dalle locazioni brevi effettuate come privato.
Quando l’attività assume natura imprenditoriale e richiede l’apertura della Partita IVA, occorre valutare il corretto inquadramento fiscale, previdenziale e amministrativo. L’eventuale accesso al regime forfettario dipende dalla tipologia di attività svolta e dal possesso dei requisiti previsti dalla normativa.
Per evitare errori, è opportuno verificare la propria situazione prima di avviare l’attività.
Quando serve la Partita IVA per gli affitti brevi?
Non tutti i proprietari che affittano un immobile su Airbnb o Booking devono aprire la Partita IVA.
La differenza principale riguarda la natura dell’attività: una semplice locazione effettuata da un privato non è necessariamente un’attività d’impresa.
Dal 2026, tuttavia, la destinazione di tre o più appartamenti alle locazioni brevi nello stesso periodo d’imposta comporta la presunzione legale di esercizio dell’attività in forma imprenditoriale.
Anche con uno o due appartamenti può essere necessaria la Partita IVA quando l’attività presenta concretamente caratteristiche imprenditoriali.
Quali elementi possono indicare un'attività imprenditoriale?
Tra gli aspetti da valutare rientrano:
- L’organizzazione stabile di mezzi e risorse per lo svolgimento dell’attività.
- La presenza di servizi tipici dell’ospitalità ricettiva, come colazione, somministrazione di pasti o pulizia quotidiana durante il soggiorno.
- Le modalità di gestione degli immobili e l’eventuale impiego organizzato di personale.
Nessuno di questi elementi deve essere valutato isolatamente: l’inquadramento dipende dalle caratteristiche effettive dell’attività.
Attenzione: la semplice fornitura iniziale della biancheria e la pulizia dei locali tra un soggiorno e l’altro non trasformano automaticamente una locazione breve in un’attività ricettiva.
Per approfondire gli aspetti fiscali, consulta la nostra guida dedicata alla Partita IVA per affitti brevi.
Nel prossimo paragrafo vediamo come aprire la Partita IVA e quali adempimenti verificare.
Gestisci più immobili e non sai se devi aprire la Partita IVA?
Le regole sugli affitti brevi sono cambiate nel 2026. Prima di iniziare, è importante verificare gli obblighi fiscali e amministrativi della tua attività.
Come aprire la Partita IVA per affitti brevi nel 2026?
Quando gli affitti brevi vengono esercitati in forma imprenditoriale, è necessario aprire la Partita IVA e rispettare gli adempimenti fiscali, previdenziali e amministrativi previsti.
Dal 2026, la destinazione di almeno tre appartamenti alla locazione breve nel periodo d’imposta comporta la presunzione legale di esercizio dell’attività in forma imprenditoriale.
Attenzione: anche con uno o due appartamenti può essere necessaria la Partita IVA se l’attività presenta concretamente caratteristiche imprenditoriali.
1. Individuare l'attività e scegliere il codice ATECO
La prima verifica riguarda il tipo di attività svolta.
Occorre distinguere tra:
- Locazione breve o turistica esercitata in forma imprenditoriale.
- Attività ricettiva extralberghiera, come case e appartamenti per vacanze, affittacamere e B&B.
- Gestione di immobili di proprietà di terzi, che può configurare un’attività differente.
Con la classificazione ATECO 2025, il codice 55.20.42 – Servizi di alloggio in camere, case e appartamenti per vacanze comprende, tra le altre, le attività di alloggio turistico in case e appartamenti per vacanze.
Non è però corretto attribuire automaticamente lo stesso codice a ogni attività collegata agli affitti brevi. La classificazione va scelta considerando le caratteristiche effettive dell’attività e le note ufficiali ISTAT.
2. Scegliere il regime fiscale
Dopo aver individuato l’attività, occorre valutare il regime fiscale applicabile.
Le principali possibilità sono:
- Regime forfettario, quando sono rispettati tutti i requisiti previsti dalla legge e non sussistono cause di esclusione.
- Regime semplificato, quando applicabile, con determinazione del reddito secondo le regole fiscali dell’attività d’impresa.
- Regime ordinario, nei casi previsti o quando scelto dal contribuente.
Il regime forfettario prevede una soglia ordinaria di ricavi o compensi pari a €85.000 annui, ma il rispetto di questa soglia non è sufficiente, da solo, per accedervi.
La scelta deve tenere conto anche dei costi sostenuti, dei contributi previdenziali e delle prospettive di sviluppo dell’attività.
3. Aprire la Partita IVA e verificare l'iscrizione al Registro delle Imprese
L’apertura della Partita IVA deve essere effettuata presso l’Agenzia delle Entrate, utilizzando le procedure previste per il soggetto interessato.
Per le imprese individuali soggette a iscrizione nel Registro delle Imprese, gli adempimenti possono essere effettuati attraverso la procedura di Comunicazione Unica.
In questa fase devono essere individuati correttamente il codice ATECO, il regime fiscale e gli eventuali ulteriori obblighi amministrativi.
4. Verificare l'iscrizione INPS e gli obblighi INAIL
L’inquadramento previdenziale dipende dall’attività concretamente svolta.
Per le attività d’impresa che rientrano nei requisiti previsti dalla normativa può essere necessaria l’iscrizione alla Gestione Commercianti INPS.
Non è però corretto considerare identico l’inquadramento contributivo di tutte le attività immobiliari e ricettive.
Anche gli obblighi INAIL devono essere verificati in relazione all’organizzazione dell’attività, alle persone impiegate e alle lavorazioni assicurate.
5. Presentare la SCIA e verificare gli adempimenti comunali
L’articolo 13-ter del D.L. 145/2023 prevede la presentazione della SCIA al SUAP del Comune competente per chi esercita in forma imprenditoriale l’attività di locazione breve o turistica.
Devono inoltre essere rispettate le disposizioni regionali e comunali applicabili alla specifica attività.
Per le strutture ricettive extralberghiere possono essere previsti requisiti e procedure differenti rispetto alla semplice locazione turistica.
6. Richiedere il CIN e rispettare gli obblighi di gestione
Prima di avviare l’attività occorre verificare gli adempimenti relativi a:
- Codice Identificativo Nazionale (CIN) ed eventuale codice regionale.
- Comunicazione degli ospiti attraverso Alloggiati Web.
- Dispositivi di sicurezza obbligatori.
- Imposta di soggiorno, se prevista dal Comune.
- Documentazione fiscale e contabile.
In sintesi: aprire la Partita IVA per affitti brevi non significa soltanto scegliere un codice ATECO. È necessario individuare la corretta tipologia di attività e coordinare gli adempimenti fiscali, previdenziali e amministrativi.
Per questo motivo è opportuno verificare l’inquadramento prima di iniziare a ricevere prenotazioni.
Quali sono gli obblighi di sicurezza per gli affitti brevi nel 2026?
Chi concede un immobile in locazione breve o turistica deve rispettare precisi obblighi di sicurezza, anche quando svolge l’attività come privato, senza Partita IVA.
L’articolo 13-ter del D.L. 145/2023 prevede specifiche dotazioni obbligatorie per gli immobili destinati alle locazioni brevi e turistiche.
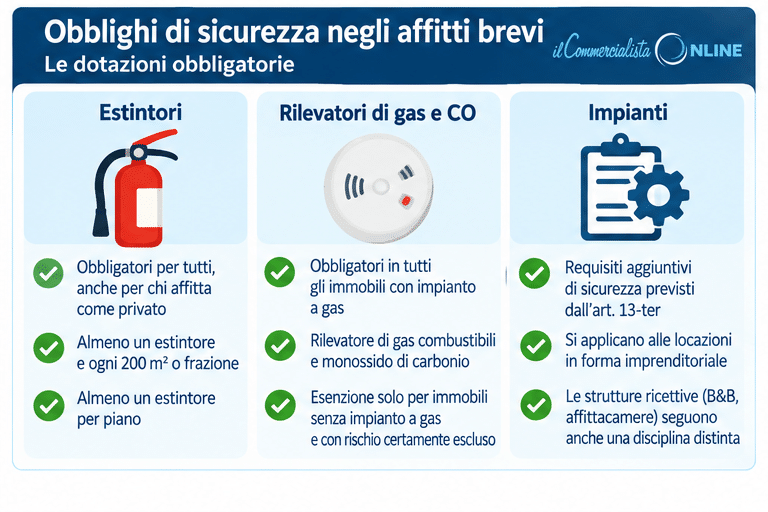
Estintori obbligatori negli affitti brevi
Ogni unità immobiliare deve essere dotata di estintori portatili a norma di legge, collocati in posizioni accessibili e visibili, preferibilmente in prossimità degli accessi e delle aree di maggior rischio.
È necessario prevedere almeno un estintore ogni 200 metri quadrati o frazione, con un minimo di uno per piano.
Gli estintori devono avere capacità estinguente non inferiore a 13A e carica minima di 6 kg o 6 litri, ed essere sottoposti alla manutenzione prevista.
Rilevatori di gas e monossido di carbonio
Gli immobili destinati alle locazioni brevi o turistiche devono essere dotati di dispositivi funzionanti per la rilevazione dei gas combustibili e del monossido di carbonio.
L’obbligo riguarda sia i locatori privati sia quelli che esercitano l’attività in forma imprenditoriale.
Sono esonerati dall’installazione dei rilevatori gli immobili privi di impianti a gas per i quali sia escluso con certezza il rischio di fughe di gas combustibili o di formazione di monossido di carbonio.
Sicurezza degli impianti
Gli immobili destinati alle locazioni brevi in forma imprenditoriale devono inoltre rispettare gli specifici requisiti di sicurezza degli impianti prescritti dalla normativa statale e regionale vigente.
Restano applicabili gli ulteriori obblighi eventualmente previsti dalle disposizioni locali.
Quali sono le sanzioni?
La mancanza dei dispositivi di sicurezza obbligatori può comportare una sanzione amministrativa da €600 a €6.000 per ciascuna violazione accertata.
Prima di iniziare l’attività è quindi importante verificare che l’immobile sia conforme a tutti i requisiti richiesti.
Affitti brevi 2026: quali sono le sanzioni e i controlli?
Chi gestisce affitti brevi deve rispettare gli obblighi fiscali, amministrativi e di pubblica sicurezza previsti dalla normativa nazionale e dalle disposizioni regionali e comunali.
Le irregolarità possono comportare sanzioni amministrative e, in determinate situazioni, conseguenze penali.
Tabella delle sanzioni per gli affitti brevi nel 2026
| Violazione | Sanzione prevista |
|---|---|
| Immobile o struttura senza CIN obbligatorio | Da €800 a €8.000 |
| CIN non esposto o non indicato negli annunci | Da €500 a €5.000, con rimozione immediata dell'annuncio irregolare |
| Mancanza dei dispositivi di sicurezza obbligatori | Da €600 a €6.000 per ciascuna violazione accertata |
| Attività di locazione breve o turistica in forma imprenditoriale senza SCIA | Da €2.000 a €10.000 |
| Impianti non conformi nelle locazioni imprenditoriali | Sanzioni previste dalla normativa statale o regionale applicabile |
Le sanzioni sono disciplinate dall’articolo 13-ter del D.L. 145/2023. La disposizione prevede inoltre il coordinamento con le normative regionali, per evitare l’applicazione delle sanzioni nazionali quando lo stesso fatto è già sanzionato dalla disciplina regionale.
Cosa succede se non comunichi gli ospiti alla Questura?
L’omessa o tardiva comunicazione degli ospiti tramite Alloggiati Web costituisce una violazione degli obblighi previsti dall’articolo 109 del TULPS.
Le conseguenze possono essere di natura penale, secondo le disposizioni applicabili.
Per questo motivo è fondamentale identificare correttamente gli ospiti, trasmettere i dati entro i termini previsti e conservare le ricevute delle comunicazioni.
Quali controlli possono essere effettuati?
I controlli possono riguardare:
- La presenza e la corretta esposizione del CIN.
- La corrispondenza tra il CIN e gli annunci pubblicati online.
- Il rispetto dei requisiti di sicurezza.
- La presentazione della SCIA, quando obbligatoria.
- Le comunicazioni degli ospiti alla Questura.
- Il rispetto degli obblighi fiscali e dell’imposta di soggiorno.
Le verifiche possono essere svolte dagli enti competenti secondo le rispettive attribuzioni.
Come evitare sanzioni negli affitti brevi?
Prima di iniziare l’attività è opportuno verificare tutti gli adempimenti applicabili all’immobile e alla modalità di gestione scelta.
In particolare, è importante controllare la corretta classificazione dell’attività, la disponibilità dei codici identificativi, le dotazioni di sicurezza, gli obblighi di comunicazione e il regime fiscale adottato.
Attenzione: le sanzioni amministrative riportate nella tabella non comprendono le eventuali conseguenze derivanti da violazioni tributarie, omessa comunicazione degli ospiti o mancato rispetto delle disposizioni locali.
❓ Domande Frequenti sugli Affitti Brevi
Clicca sulle freccette per leggere tutti gli approfondimenti.
Devo avere una Partita IVA per fare affitti brevi?
Non sempre. Nel 2026 puoi gestire uno o due appartamenti come privato, purché l’attività non presenti caratteristiche imprenditoriali.
Se destini tre o più appartamenti alle locazioni brevi nello stesso periodo d’imposta, opera la presunzione legale di esercizio dell’attività in forma imprenditoriale.
La Partita IVA può essere necessaria anche con uno o due immobili, quando le modalità di gestione e i servizi offerti configurano un’attività d’impresa.
Serve registrare il contratto di affitto breve all'Agenzia delle Entrate?
In generale, non è obbligatorio registrare un contratto di locazione di durata non superiore a 30 giorni.
Tuttavia, se più contratti con lo stesso conduttore e per lo stesso immobile superano complessivamente 30 giorni nell’anno, sorge l’obbligo di registrazione.
Restano ferme le particolari regole previste per i contratti formati per atto pubblico o scrittura privata autenticata.
Cosa succede se non comunico gli ospiti alla Questura?
👉 È un obbligo di legge. La mancata comunicazione può comportare sanzioni penali, anche gravi. Va fatto entro 24 ore dal check-in.
È obbligatorio indicare il CIR nell’annuncio?
👉 Sì. Dal 2021 è obbligatorio in molte regioni italiane. Senza CIR negli annunci online (es. Airbnb), si rischiano multe fino a 5.000 euro.
Posso scegliere la cedolare secca per affitti brevi?
👉 Sì, se sei un privato. La cedolare secca ti permette di applicare un’aliquota del 21% sostitutiva dell’IRPEF.
La tassa di soggiorno è obbligatoria?
👉 Dipende dal Comune. Se prevista, sei tenuto a riscuoterla dagli ospiti e versarla secondo le scadenze locali.
Devo emettere fattura agli ospiti?
👉 No, se operi da privato. Ma devi sempre tenere traccia dei pagamenti. Se hai Partita IVA, la fattura è obbligatoria.
Cosa rischio se affitto senza essere in regola?
👉 Sanzioni amministrative, fiscali e, in alcuni casi, anche penali. Inoltre, potresti essere escluso dalle piattaforme di intermediazione.
Posso affittare anche solo una stanza?
👉 Certamente. Puoi affittare l’intero immobile o una sola stanza, purché rispetti le normative locali e comunichi i dati degli ospiti.
Che differenza c'è tra casa vacanze e affitti brevi?
👉 Gli affitti brevi non prevedono servizi accessori (colazione, pulizia giornaliera, ecc.) e non richiedono licenze specifiche. Se offri servizi tipici da hotel o B&B, serve aprire Partita IVA e seguire una normativa diversa.
Quali sono le migliori piattaforme per affitti brevi?
Oggi chi vuole affittare una casa o un appartamento per periodi brevi ha a disposizione numerose piattaforme online. Le più utilizzate in Italia sono:
- Airbnb: la più conosciuta a livello mondiale, con una community enorme e strumenti pratici per gestire prenotazioni e pagamenti.
- Booking.com: nata per gli hotel, ma sempre più usata anche per appartamenti e case vacanze, con grande visibilità internazionale.
- Vrbo (ex HomeAway): molto diffusa soprattutto negli Stati Uniti ed Europa, ideale se punti a un pubblico di famiglie e gruppi.
- Expedia: piattaforma connessa a tanti portali partner, utile per dare ampia esposizione all’annuncio.
- Portali italiani (come Subito, Immobiliare.it o CaseVacanza.it): più mirati al mercato interno e spesso meno costosi in termini di commissioni.
La scelta dipende dal tuo target: se vuoi ospiti stranieri, meglio puntare su Airbnb o Booking; se ti rivolgi principalmente a italiani, i portali nazionali possono funzionare benissimo. Molti host, per massimizzare le prenotazioni, decidono di essere presenti su più piattaforme contemporaneamente (magari usando un channel manager per sincronizzare i calendari).
Devo comunicare gli ospiti alla Questura anche se affitto come privato?
Sì. L’obbligo di comunicare i dati degli ospiti tramite il portale Alloggiati Web riguarda anche chi effettua locazioni brevi come privato, senza Partita IVA.
La comunicazione deve essere effettuata entro 24 ore dall’arrivo oppure, per soggiorni non superiori a 24 ore, entro 6 ore dall’arrivo.
Qual è la differenza tra CIR e CIN negli affitti brevi?
Il CIR è il codice identificativo regionale, previsto secondo le disposizioni della Regione competente.
Il CIN è invece il Codice Identificativo Nazionale, richiesto attraverso la Banca Dati delle Strutture Ricettive (BDSR) del Ministero del Turismo.
Il CIN deve essere indicato negli annunci ed esposto all’esterno dell’immobile, nel rispetto degli eventuali vincoli urbanistici e paesaggistici.
Il CIN non sostituisce automaticamente gli eventuali obblighi regionali relativi al CIR.
Quanto si paga di cedolare secca sugli affitti brevi nel 2026?
Per le locazioni brevi che rispettano i requisiti del regime, la cedolare secca è pari al 21% sui redditi derivanti da un appartamento individuato dal contribuente nella dichiarazione dei redditi.
Per il secondo appartamento si applica l’aliquota del 26%.
Dal 2026, destinare tre o più appartamenti alle locazioni brevi nello stesso periodo d’imposta comporta la presunzione di attività imprenditoriale, per la quale non si applica la cedolare secca prevista per le locazioni brevi dei privati.
Se interviene un intermediario tenuto a operare la ritenuta, questa è pari al 21% a titolo d’acconto, anche quando l’aliquota finale della cedolare secca è del 26%.
Booking e Airbnb trattengono sempre il 21% sugli affitti brevi?
No. La ritenuta del 21% è prevista per gli intermediari immobiliari e i gestori di portali telematici che intervengono nel pagamento dei canoni, quando ricorrono le condizioni stabilite dalla normativa italiana.
Non tutte le prenotazioni comportano automaticamente una ritenuta.
Quando viene applicata, la ritenuta è a titolo d’acconto, anche se il proprietario è soggetto alla cedolare secca del 26%.
Devo emettere fattura per gli affitti brevi?
Se effettui una semplice locazione breve come privato, senza Partita IVA, non sei tenuto a emettere fattura.
È comunque opportuno conservare i contratti, le ricevute dei pagamenti e i rendiconti delle piattaforme.
Se invece svolgi un’attività imprenditoriale, gli obblighi di fatturazione e certificazione dei corrispettivi dipendono dall’inquadramento fiscale e dalla tipologia di attività esercitata.
Chi deve riscuotere e versare l'imposta di soggiorno?
L’imposta di soggiorno è prevista dai Comuni che l’hanno istituita e si applica secondo le rispettive disposizioni locali.
A seconda del Comune e delle modalità di prenotazione, può essere riscossa dal gestore dell’immobile oppure direttamente dalla piattaforma.
Prima di iniziare l’attività, verifica le tariffe, le esenzioni, le dichiarazioni e le scadenze previste dal Comune in cui si trova l’immobile.
▶️ Guarda il nostro Webinar affitti brevi 2025
🔎 I nostri approfondimenti 'affitti brevi'
Vuoi approfondire e gestire tutto al meglio?
Scopri l’ebook completo sugli Affitti Brevi, aggiornato al 2026, con spiegazioni chiare, checklist operative e consigli pratici per affittare in regola e massimizzare i guadagni.
👉 Oltre 1.000 proprietari lo hanno già scaricato. E tu?
🎁 È gratis. Lo ricevi subito via email.
🔽 Scarica ora l’ebook Affitti Brevi
Compila il modulo per scaricare GRATIS l'eBook!
Affidati ai primi commercialisti online dal 2006
Siamo Giuseppe De Benedictis e Michela Vernieri Cotugno, due dottori commercialisti.
Da oltre vent’anni siamo il punto di riferimento per tutti coloro che vogliono aprire una nuova attività.
A differenza degli altri siti non siamo una piattaforma di marketing, ma siamo professionisti iscritti all'albo continuamente aggiornati sulla complessa materia fiscale e del lavoro in un paese dove le norme cambiano continuamente.
SCOPRI LE NOSTRE GUIDE aggiornate 2026
Chiarisci ogni dubbio!
Prenota una consulenza e ricevi consigli, informazioni su misura ed un preventivo
Orari
Ci trovi anche presso i nostri uffici in Via Vittorio Emanuele III, 66 Venafro, Isernia
Dal lunedì al venerdì
09:00 -13:00, 15:30-19:00
Chiuso: sabato e domenica
La nostra storia
Perché siamo diversi
Nel 2006, il mondo della consulenza fiscale era legato a un modello tradizionale, spesso percepito come lento, distante e poco trasparente dai professionisti come te.
Abbiamo capito che il digitale poteva rendere la consulenza più efficiente, ma ci siamo rifiutati di credere che questo dovesse significare perdere il rapporto umano.
Così abbiamo fondato Il Commercialista Online, il primo studio digitale in Italia, per unire la competenza di Dottori Commercialisti all’efficienza della migliore tecnologia.
La nostra missione è la stessa di allora: offrire a ogni imprenditore la serenità di un partner fiscale che risponde, chiarisce i dubbi e lo guida nelle scelte strategiche.
Oggi, citati da Forbes e Il Sole 24 Ore, siamo il punto di riferimento per oltre 10.000 professionisti che hanno scelto di essere seguiti da una persona, non da un software.
Se anche tu credi che la tecnologia debba servire le persone e non sostituirle, il primo passo è una consulenza per conoscerci e capire come possiamo aiutarti.
Il valore di ‘Il Commercialista Online’ è stato ufficialmente riconosciuto anche da Il Sole 24 Ore nell’ormai lontano 2010, quando parlare di commercialista sul web era quasi un’eresia. La nostra visione pionieristica si è trasformata in un punto di riferimento serio e competente nel panorama fiscale italiano.


